کدام کشورها در معرض بحران مالی بعدی هستند؟
ناظران معمولا فرض را بر این میگذارند که هر بحران مالی متفاوت است. بر اساس چنین دیدگاهی، جهان آنقدر درهم برهم و ناموزون است که درسهای به دست آمده از مثلا بحران بدهی بینالمللی ۱۹۸۲ یا بحران مالی آسیا در ۱۹۹۷ و ۱۹۹۸ بار معنایی اندکی برای رکود اقتصادی جهانی سالهای ۲۰۰۸ و ۲۰۰۹ دارد.
ناظران معمولا فرض را بر این میگذارند که هر بحران مالی متفاوت است. بر اساس چنین دیدگاهی، جهان آنقدر درهم برهم و ناموزون است که درسهای به دست آمده از مثلا بحران بدهی بینالمللی 1982 یا بحران مالی آسیا در 1997 و 1998 بار معنایی اندکی برای رکود اقتصادی جهانی سالهای 2008 و 2009 دارد.
البته حقیقتی در این طرز نگاه نهفته است، چون این بحرانها علل متفاوتی داشتند و از بخشهای مختلف جهان ریشه میگرفتند. اما جفری فرنکل استاد مدرسه کندی در دانشگاه هاروارد و جورج ساراولوس همکار نویسنده وی که کارشناس راهبردی ارز در دویچه بانک است، کوشش کردند تا ببینند آیا برخی درسها در این رویدادهای تاریخی دوام آورده است. آیا نماگرهای اقتصادی پیشرو که کشورهای تاثیر پذیرفته از یک شوک را مشخص میکنند، قابلیت کمک در پیشبینی این که کدام کشورها در برابر شوک بعدی از همه آسیبپذیرتر هستند را دارند یا خیر؟ مقاله جدید این دو نفر به پاسخ بلی میرسد. دلالت بر اینکه نیازی نیست تا هر بار که یک فاجعه مالی از راه میرسد، چرخ را دوباره اختراع کنیم.
رکود ۲۰۰۸ و ۲۰۰۹ که بدترین بحران مالی از زمان بحران بزرگ دهه ۱۹۳۰ بوده است، آنچنان مخرب بود که بسیاری از مردم خانه، شغل، پسانداز یا کسب و کار خویش را از دست دادند. آن طور که فرنکل و ساراولوس میگویند، چون این رویداد «کاملا گسترده و نسبتا همگام شده در عرض اقتصاد جهان بود»، یک مورد آزمایشی خوب برای ارزیابی فایدهمندی متغیرهای اساسی اقتصاد در علامتدهی است که یک کشور در برابر شوکهای بزرگ چقدر آسیبپذیر است.
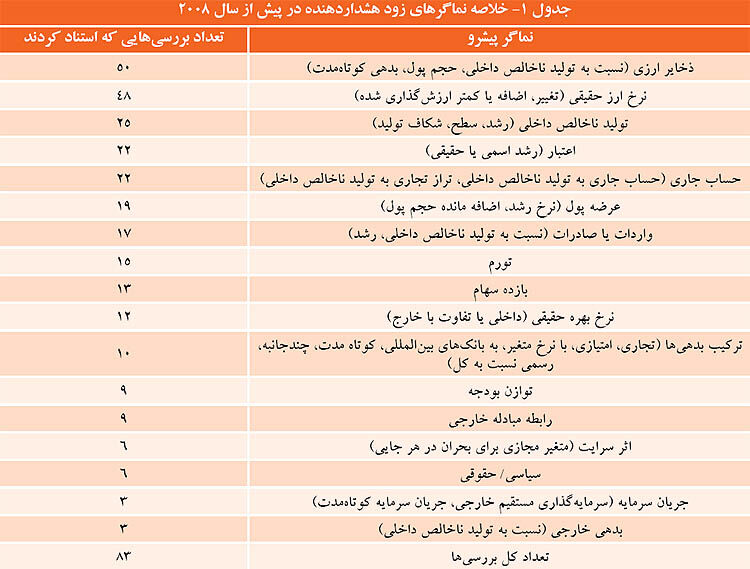
فرنکل و ساراولوس بیش از ۸۰ بررسی از کارهای پیش از ۲۰۰۸ را نگاه کردند تا کشف کنند کدام متغیرها بیش از همه احتمال میرود «نماگرهای پیشرو از وقوع بحران» باشند. براساس فراتحلیلی که انجام دادند، دو متغیر پابرجا هستند: ذخایر بانک مرکزی شامل ارزهای اصلی (از قبیل دلار،یورو و ین) و حرکات گذشته در نرخ واقعی ارز (که جابهجاییها در نرخ ارز کلی کشور نسبت به سطح تعادلی بلندمدت آن است). آن کشورهایی که پایینترین میزان ذخایر را داشتند و ارزش پولشان را به طور مصنوعی خیلی بالا نگه داشتند، همیشه بدترین ضربه را از شوکهای گذشته دیدند. نرخ پسانداز ملی یک کشور، نمایه مفید بعدی بود.
فرنکل و ساراولوس متوجه شدند که ذخایر و نرخ ارز حقیقی دو تا از مهمترین نماگرها برای بحران ۲۰۰۸ و ۲۰۰۹ نیز بودهاند. آنها با معرفی سه نوآوری به این نتیجهگیری رسیدند که سایرین آنها را نادیده گرفته بودند. نخست، تحلیل آنها در اینکه چگونه یک کشور آسیب بدی دیده بود متکی بر پنج سنجه بود در صورتی که مطالعات پیشین معمولا به یک سنجه واحد از قبیل کاهش ارزش پول یا افت تولید ناخالص داخلی متکی بودند. دوم این که در صورتی که برخی از پژوهشگران بر ویژگیهای خود رویداد ۲۰۰۸ و ۲۰۰۹ و کوشش به اینکه چه چیز ویژهای در آن وجود داشت تمرکز کرده بودند، فرنکل و ساراولوس رویکرد متفاوتی را برگزیدند به این صورت که سعی کردند ببینند آیا یک نماگر هشداردهنده اولیه که در بحرانهای گذشته نقش داشته است برای این رویداد نیز امکان کاربرد دارد. آنها نتیجه گرفتند که بلی همینطور است.
سرانجام آنها سعی کردند به صورت دقیقتری تعیین کنند که چه وقت بحران شروع شد (حدودا در زمان فروپاشی لمان برادرز در سپتامبر ۲۰۰۸) و چه وقت پایان یافت (در اواسط ۲۰۰۹). مطالعات پیشین دوره بحران را تمام سال ۲۰۰۸ تعریف کرده بودند، اگرچه رکود تا سپتامبر آن سال جنبه جهانی پیدا نکرد. سایرین تمام سال ۲۰۰۹ را شامل کرده بودند. فرانکل توضیح میدهد «اگر شما سعی دارید که سریعترین اسب را در یک مسابقه اسب دوانی انتخاب کنید حواستان به این است که کدام اسب زودتر از همه به خط پایان میرسد. شما نگاه نمیکنید یک اسب پس از پایان مسابقه چقدر این ور و آن ور میرود، چون که چنین اطلاعاتی بیربط است.»
اگر چه فرنکل و همکارش روی دورههای ویرانی اساسی اقتصادی تمرکز کردهاند او یک نکته امیدآفرین در یافتههای کلی خود پیدا میکند. او میگوید: «این اشتباه است که فرض کنیم جهان خیلی سریع در حال تغییر است به طوری که ما هیچ چیز نمیتوانیم از گذشته بیاموزیم. کاملا روشن میشود که اگر دیدگاه بلندمدتی نسبت به اوضاع اقتصادی داشته باشیم، و بفهمیم چه متغیرهایی در گذشته وجود داشته است که کشورها را دچار مشکل مالی کرده، در تعیین اینکه کدام یک از کشورها احیانا در برابر شوک بعدی آسیبپذیرتر هستند مفید فایده خواهد بود، هر زمان که انتظار آمدن شوک بعدی را داریم.