شکننده و نامتعادل
امین گنجی
نوریل روبینی<br> مترجم: امین گنجی<br> پروجکت سندیکت<br>دورنمای اقتصاد جهانی در ۲۰۱۲ واضح و آشکار است، اما اصلا زیبا نیست: بازگشت بحران در اروپا، رشد کمرمق و ناچیز در ایالات متحده (آنهم در بهترین حالت) و کاهش شدید رشد در چین و اغلب اقتصادهای مربوط به بازارهای نوظهور.
نوریل روبینی
مترجم: امین گنجی
پروجکت سندیکت
دورنمای اقتصاد جهانی در ۲۰۱۲ واضح و آشکار است، اما اصلا زیبا نیست: بازگشت بحران در اروپا، رشد کمرمق و ناچیز در ایالات متحده (آنهم در بهترین حالت) و کاهش شدید رشد در چین و اغلب اقتصادهای مربوط به بازارهای نوظهور.
بحران چین خطر بالقوهای برای همه اقتصادهای آسیایی است. آمریکای لاتین را قیمتهای پایین کالاها تهدید میکند. بحران منطقه یورو بر اروپای مرکزی و اروپای شرقی تاثیر خواهد گذاشت و آشوبهای خاورمیانه ریسکهای اقتصادی جدی ــ هم در آن منطقه و هم در سرتاسر دنیا ــ به بار میآورد، به این ترتیب ریسک ژئوپلتیکی بالا باقی میماند و بنابراین قیمتهای بالای نفت رشد جهانی را محدود خواهند کرد.
در این نقطه از زمان میتوان مطمئن بود بحران منطقه یورو بازخواهد گشت. اگرچه نمیتوانیم عمق و مدت پایداری این بحران را پیشبینی کنیم، اما قطعا از بین رفتن اعتبار، مساله بدهیهای حکومتی، فقدان قابلیت رقابت و ریاضت پولی به سیر نزولی حاد در این منطقه دامن خواهد زد.
ایالات متحده ــ که از سال ۲۰۱۰ رشد بسیار آهستهای را تجربه کرده است ــ ممکن است به خاطر بحران یورو خود با سیر نزولی شدیدی رویارو شود. همچنین این کشور باید با اثر کندکنندگی مالی (fiscal drag)، کاهش بازگشت سرمایه مداوم در بخش خانوار، همراه با ضعف در اشتغالزایی، درآمدهای راکد، نابرابری فزاینده و انسداد سیاسی نیز کنار بیاید.
در میان همه اقتصادهای توسعهیافته، اقتصاد بریتانیا دچار سیر نزولی مضاعفی است، زیرا سیاستهای انقباض مالی و خطرات ناشی از بحران منطقه یورو رشد آن را با مشکل مواجه میکنند. در ژاپن، روند بهبود پس از وقوع زلزله بزرگ به تدریج از رمق خواهد افتاد؛ زیرا دولت ضعیف این کشور از پیادهسازی اصلاحات ساختاری ناتوان است.
در همین حین عیب و نقصهای مدل رشد چینی آشکار خواهند شد. قیمتهای رو به کاهش املاک واکنشی زنجیرهای را پی میریزند که تاثیر منفی آن بر توسعهدهندگان، سرمایهگذاری و درآمد دولتی آشکار خواهد شد. جهش ساخت و ساز به بنبست خواهد رسید و صادرات خالص نیز کاهش خواهد یافت و رشد نیز به تبع آن کمتر خواهد شد، زیرا تقاضای آمریکا و بهخصوص منطقه یورو نزول خواهد یافت. رهبران چینی که میخواهند بازار املاک را با کنترل قیمتها از تب و تاب بیندازند، برای آغاز دوباره روند شتابان سابق در رشد با مشکلات جدی روبهرو خواهند بود.
اما آنها در شیوه سیاستگذاری تنها نیستند. ایالات متحده، اروپا و ژاپن نیز مثل آنها اصلاحات پولی، مالی و اقتصادی حیاتی و جدی را به تعویق انداخته اند و میاندازند؛ اصلاحاتی که برای بازگرداندن رشد پایدار و متوازن ضروریاند.
وقتی به ترازنامههای خانوارها، بانکها و موسسات مالی مینگریم، میفهمیم که کاهش بازگشت سرمایه در بخشهای خصوصی و عمومی در اقتصادهای توسعهیافته آشکارا آغاز شده است. تنها بخش ردهبالای شرکتی بهبود یافته و بخشهای دیگر همچنان در بحران دست و پا میزنند. اما ریسکهای دنبالهدار و پایدار و نیز عدم قطعیتها در سطح جهانی تقاضای نهایی را تحت تاثیر قرار دادهاند، در حالی که به خاطر سرمایهگذاری فراوان در حیطه مسکن یا حیطه ساخت و تولید (در چین بهخصوص)، اکنون با تولید مازاد و عرضه مازاد مواجه شدهایم.
نابرابری فزاینده ــ که دلیل آن تاحدی ساختاربندی دوباره شرکتها است که از تعداد مشاغل کم میکند- مجموع تقاضا را از این هم کمتر میکند، زیرا خانوارها، افراد فقیر و کارمندها و کارگران [آنهایی که محل درآمدشان از نیروی کارشان است]، نسبت به شرکتها، خانوارهای ثروتمند و سرمایهدارها [آنهایی که محل درآمدشان از سرمایههایشان است] تمایل حاشیهای بالاتری به خرج کردن دارند. به علاوه، نابرابری آتش اعتراضهای مردمی در سرتاسر جهان را شعلهور خواهد کرد و این بیثباتی سیاسی و اجتماعی ریسک بیشتری را بر کارکردهای سیستم اقتصادی تحمیل میکند.
در همان زمان، عدم توازنها در سطح جهانی ــ بین آمریکا و چین (یا دیگر اقتصادهای نوظهور)، درون منطقه یورو و بین مرکز و حاشیه آن ــ قابل توجه باقی میماند. تعادل صحیح نیازمند موارد روبهرو است: تقاضای داخلی پایینتر در کشورهایی که بیش از حد خرج میکنند و کسریهای عظیمی در حساب جاری خود دارند؛ مازادهای تجاری پایینتر در کشورهایی که بیش از حد پسانداز میکنند، آن هم با استفاده از افزایش نرخ ارز اسمی و واقعی. کشورهایی که بیش از حد خرج میکنند، برای حفظ رشد خود باید نرخ ارز اسمی و واقعی خود را کاهش دهند تا ترازهای تجاری را بهبود ببخشند. از سوی دیگر، کشورهایی که مازاد تولید دارند، باید به تقاضای داخلی رونق ببخشند و بهطور خاص، مصرف داخلی را افزایش دهند.
اما این تعدیل قیمتهای نسبی از خلال حرکتهای نرخ ارز ناکارآمد است، زیرا کشورهای دارای مازاد تولید دربرابر افزایش نرخ مبادله ارز مقاومت میکنند تا بر کشورهایی که به نکول افتادهاند، کاهش سطح قیمتها را بهصورت دنبالهدار تحمیل کنند. جنگهای ارزی در جبهههای مختلفی جریان دارند: مداخله در نرخ ارز خارجی، کنترل جریانهای سرمایهای که به داخل کشور سرازیر میشوند و.... وقتی رشد جهانی در سال ۲۰۱۲ از این هم ضعیفتر شود، این جنگهای ارزی میتوانند به نبردهایی تجاری بدل شوند.
و بالاخره، گزینههای زیادی برای سیاستگذاران برجای نمانده است. کاهش نرخ ارز همانقدر فایده دارد که ضرر، زیرا همه کشورها نمیتوانند همزمان نرخ ارز را کاهش دهند و شبکههای صادراتی خود را بهبود بخشند. سیاست پولی با محوشدن خطر کاهش سطح قیمتها (ضدتورم) در کشورهای توسعهیافته سهلگیرانهتر خواهد شد. اما این سیاستها در کشورهای توسعهیافته دیگر کارساز نیستند، زیرا مشکلات این کشورها نه به خاطر نقدینگی، بلکه بهخاطر عجز از پرداخت دیون ــ و بنابراین ریسکهای اعتباری ـ است. در ضمن، افزایش نکولها و بدهیها و قواعد جدید مالی در اروپا، سیاست مالی را محدود کرده است.
پشتیبانی از نهادهای مالی و کمکهای مالی به آنها به لحاظ سیاسی از محبوبیت زیادی برخوردار نیستند و در عین حال دولتهای نزدیک به ورشکستگی پول انجام این کارها را هم ندارند و به لحاظ سیاسی، وعدههای اجلاس جیـ۲۰ آشکار ساخت که آنچه واقعیت دارد جی-۰ است و نه جی-۲۰: حکومتهای ضعیف نمیتوانند خود را با سیاستهای بینالمللی هماهنگ کنند، زیرا جهانبینیها، اهداف و منافع اقتصادهای توسعهیافته و بازارهای نوظهور در تقابل با یکدیگر هستند.
حتی اگر در حال حاضر با کاهش بازگشت سرمایه و فقدان سیاستهای مناسب طرف نبودیم، احیای رشد با نرخهای بالا باز هم وظیفهای دشوار بود. با این حال، هنوز رشد با نرخ بالا را میتوان چالشی دانست رویاروی اقتصاد جهانی شکننده و نامتوازن در سال ۲۰۱۱. بگذارید مقاله را با این جمله از بت دیویس در فیلم همهچیز درباره ایو به پایان برسانیم: «کمربندهای ایمنی را ببندید! سالی پر از دستانداز پیشروی ماست!»
جهان در نمودار
منبع: اکونومیست، ۲۰ دسامبر- بر اساس اندازهگیری تولید ناخالص داخلی (GDP) ۵۲ کشور، روند بهبود اقتصاد جهان و گذار از بحران اقتصادی کندتر و کندتر میشود. رشد در سهماهه سوم امسال در سرتاسر جهان تا ۶/۳ درصد افزایش یافته است و از دوره مشابه در سال قبل حدود ۵/۱ درصد کمتر است. در دوازده ماه اخیر جهان در حال توسعه رشدی هفت درصدی را تجربه کرده است. در این میان، کشورهای توسعهیافته زیر سنگینی بار بحران منطقه یورو، کشانکشان به راه خود ادامه دادهاند.
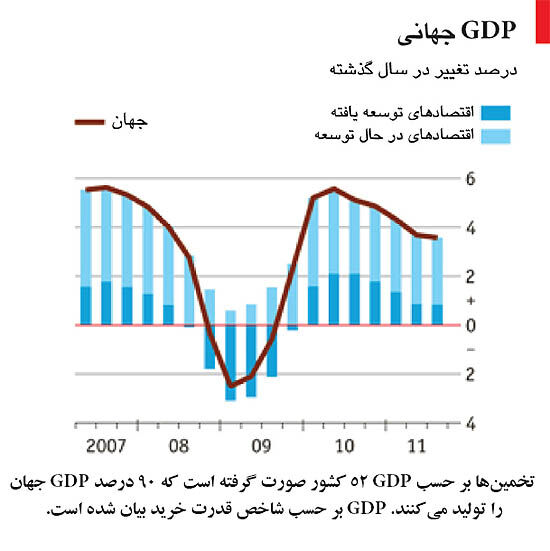
قطر و غنا احتمالا سریعترین رشد را در سال ۲۰۱۱ داشتهاند و GDP هریک به ترتیب ۱۹ درصد و ۱۴ درصد افزایش داشته است. در آخرین سر طیف رشد GDP، لیبی جنگزده و یونان بحرانزده قرار دارند که GDP هر دو پنج الی شش درصد کاهش یافته است. براساس پیشبینیهای صندوق بینالمللی پول، جهان حدود ۷۰ تریلیون دلار کالا و خدمات در سال ۲۰۱۱ تولید کرده که نسبت به سال ۲۰۱۰ (۶۳ تریلیون دلار) افزایش داشته است. حدود دو سوم این تولید از سوی کشورهای توسعهیافته بوده است؛ درصدی که به مرور زمان کاهش خواهد یافت.