افسانه دهههای بربادرفته ژاپن
امین گنجی
نویسنده: کل کلی<br> مترجم: امین گنجی<br> منبع: سایت موسسه میزس<br>گروه اندیشه دنیایاقتصاد- آیا ژاپن از دهه ۹۰ به بعد دچار رکود بوده است؟ آیا آنچه «دهههای بربادرفته» نامیده میشود، پدیدهای واقعی است؟
نویسنده: کل کلی
مترجم: امین گنجی
منبع: سایت موسسه میزس
گروه اندیشه دنیایاقتصاد- آیا ژاپن از دهه ۹۰ به بعد دچار رکود بوده است؟ آیا آنچه «دهههای بربادرفته» نامیده میشود، پدیدهای واقعی است؟
اقتصاددانهای جریان غالب و متخصصان و نخبگان مالی و کسب و کار چنین عقیدهای دارند. به باور آنها کاهش سطح قیمتها (یا همان ضدتورم) در این دو دهه دلیل اصلی این بر باد رفتن بوده است. کل کلی، نویسنده مقاله اصلی این صفحه و یکی از اندیشمندان اقتصاد پیروی دیدگاههای مکتب اتریش، به نقد دیدگاه ریگانیستیـتاچریستی همبستگی تورم و رشد اقتصادی میپردازد و معتقد است ژاپن هرگز دو دهه پیش را بر باد نداده است. با این حال، هر دو سوی ماجرا علاوه بر توسل جستن به استدلالهای اقتصادی، و اعداد و ارقام، عامل دیگری را نیز وارد بازی میکنند؛ یعنی هر دو برای اثبات ادعای خود پای مصرفکنندگان یا مردم ژاپن را نیز به میان میکشند و برای این کار، به شواهد «انضمامی» حاصل از مشاهدات اشاره میکنند. صفحه پیشرو این موضوع را به بحث میگذارد و علاوه بر مقاله یادشده از کل کلی، نقد واردشده بر آن را نیز از دیدگاه مخالف آورده است، سوالی که باید در خواندن این دو مقاله بدان توجه ویژه داشت این است که: بررسی کدام تغییرات اقتصادی، تلقی مطابقتری با واقع نسبت به رشد یا رکود آن اقتصاد به ما خواهد داد؟
زلزله، سونامی و بحران اتمی طویلالمدت در ژاپن، مردم آن کشور و جایگاه آنها در اقتصاد جهانی را ویران کرده است. آیا مردم این جزیره احیا خواهند شد؟ برای آنکه مسیر آینده ژاپن را پیشبینی کنیم، باید به یکی از افسانههای دیرپا درباره گذشته آن بنگریم، افسانه دهههای بربادرفته.
بسیاری میاندیشند که ژاپن در بیست و یکمین سال رکود خود قرار دارد یا در بهترین حالت معتقدند بیستویکمین سالی است که اقتصاد ژاپن به زحمت پیش میرود. اقتصاددانها و مطبوعات مرتبط برحسب عادت اعلام میکنند که بخشی از این نمایش ضعیف به خاطر آن است که ژاپن در این دو دهه کاهش وحشتناک سطح قیمتها را از سر گذرانده است. با این حال، من معتقدم وضعیت اقتصادی دو دهه گذشته ژاپن ــ تا پیش از فرارسیدن فاجعه اخیر ـ در واقع با اکثر کشورهای توسعهیافته دیگر قابل مقایسه است.
رشد اقتصادی چیست؟
برای فهمیدن رشد اقتصادی واقعی ژاپن، باید ابتدا بر سر تعریف دقیق رشد اقتصادی توافق داشته باشیم: رشد اقتصادی تولید کالاها و خدمات است. همه بانکها، کارخانهها، ابزارها، کامیونها، منابع طبیعی و نیروی کار ما اساسا برای تولید کالاهای مصرفی مورد استفاده قرار میگیرند، یعنی تولید همان چیزهایی که هر یک از ما برای زندهماندن، تامین سلامت، پوشاک و آسایش زندگی و نیز برای لذتبردن از زندگی و زیستن در بهترین حالت ممکن به آنها نیاز داریم.
سطح زندگی بالاتر (بهروزی مادی و نه بهروزی معنوی یا روانشناختی) به معنای داشتن چیزهای بیشتر است. هر چه چیزهای بیشتری تولید کنیم ــ دارو، وسایل گرمازا، کاناپه، لباس، چکش، ساندویچ، کرم ضدآفتاب، الخ ــ زندگی بهتری خواهیم داشت.
همانطور که در ادامه تشریح خواهم کرد، رشد اقتصادی را نمیتوان با محاسبهای مبتنی بر میزان دلار خرجشده برای کالا به آسانی یا با دقت مطلوب ارزیابی کرد. نه تنها شاخصهای آماری همچون تولید ناخالص ملی (GNP) یا تولید ناخالص داخلی (GDP) نادقیق هستند، بلکه همچنین چنین شاخصهایی برای مشاهده رشد اقتصادی واقعی حتی ضروری هم نیستند. شهروندان عادی دانمارک نیازی ندارند که نرخ سرانه GDP کشورشان را مقایسه کنند تا بفهمند از شهروندان عادی سومالی زندگی بهتری دارند. میتوان بهسادگی سری چرخاند و دید هر یک از این دو کشور دارای چه نوع خانه، خیابان، رستوران، خواربارفروشی و دیگر کالاها و خدمات هستند و در هر کدام از آن دو چه میزان کار برای تولید این کالاها و خدمات مورد نیاز است.
بهطور مشابه، در هر کشور خاصی میتوان نگاهی به اطراف کرد و دید آیا میزان کالاها و خدمات در طی زمان افزایش مییابد یا خیر ــ و این یعنی آیا نرخ تغییر رشد اقتصادی مثبت است یا منفی. آزمون حقیقی رشد اقتصادی چنین است: مقدار مفروض کار جسمانی میتواند هر سال نسبت به سال پیش میزان بیشتری از کالاها و خدمات را تولید کند یا خیر.
همهجا پای اعداد در میان است
اما چگونه میتوانیم اختلاف بین دادههای اقتصادی رسمی و دادههای تجربی و میدانی را رفع کنیم؟ پاسخ من این است که دادههای رسمی نارسا و ناقص هستند، زیرا بر آمار و نظریه اقتصادی نامطلوبی جهت گردآوری فاکتورهایی مبتنی هستند که خود این فاکتورها به آسانی قابل گردآوری نیستند. دلیل اصلی اختلاف این است که رشد اقتصادی (رسمی) به پول سنجیده میشود، اما پول معادل ثروت نیست.
این ارزیابی گمراهکننده از رشد همان رشد GDP است، زیرا رشد GDP عملا تنها شاخص مورد استفاده متخصصان برای سنجش برونداد اقتصادی است. مشکل آنجا است که GDP در واقع آن طور که میگویند، ابزار سنجش تولید واقعی و فیزیکی کالاها و خدمات نیست؛ بلکه در اصل ابزار سنجش تورم است، اما برای آن به کار نمیرود. برای فهمیدن این نکته باید بهوضوح دریابیم تورم چیست و علل آن کدامند.
بهطور خلاصه، قیمتها میتوانند به طور کلی و در سرتاسر یک اقتصاد افزایش یابند، تنها اگر مقدار پول در آن اقتصاد سریعتر از مقدار کالاها و خدمات افزایش یابد. (در کشورهایی که به لحاظ اقتصادی سیری قهقرایی را طی میکنند، قیمتها به این علت افزایش مییابند که عرضه کالاها کاهش مییابد).
وقتی عرضه کالاها و خدمات سریعتر از عرضه پول افزایش یابد ــ همان اتفاقی که قرن نوزدهم در گوشه و کنار جهان رخ داد ــ قیمت واحد کالاها و خدمات کاهش مییابد، زیرا عرضه از پیش موجود و دادهشدهای از پول باید میزان رو به افزایشی از کالاها یا خدمات را بخرد یا «پوشش دهد». جورج رایسمن فرمولی حیاتی برای به دست آوردن قیمتها در سطح عمومی اقتصاد ارائه میدهد:
در این فرمول، قیمت (P) با تقاضا (D) تقسیم بر عرضه (S) تعیین میشود. مجموع قیمتها شامل مقدار پول هزینهشده جهت خریدن همهچیز در اقتصاد است که بر مقدار اقلام فروختهشده تقسیم میشود. این فرمول به ما نشان میدهد که به لحاظ ریاضیاتی مجموع قیمتها تنها به دو شیوه افزایش مییابند: (۱) بالارفتن تقاضا یا (۲) پایینآمدن عرضه ــ یعنی یا با افزایش پول هزینهشده برای خریدن کالاها یا با کاهش کالاهای فروختهشده در اقتصاد.
قیمتها در اقتصاد توسعهیافته ما به خاطر ورود پول بیشتر به بازارها افزایش مییابد و نه به خاطر کاهش عرضه کالاها ــ یا دستکم عرضه کالاها آن قدر کاهش نمییابد تا قیمتها را با نرخ سالانه معمول سه یا چهار درصد افزایش دهد.
فرمول قیمت بالا را در مورد قیمت داراییها ــ سهام، اوراق قرضه، خانه، نفت، هنرهای زیبا، الخ ــ و نیز در مورد درآمدها و سودهای شرکتی هم میتوان به کار برد. همانطور که فریتز مکلاپ میگوید:
اگر سود همه بنگاهها یا اکثریت آنها افزایش یابد، قطعا گردش پولی موثر (بهواسطه خلق اعتبار نو یا کاهش اندوختهها) افزایش مییابد.
خلاصه قیمت هر چیزی در اقتصاد تنها با خرجکردن و پول بیشتر میتواند افزایش یابد. حتی اگر قیمت اجناس یا کالاهای خاصی از رهگذر افزایش تقاضا افزایش یابند، ممکن نیست قیمت اکثریت کالاها یا داراییها به طور همزمان و بدون وجود پول اضافه برای بالا راندن آن، افزایش یابد.
اقتصاد در حال پیشرفت، اقتصادی است که در آن مقادیر رو به افزایشی از کالاها در طول زمان تولید شود. «کالاها و چیزها»ی واقعی بازنمودگر ثروت واقعی هستند و نه پول بهخودی خود. به علاوه، اگر کالاها با نرخی سریعتر از پول تولید شوند، قیمتها سقوط خواهند کرد. دستمزدها همراه با عرضه ثابت پول یکسان باقی خواهند ماند و در عین حال قیمتها سقوط میکنند، زیرا عرضه کالاها افزایش خواهد یافت در حالی که عرضه کارگران یکسان باقی میماند، اما حتی وقتی قیمتها بر اثر سریعتر بودن تولید پول نسبت به کالا افزایش مییابند، قیمتهای واقعی هنوز کاهش خواهند یافت، زیرا دستمزدها به دلیل افزایش یکسان عرضه کالاها در نسبت با عرضه کار سریعتر از قیمتها بالا خواهند رفت. در هر یک از این دو سناریو، اگر قابلیت تولید و بازده در حال افزایش باشند، کالاها بر اساس نرخ واقعی ارزانترمیشوند.
پس به وضوح باید بازتاب یک اقتصاد در حال رشد را نه در افزایش قیمتها که کاهش آنها جستوجو کرد. اگر مقدار پول ثابت بماند، فارغ از میزان کالاهای تولیدشده، تنها پولی که میتوان در اقتصاد آن را خرج کرد، همان میزان خاص موجود در آن است (و سرعت گردش پول یا تعداد دفعاتی که هر دلار خرج میشود، دچار تغییرات زیادی نخواهد شد، اگر عرضه پول بدون تغییر باقی بماند).
بنابراین GDP که قیمتهای پولی را میسنجد، ضرورتا چیز زیادی برای گفتن درباره تعداد کالاها یا خدمات واقعی تولیدشده ندارد. این شاخص تنها میتواند بگوید که اگر GDP در حال افزایش باشد، عرضه پول نیز باید در حال افزایش باشد، زیرا افزایش در GDP تنها زمانی به لحاظ ریاضیاتی ممکن خواهد بود که قیمت پولی کالاهای منفرد تولیدشده تا حدی افزایش یابند. در غیر این صورت، همراه با عرضه و هزینه کردن ثابت پول، مجموع پولی که شرکتها عایدشان میشود (مجموع قیمتهای فروش همه کالاهای تولیدشده) بنابراین خود GDP هر سال ضرورتا ثابت باقی خواهد ماند.
به منظور تطبیق دادن GDP با تغییرات قیمتها، شاخص های کذایی تصحیحکننده قیمتها محاسبه شده و به کار گرفته میشوند تا افزایش در تولید به صورت افزایش عددی GDP نشان داده شود. به عبارت دیگر، شاخص های تصحیحکننده افزایشهای رخداده در تولید واقعی را ثبت کرده و آنها را به یک عدد مثبت GDP فارغ از نرخ تورم تبدیل میکنند.
با این حال، در روششناسی و نحوه محاسبه این شاخصهای تصحیحکننده نقایص زیادی وجود دارد که تخمین آنها از تغییرات قیمت را به شدت غیردقیق میکند. به علاوه، حکومتهایی که شاخص های تصحیحکننده را محاسبه و اعمال میکنند، به عمد نتایج حاصل را کمرنگتر یا پررنگتر از واقعیت بیان میکنند تا تخمینهای رسمی درباره رشد اقتصادی را تغییر دهند. نکته دیگر این است که GDP غالبا مخارج مصرفکنندگان را ثبت میکند و غالب مخارج مربوط به کسبوکار را انعکاس نمیدهد؛ بنابراین اگر در یک اقتصاد مفروض مخارج تولیدی افزایش یابد و مصرف کاهش پیدا کند، آنگاه مقادیر بیشتری از GDP کسر خواهد شد و GDP پایینتر خواهد رفت؛ بنابراین GDP و پیشرفت اقتصادی به شکل معکوس با هم در ارتباط هستند. به خاطر همه این دلایل ذکرشده، حتی GDP واقعی نیز برای ارزیابی و سنجش پیشرفت اقتصادی قابل اتکا نیست.
در حالیکه GDP تنها با پول و مخارج بیشتر افزایش مییابد، بدیهی است که تنها منبع افزایش پول و مخارج نوعی افزایش در عرضه خود پول است و این کار به نوبه خود تنها از سوی بانک مرکزی قابل اجرا است. کسبوکارها پول نمیآفرینند؛ آنها کالاها و خدمات تولید میکنند. تنها بانک مرکزی و بانکهای عضو آن قادر به آفریدن پول هستند.
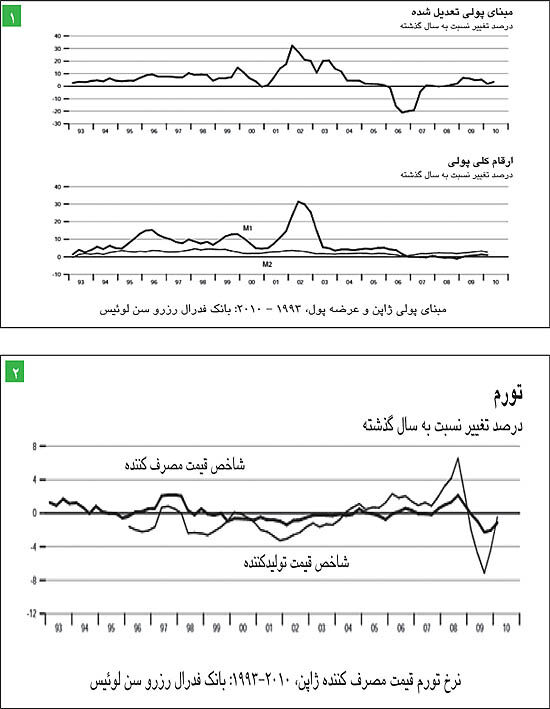
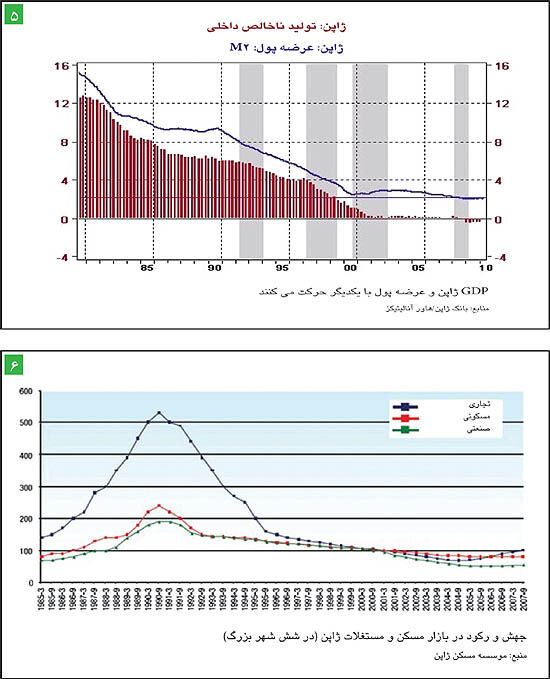
وقتی بانکهای مرکزی مقادیر زیادی از پول را به درون اقتصاد تزریق میکنند، موجب ترقی ناگهانی GDP (همراه با افزایش درآمد و بهخصوص سود شرکتها) میشوند. بر عکس، وقتی چنین کاری نمیکنند، GDP نیز رشد چندانی نمیکند؛ بنابراین رشد GDP ژاپن اندک بوده است، زیرا بانک مرکزی ژاپن ــ بانک ژاپن (BOJ) ــ عمدا یک سیاستگذاری پولی محافظهکارانه را در این بیستسال گذشته پی گرفته است (ر.ک. نمودار ۱). رشد سالانه پایه پولی رویهمرفته کمتراز پنج درصد است. در حالی که عرضه پول M۱ بالاتر میرود، کمتر از ۱۰ درصد رشد میکند، رشد عرضه پول به معنای وسیعتر M۲ حدود دو تا سه درصد است. قیمت مصرفکننده نیز به نوبه خود تقریبا ثابت باقی میماند (ر.ک. نمودار ۲).
آخرین جمله بند بالا را باید دوباره تکرار کرد: قیمت مصرفکننده تقریبا ثابت باقی میماند و کاهش نمییابد. آن «کاهش سطح قیمتها» که میگویند ژاپن ظرف بیست سال گذشته تجربه کرده است و ژورنالیستهای مالی و اقتصاددانهای حرفهای پی در پی به آن اشاره میکنند، در واقع شامل قیمتهایی میشود که به طور دورهای حدود ۱ تا ۲ و گاه ۳ تا ۴ درصد طی یکی دو سال سقوط میکنند و سپس نرخ رشد مثبت اندکی مییابند. روی هم رفته، قیمتهای مصرفکننده افزایشی ناچیز را در طی دو دهه گذشته تجربه کرده است و نه کاهش.
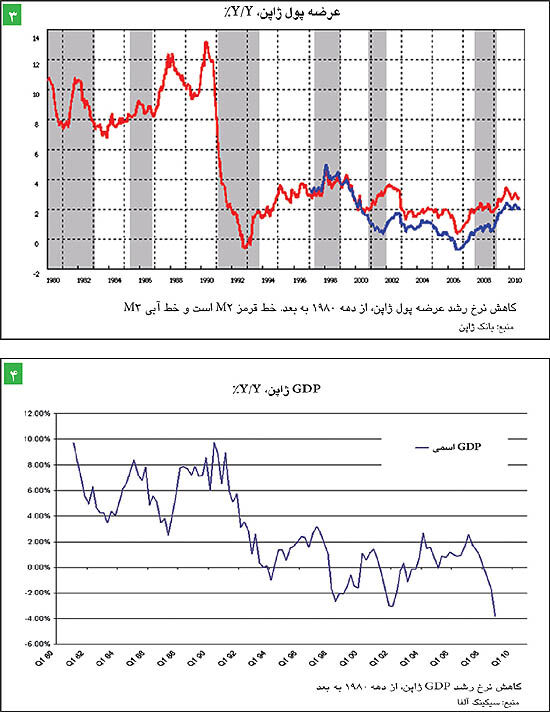
و اکنون در نمودار ۳ میتوانید ببینید که عرضه پول در دهههای ۱۹۹۰ و ۲۰۰۰ در مقایسه با دهه ۱۹۸۰ چه قدر کمتر بوده است. در نمودار ۴ که همان چارچوب زمانی را بررسی کرده است، کاهش GDP را مشاهده خواهید کرد؛ GDP از بازه ۴ درصد تا ۱۰ درصد در دهه ۱۹۸۰ به بازه ۲+ درصد تا ۲- درصد در دهه ۱۹۹۰ و ۲۰۰۰ رسید.
میتوان همین تحول را از زاویهای دیگر در نمودار ۵ مشاهده کرد، جایی که GDP و عرضه پول ــ به جای توصیف تغییرات آنها در زمان واقعی، آن طور که در نمودارهای ۳ و ۴ توصیف شده است ــ به شکل چهل فصل (ده سال) رشد سالانه در GDP اسمی ژاپن و ۱۲۰ ماه (۱۰ سال) رشد سالانه در عرضه پول M۲ ژاپن توصیف شدهاند.
همچنین باید اشاره کرد که اثرات عرضه پول بر رشد GDP حدودا یک تا دو سال به تعویق میافتد، زیرا تکثیر پول جدید و انتشار آن در سیستم برخهای زمان میبرد.
عرضه پول بهتاخیرافتاده هم بر GDP و هم بر قیمتها تاثیر میگذارد (زیرا GDP از قیمتها تشکیل میشود). GDP و M۲ ژاپن، همانطور که انتظار میرود، عمدتا همراه با یکدیگر حرکت کردهاند (ر.ک. نمودار ۵). در نظر داشته باشید که پس از سقوط شتابناک عرضه پول در ۱۹۹۰ (همانطور که از نمودار ۳ پیداست) GDP پس از اوجگرفتن در دو سال بعدی سقوط کرد (همانطور که در نمودار ۴ مشخص است).
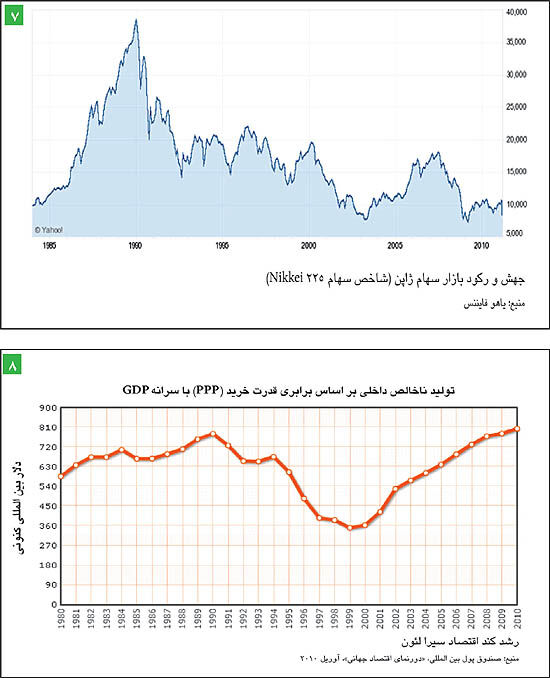
نزول شدید عرضه پول (و سطوح مخارج متناظر با آن ــ در این مورد، تغییر سرعت گردش پول در بازارهای مالی) که در نمودار ۳ نمایش داده شده است، دلیل اصلی کاهش مدام قیمتها و GDP و نیز نزول فوری قیمت داراییها در ژاپن است. نمودار ۶ نشانگر توالی جهشـافت در قیمت مسکن و مستغلات ژاپن است و نمودار ۷ نیز همین توالی را برای بازار سهام آن نشان میدهد. بازار مسکن و مستغلات نسبت به اوج خویش ۸۵ درصد سقوط را تجربه کرده است و بازار سهام نیز ۸۲ درصد سقوط نسبت به اوج را شاهد بوده است ــ درست همانطور که شاخص داو جونز از اوج خویش در سال ۱۹۲۹، بابت سقوط عرضه پول در ایالاتمتحده، نزولی ۸۹ درصدی را تجربه کرد.
افزایش قیمت داراییها در ژاپن بسیار قابل توجهتر از قیمت مصرفکننده در دهه ۱۹۸۰ (همان دهه به اصطلاح جهش اقتصادی) بود، زیرا از میزان عظیم پولی که به وجود آمد، سهم نامتناسب بیشتری از آن به سیستم مالی تزریق شد و نه به اقتصاد واقعی. به بیان دیگر، بیشتر پول جدید بهوجودآمده برای سرمایهگذاری مالی و بورسبازی به کار رفت و صرف سرمایه، کار و کالاهای مصرفی نشد.
به لحاظ منطقی، وقتی از سرعت خلق اعتبار در اواخر دهه ۱۹۸۰ کاسته شد ــ و متعاقب آن لاجرم شاهد کاهش مخارج، خسارت به کسبوکار و بانکها و انقباض پولی بودیم ــ کاهش پول و فروش داراییها در نتیجه این کاهش نه در اقتصاد واقعی که بیشتر در بازارهای مالی رخ داد. به زبان دیگر، آنچه بالاترین رشد را داشت، بیشترین نزول را هم تجربه کرد. این رکود رخداده در بازار موجب کاهش سطح قیمتها در بازارهای دارایی شد، اما اقتصاد واقعی ــ و GDP ــ چندان تحت تاثیر قرار نگرفت.
پس اگر بازار سهام ژاپن برای دو دهه گذشته در اغما به سر برده است، دلیل آن را میتوان چنین تبیین کرد: عرضه پول به بازارهای مالی باز گردانده نشده و به درون این بازارها هدایت نشده است. این بازار همچنان تا زمانی که بانک ژاپن با تولید پولهای جدید موجب افزایش قیمتهای آن شود، در اغما خواهد ماند مگر اینکه مصرفکنندههای ژاپنی تصمیم بگیرند تا از کالاهای مصرفکننده ــ از جمله خانههایشان ــ دست بکشند و سهام بخرند، اما نکته مهم این جاست که بازار سهام «فرورفته در اغما» نه به مصرفکنندههای ژاپنی ضرری میرساند و نه به اقتصاد ژاپن.
اثبات رشد ژاپن
بدین ترتیب شواهدی دیدیم مبنی بر اینکه عرضه پول ژاپن دچار نزول شد؛ بنابراین قیمت مصرفکننده، بازارهای دارایی و رشد GDP نیز کاهش یافت. همچنین گفتم که رشد GDP به خودی خود صرفا شاخصی آماری است که رشد اقتصادی واقعی را نشان نمیدهد. هدف اصلی این مقاله نشان دادن این واقعیت است که بهرغم رشد بسیار آهسته GDP، رشد اقتصادی ژاپن بسیار پرتوان پیش رفته است و به رشد اقتصادی واقعی در دیگر کشورهای توسعهیافته تنه میزند.
اگر آنطور که من ادعا میکنم، ژاپن در واقع رشد اقتصادی مشابهی با دیگر ملتهای توسعهیافته داشته است، باید انتظار داشته باشیم سرانه GDP آن با دیگر کشورها تطابق داشته باشد. اگرچه رشد GDP یک کشور منفرد چیز چندانی به ما نمیگوید، اما مقایسه سرانه GDP کشورها با یکدیگر اطلاعات مفیدی در اختیارمان میگذارد؛ زیرا GDP عمدتا ابزار سنجش پول است.
ارزهای آزاد و شناوری مثل ارزهای ژاپن و ایالاتمتحده، به گونهای توسط بازار تعدیل و تنظیم میشوند که قیمتهای نسبی بین دو کشور ثابت باقی بماند و برابری قدرت خرید را حفظ کند. این کار عمدتا تغییرات ایجادشده بر اثر تورم را خنثی میکند. به طور مشابه، تنظیم سرانه GDP بهواسطه نمایه برابری ــ قدرت ــ خرید (PPP) محاسبهشده باید نرخهای تورم متغیر بین ژاپن و ایالاتمتحده را جبران کند.
برای مثال، اگر ایالاتمتحده عرضه پول را به دوبرابر نرخ آن در ژاپن برساند، قیمتهای مصرفکننده و GDP آمریکا باید نزدیک به دوبرابر نرخ رشد آنها در ژاپن رشد کنند (با این حال، تغییرات GDP نسبی بیانشده در کشورهای گوناگون ــ و نیز تعدیلکنندههای قیمت آنها ــ چندان هم قابل اتکا نیست، زیرا مراجع اقتدار مربوطه در سطوح متفاوت دستکاریهایی در محاسبه آن میکنند). پس از آنجا که میزان دلار در آمریکا نسبت به ین در ژاپن دوبرابر است و قیمتها نیز در آمریکا نسبت به ژاپن دوچندان میشوند، پس ارزش دلار باید در برابر ین به نصف کاهش یابد. این تعدیل پول و قیمتها، مقادیر GDP مربوطه را بر اساس نرخ واقعی تنظیم و تعدیل میکند.
اکنون اجازه دهید به دادهها نگاهی بیندازیم. اگر در بیشتر این دو دهه، اقتصاد ژاپن طبق ادعای اکثریت متخصصان مالی، حقیقتا ساکن باقی مانده و در عین حال آمریکا ترقی کرده باشد، پس آنگاه میزان فعلی سرانه GDP ژاپن ــ آن طور که با برابری قدرت خرید و بر حسب دلار اندازهگیری میشود ــ نباید نسبت به میزان آن در ۱۹۹۰، یعنی آغاز دهههای بربادرفته ژاپن خیلی افزایش یافته باشد و البته قطعا نباید در نسبت با سرانه GDP آمریکا یا اروپا، از سطح یکسانی برخوردار باشد. اگر چنین چیزی صادق باشد، باید نمودار سرانه GDP چیزی شبیه به نمودار ۸ (که سرانه GDP سیرالئون را نشان میدهد) یا نمودار ۹ (که سرانه GDP هائیتی را نشان میدهد) باشد؛ نمودارهایی که به آهستگی رشد میکنند یا به بیان دیگر، باید شبیه سرانه GDP کشورهایی باشد که در واقع رشد چندانی نکردهاند.
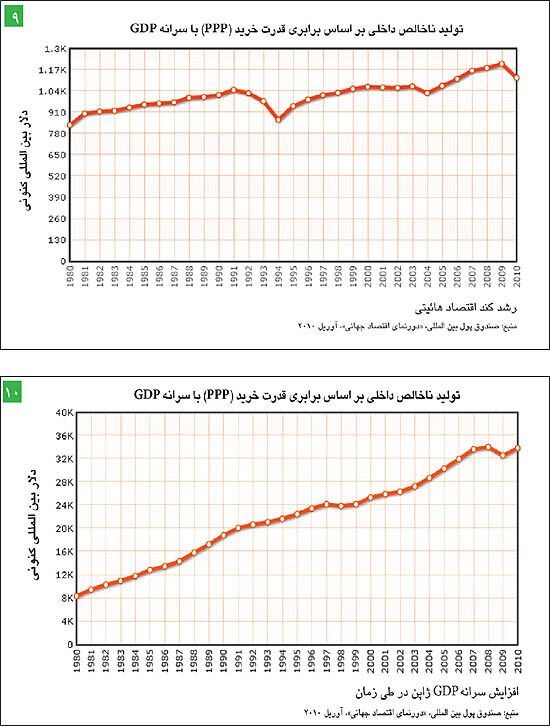
اما همانطور که نمودار ۱۰ نشان میدهد، سرانه GDP ژاپن طبق شاخص برابری قدرت خرید پیگیرانه افزایش یافته است. به عبارت دیگر، سرانه GDP در ژاپن طی زمان رشد کرده و از ۱۹۰۰۰ دلار در ۱۹۹۰ به ۳۴۰۰۰ دلار در ۲۰۱۰ رسیده است. به طور مشابه، سرانه GDP ایالاتمتحده در ۱۹۹۰ بیست و سه هزار دلار بود و اکنون چهل و شش هزار دلار شده است. بنابراین سرانه GDP آمریکا اکنون نسبت به سال ۱۹۹۰ صد درصد افزایش و سرانه GDP ژاپن در همین مدت هفتاد و نه درصد افزایش یافته است.
این دو درصد آن قدر نزدیک هستند که بتوان آنها را قابل مقایسه خواند. (در نظر داشته باشید که محاسبات رسمی سرانه GDP نه دقیق هستند و نه قابل اتکا؛ کاملا ممکن است که رشد واقعی در ژاپن مثلا ۱۰۵ درصد بیشتر از سال ۱۹۹۰ باشد و رشد واقعی در آمریکا به فرض ۸۵ درصد. نکته مهم در هر حال این است که بنا به محاسبات اقتصاددانهای حرفهای هم ژاپن رشد قابلتوجهی داشته
است).
نمودار ۱۱ از منظری دیگر همین پدیده را نشان میدهد و بهترین گواه بر رشد هماهنگ ژاپن با دیگر کشورهای توسعهیافته است. این نمودار سرانه GDP را در میان کشورهای سازمان توسعه و همکاری اقتصادی [OECD] (باشگاه کشورهای توسعهیافته) در سالهای ۱۹۸۷ و ۲۰۰۷ نشان میدهد. سرانه GDP ژاپن در ۱۹۸۷ (میلههای آبی کمرنگ) تقریبا همارز آلمان و فرانسه (یعنی کشورهای بالا و پایین ژاپن در این ردهبندی) است. بیستسال بعد در ۲۰۰۷ هنوز هم سرانه ژاپن تقریبا مطابق با سرانه GDP همان دو کشور است: اندکی کمتر از آلمان و اندکی بیشتر از فرانسه. نسبتها هیچ تغییری نکردهاند!
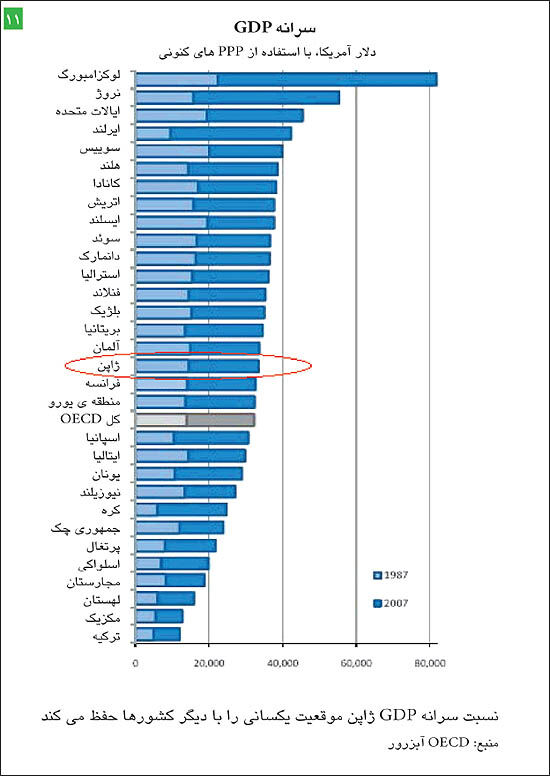
اگر حقیقت داشت که ژاپن در بیست سال گذشته رشد بسیار کمتری را نسبت به کشورهای توسعهیافته دیگر از سر گذرانده است، آنگاه نمیتوانست موقعیت نسبی خود در سرانه GDP را دو دهه بعد نیز حفظ کند. بر اساس نمودار ۱۱ سهم نسبی GDP ژاپن در ۱۹۸۷ و ۲۰۰۷ ثابت باقی مانده است؛ پس اگر در این دو دهه ژاپن دچار رکود بوده باشد، باید همه دیگر کشورهای توسعهیافته نیز چنین رکودی را میداشتند. در واقع، ژاپن بر خلاف همه ادعاها مبنی بر فقدان کذایی رشد در آن، هنوز هم جزو کشورهای متوسط OECD است.
رشد GDP به وضوح ابزار سنجشی است که اطلاعات زیادی در اختیار ما قرار نمیدهد. به همین دلیل است که هرچند اقتصاددانهای جهان برای رشد راکد ژاپن سوگواری میکنند، اما دیدیم اقتصاد ژاپن دو دهه اخیر را در سلامتی به سر برده است.