تاملی درمورد بسته سیاستی نظارتی بانکی سال ۹۰
علی غیاثآبادی*<br> محمد فرخی **<br>تصمیمگیری در مورد نرخ سود (بهره) وابستگی نرخ تورم و نرخ سود بهره بانکی همواره در رده اول تصمیمات مراجع پولی و مالی کشورها بوده است. کشور ما نیز از این قاعده مستثنی نیست و در سالهای اخیر تعیین نرخ سود همواره مورد توجه و نقد کارشناسان مالی بوده است.
علی غیاثآبادی*
محمد فرخی **
تصمیمگیری در مورد نرخ سود (بهره) وابستگی نرخ تورم و نرخ سود بهره بانکی همواره در رده اول تصمیمات مراجع پولی و مالی کشورها بوده است. کشور ما نیز از این قاعده مستثنی نیست و در سالهای اخیر تعیین نرخ سود همواره مورد توجه و نقد کارشناسان مالی بوده است.
در بسته سیاستی نظارتی سال ۹۰ پایین آوردن نرخ سود سپردههای بانکی راهکار اصلی بانک مرکزی برای پایین نگه داشتن نرخ تورم بوده است. بر این اساس نرخ سود سپردههای بانکی یکساله ۵/۱۲درصد و سپردههای دو، سه، چهار و پنج ساله نیز به ترتیب ۱۳، ۱۴، ۵/۱۴ و ۱۵ اعلام شده است.
در ارتباط مستقیم نرخ سود سپردههای بانکی و نرخ تورم شکی نیست، اما اینکه با پایین نگه داشتن نرخ سود سپردههای بانکی بتوان نرخ تورم را کنترل کرد به عوامل میانی متعددی وابسته است.
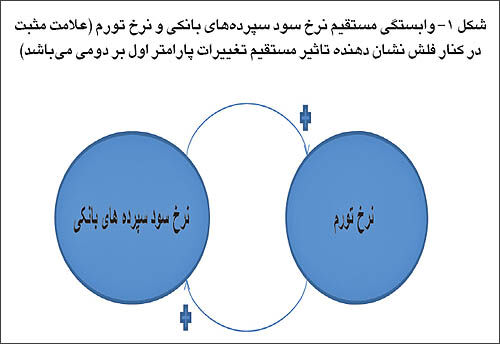
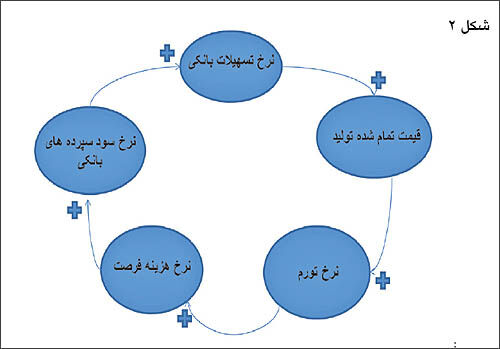
همانطور که در شکل ۱ نشان داده شده اگر مستقل از سایر پارامترهای موجود به دو پارامتر نرخ سود سپردههای بانکی و نرخ تورم نگاه کنیم، مشاهده میکنیم که تاثیر این دو بر یکدیگر مستقیم است؛ یعنی با افزایش یا کاهش نرخ سود سپردههای بانکی نرخ تورم نیز افزایش یا کاهش مییابد و همچنین با افزایش نرخ تورم، جهت حفظ سطح سپردههای بانکی باید نرخ سود سپردههای بانکی افزایش یابد، اما آنچه حائز اهمیت است دخیل بودن پارامترهای میانی متعدد در این چرخه است. برای نمونه در شکل ۲ تاثیر بلند مدت تنها برخی از این پارامترها را به طور بسیار ساده مشاهده میکنیم.
همان طور که در شکل مشخص است با افزایش نرخ سود سپردههای بانکی، نرخ تسهیلات بانکی نیز افزایش خواهد یافت که این مساله خود موجب بالا رفتن قیمت تمام شده تولید خواهد بود. بالا رفتن قیمت تمامشده تولید قیمت کالاها را افزایش داده و در نتیجه نرخ تورم را افزایش خواهد داد؛ افزایش نرخ تورم، نرخ هزینه فرصت سرمایه را افزایش میدهد به طوری که سیستم بانکی برای جذب سرمایه راهی جز بالا بردن سود سپردههای بانکی نخواهد داشت. واضح است که برای کنترل مالی اقتصادی این چرخه باید در نقطهای گسسته شود.
راهکار فعلی که بسته نظارتی سیاستی بر آن بنا شده در نظر گرفتن نرخ سود سپردههای بانکی به عنوان مبنا و کنترل چرخه مذکور با پایین نگه داشتن این نرخ است.
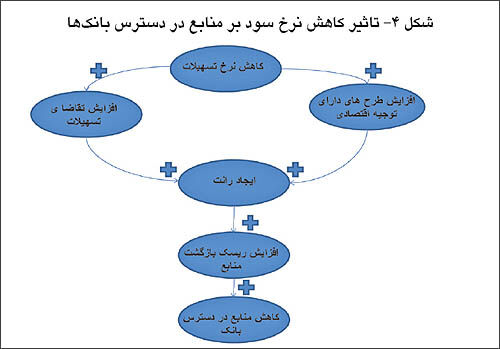
این راهکار در نگاه اول مورد تائید است، اما هنگامی که به صورت دستوری محقق شود و نرخ بهره به صورت دستوری پایین نگه داشته شود منجر به اتفاقاتی میشود که خود منشا تورم اند. در واقع کاهش نرخ بهره پارامترهای بسیاری را دستخوش تغییر خواهد کرد که برخی از آنها را به صورت سیستماتیک در الگوی زیر بررسی میکنیم.
کاهش دستوری نرخ بهره موجب کاهش نرخ تسهیلات خواهد شد که این خود از یک سو موجب کاهش بهای تمام شده تولید میشود و از سوی دیگر سبب افزایش تقاضا برای تسهیلات خواهد شد.
بدیهی است که کاهش نرخ تسهیلات موجب میشود طرحهای بیشتری توجیه اقتصادی پیدا کنند و این مساله بر شدت افزایش تقاضا میافزاید. افزایش تقاضا به این صورت نه تنها باعث میشود ریسک بازگشت منابع برای بانکها افزایش یابد، بلکه موجب ایجاد رانت در بازار نیز خواهد شد. به این ترتیب منابع در دسترس بانکها کاهش خواهد یافت.
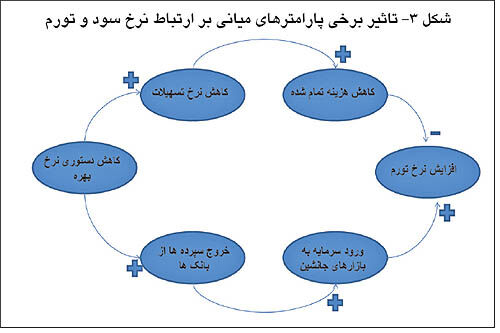
از سوی دیگر کاهش نرخ بهره موجب خروج سپردهها از بانکها و هجوم نقدینگی به بازارهای جانشین و به ویژه سوداگری خواهد شد که این مساله به علت تاثیر شدید روی افزایش نرخ تورم، بر اثر کاهنده کاهش نرخ سود غلبه کرده و در مجموع موجب افزایش نرخ تورم خواهد شد.
با بررسی عواملی که ذکر شد این امر اثبات میشود که برای تحلیل بهتر رابطه دو پارامتر نرخ سود و تورم، بایستی سطح بررسی خود را بالا ببریم و نظام اقتصادی حاکم را در بستری از عوامل محیطی و فراسیستمی بررسی کنیم و همواره تعاملات آن را با زیرسیستمهای موجود بررسی کنیم.
یکی از نظریات پر کاربرد در این شرایط تئوری آلن تورینگ (که به اصطلاح ماشین تورینگ نامیده میشود) در مورد مدل سازی سیستمهای پیچیده است. وی بیان میکند که برای تست صحت و دقت مدل خود باید یک بار آن را با دادههای واقعی اجرا کرد و نتایج را با آنچه که از مدل انتظار میرود، مقایسه کرد. یعنی مثلا با دادن اطلاعات سال ۸۸ مشاهده کرد که آیا نرخ تورم مطابق پیش بینی تغییر خواهد کرد یا خیر.
درهم تنیدگی نرخ سود و تورم غیر قابل انکار است؛ اما راهکار دستوری ندارد. به خصوص در شرایط جاری که از یک سو در داخل کشور با توجه به هدفمندسازی یارانهها شرایط برای افزایش مهرگسیخته نرخ تورم مساعد شده و از سوی دیگر اوضاع نابسامان اقتصاد جهان موجب بالا رفتن قیمت نفت شده که این هم به افزایش نقدینگی کشور منتهی خواهد شد.
در این شرایط، پایینتر بودن نرخ سود از نرخ تورم موجب بالا رفتن هزینه فرصت سرمایه میشود که این مساله خود باعث سرریز سرمایه به بازارهای سوداگری کشور و رواج بورس بازی و موج سواری خواهد شد، تفکری که بر خلاف تفکر تولیدی و اشتغالزایی است.
از سوی دیگر در حالی که توانایی بانکهای کشور در سپردهگیری کاهش یافته، پایین بودن نرخ سود و تسهیلات، رانت در تسهیلات را موجب خواهد شد که در نهایت سبب اعطای تسهیلات به صنایع ضعیف یا ارائه تسهیلات به طرحهای کم سوده شده که این مساله، هم ریسک بازگشت منابع بانکها را افزایش میدهد و هم کشور را با حجم وسیعی از پروژههای نیمهکاره و به اتمام نرسیده مواجه خواهد کرد.
* (ag۲consult@yahoo.com)
** (mohammad.farrokhi@gmail.com)