تحلیل شرایط بنیادی و شواهد واقعی بازار سهام تهران
حمید زمانزاده<br>مقدمه<br>بازار سهام تهران، از فروردین سال ۱۳۸۸ تا فروردین سال ۱۳۹۰ یک دوره بسیار پر رونق را سپری کرده و اکنون بیش از شش ماه است که از تکاپو افتاده است.
حمید زمانزاده
مقدمه
بازار سهام تهران، از فروردین سال ۱۳۸۸ تا فروردین سال ۱۳۹۰ یک دوره بسیار پر رونق را سپری کرده و اکنون بیش از شش ماه است که از تکاپو افتاده است.
پس از رکود بورس و افت شدید قیمت سهام در سال ۱۳۸۷، از ابتدای سال ۱۳۸۸ شاخص قیمت بورس تهران روند صعودی پرشتابی را به خود گرفت، به نحوی که شاخص با رشد ۲۳۰ درصدی طی ۲۵ ماه، از محدوده ۸۰۰۰ واحد به مرز ۲۶۵۰۰ واحد در پایان فروردین سال ۱۳۹۰ رسید.
از اردیبهشت ۱۳۹۰ تا کنون رشد شاخص بورس تهران متوقف شده و شاخص روند بسیار پرنوسانی را در محدوده ۲۴۰۰۰ تا ۲۷۰۰۰ واحد شاهد بوده است. در حال حاضر بازار سهام در شرایط ابهام، سردرگمی و انتظار است و فعالان بازار با ابهامات فراوانی به آینده مینگرند. در چنین فضایی و با توجه به رشد شتابان شاخص بورس در سالهای ۱۳۸۸ و ۱۳۸۹ و ثبت رکوردهای کم نظیر از یک طرف و چشمانداز رشد پایین اقتصاد ایران از طرف دیگر، برخی از فعالان بازار و تحلیلگران به این نتیجه رسیدهاند که افزایش شاخص در این ابعاد به لحاظ تحلیلی قابل توجیه نبوده و احتمالا یک حباب مالی در بورس تهران پدید آمده است. در واقع یک نگاه مختصر به سیر صعودی پر شتاب شاخص بازار سهام در سالهای ۱۳۸۸ و ۱۳۸۹ به خودی خود، ظن وجود یک حباب مالی را به دست میدهد.
در عین حال در این سو و آن سوی بازار سهام، برخی فعالان با مقایسه شرایط فعلی بازار سهام با شرایط آن در سال ۱۳۸۳، احتمال وقوع یک حباب مالی در بازار سهام تهران را میدهند، حبابی که زمان ترکیدن آن نزدیک شده است. اکنون سوال بسیار مهم برای فعالان بازار سرمایه این است که آیا فرضیه بروز حباب مالی در بورس تهران جدی است و زمان ترکیدن آن فرا رسیده است؟ مطالعه حاضر با تحلیل و بررسی شرایط بنیادی حاکم بر بازار سهام این نتیجه مهم را به دست میدهد که فرضیه بروز حباب مالی در بورس تهران نهتنها تایید نمیشود، بلکه به صورت قوی رد میشود.
بر اساس این تحلیل رشد شتابان شاخص در سالهای ۱۳۸۸ و ۱۳۸۹، نه به دلیل بروز یک حباب مالی، بلکه به دلیل خروج بازار سهام از حفره مالی سال ۱۳۸۷ به وقوع پیوسته و در شرایط فعلی ارزش شاخص بورس تهران در محدوده ارزش بنیادی آن قرار دارد و پیشبینی میشود که با توجه به چشمانداز رشد اقتصادی و تورم، ارزش بنیادی شاخص بورس تهران تا پایان سال ۱۳۹۰ از محدوده ۲۸۰۰۰ واحد نیز فراتر رود.
البته باید تاکید کرد که بر اساس تجربه تاریخی بازار سهام تهران در دهه هشتاد، امکان انحرافهای نسبتا زیاد از ارزش بنیادی در کوتاهمدت وجود دارد، به نحوی که ممکن است شاخص بورس تا پایان سال، از مرز ۳۰۰۰۰ واحد نیز فراتر رفته یا از محدوده ۲۵۰۰۰ واحد نیز پایینتر رود، اما انتظار میرود که در بلندمدت شاخص حول ارزش بنیادی آن در نوسان باشد. در عین حال باید توجه داشت که افزایش شاخص تا مرز ۳۰۰۰۰ واحد تا پایان سال ۱۳۹۰ نیز با عوامل بنیادی بازار سهام مطابقت دارد و چنین افزایشی نمیتواند به عنوان علائم بروز یک حباب مالی ارزیابی شود.
حباب مالی چیست و چگونه به وجود میآید؟
هنگامی که ارزش سهام مجموعه شرکتهای بازار سهام، از ارزش بنیادی آنها فراتر میرود و این انحراف به صورت مداوم طی یک بازه زمانی افزایش مییابد، ما به اصطلاح با یک حباب مالی مواجه هستیم. باید توجه داشت که بروز حبابهای قیمتی در سهام شرکتهای مختلف در بازار سهام، پدیدهای است که به کرات رخ میدهد، اما موضوع بحث حاضر عمدتا حول بررسی بروز حباب مالی در کل بازار سهام است که در آن ارزش شاخص قیمت بازار سهام به صورت قابلتوجهی از مقادیر بنیادی آن فراتر میرود و میتواند نه تنها برای بخش مالی، بلکه برای کل اقتصاد پیامدهای پرهزینهای را در بر داشته باشد.
اقتصاددانان در مواجهه با تجربه واقعی حبابهای مالی دیدگاههای متفاوتی را مطرح میکنند. دیدگاه اقتصاددانان مدرن، مانند مکتب شیکاگو و طرفداران اقتصاد طرف عرضه، تکذیب وجود هرگونه حباب است و معتقدند آنچه به عنوان حباب مطرح میشود، در واقع نتیجه عوامل واقعی است. به نظر میرسد اقتصاددانان طرف عرضه و اقتصاددانان مکتب شیکاگو معتقدند که تایید وجود حباب در بازار یک نوع توهین به انسان اقتصادی است، چراکه آنها این موضوع را به عنوان بیان یک سری نقایص روانی و ذهنی در افراد میدانند که رفع آنها نیاز به دخالت دولت دارد.
دیدگاه دوم که از سوی کینزینها و طرفداران فایننس رفتاری مانند رابرت شیلر حمایت میشود، بیانگر این مطلب است که اولا وجود حبابها یک واقعیت است و ثانیا حبابها به دلیل عوامل روانی و ذهنی فعالان بازار که در عبارت غیرعقلانی بودن افراطی خلاصه میشود و در کانون آن رفتارهای سفتهبازی فعالان بازار قرار دارد، ایجاد میشوند. براساس این دیدگاه، ظهور و سقوط حبابها ناشی از هوش هیجانی و احساسات فوقالعاده زیاد انسانها هستند.
اگرچه عوامل واقعی نقشی را در ایجاد حبابها ایفا میکنند، اما عوامل علّی مهم برای خلق مسیر ظهور و سقوط حبابها، عوامل روانی هستند. حبابها گسترش پیدا میکنند، به دلیل اینکه افراد نسبت به شرایط موجود مطمئن میشوند و فرآیند افزایش قیمتها در مسیر گسترش حباب، از خود تغذیه میکند و در نهایت با از دست رفتن اعتماد نسبت به تداوم و پایداری حباب، یک حباب میترکد. دیدگاه سوم متعلق به مکتب اتریشی است که معتقد است حبابهای مالی ناشی از مجموعه عوامل واقعی و روانی هستند که از مسیر سیاستهای پولی ایجاد میشوند. حباب مالی، ناشی از سیاست پولی انبساطی است به این معنا که در غیاب تزریق پول، حبابها حادث نمیشوند.
نتیجه تزریق پول به اقتصاد این است که توزیع نادرست منابع گسترش مییابد و بدین وسیله فعالیتهای سفتهبازی و نامولد نسبت به فعالیتهای مولد افزایش مییابند و از آنها پیشی میگیرند.
این دیدگاه این مزیت را دارد که علل اقتصادی حبابها را مشخص میکند. در نتیجه با آگاهی از علل اقتصادی ایجاد حبابها میتوان سیاستهایی اتخاذ کرد که مانع از ایجاد و گسترش حبابها شد. بنابراین بر اساس چنین دیدگاهی، این امر محرز است که عوامل روانی و ذهنی و فعالیتهای سفتهبازی فعالان بازار که به طمع سود انتظاری حاصل از خرید سهام در کوتاهمدت صورت میپذیرد، قطعا جزء مهم و جداییناپذیر از مکانیسم انتشار و گسترش حبابها هستند. اما اگر به تحلیل علّی حبابها علاقهمند باشیم، به این نتیجه میرسیم که انتظارات و عوامل روانی، برای بروز و ظهور حبابهای مالی کافی نیستند و به خودیخود نمیتوانند موجب شکلگیری حبابهای مالی بزرگ شوند.
به نظر میرسد لازمه شکلگیری فرآیندهای حبابی در بازارهای مالی، تجمیع مجموعهای از عوامل روانی و واقعی است؛ به عبارت بهتر، زمانی که عوامل واقعی، زمینههای واقعی بروز و ظهور حباب مالی را فراهم کردند، آنگاه عوامل روانی و فعالیتهای سفتهبازی فعالان بازار، مایه انتشار و گسترش حباب مالی میشوند. واقعیت این است که بازارهای مالی، دچار حبابهای بزرگ نمیشوند، مگر آنکه نقدینگی در حجمهای بزرگ و به طور مداوم به سوی آنها گسیل شود، اما سوال اساسی این است که چه عوامل واقعی، نقدینگی را به صورت مداوم و در حجمهای بزرگ به سوی بازارهای مالی گسیل مینماید و زمینه بروز و ظهور یک حباب مالی را فراهم میآورند؟ از مهمترین عواملی که موجبات حرکت گسترده نقدینگی به سوی بازارهای مالی را فراهم میآورد میتوان به خلق گسترده پول در اقتصاد و اختلال در بازارهای دارایی رقیب به خصوص عدم تعادل نرخهای بهره به صورت مصنوعی اشاره نمود.
نقش خلق و تزریق پول به اقتصاد در شکلگیری حباب مالی
قطعا یکی از مهمترین عوامل واقعی که زمینه بروز و ظهور یک حباب مالی را فراهم مینماید، خلق و تزریق پول به اقتصاد در مقیاسی وسیع است، اما مکانیسم اثرگذاری خلق پول در ایجاد یک حباب مالی چگونه است؟ بازارهای مالی عموما آبستن فعالیتهای سفتهبازی فعالان بازار که در پی کسب سود به خصوص در کوتاهمدت هستند، قرار دارند.
آشکار است که فعالیتهای سفتهبازی با ایجاد انتظار سودهای سرمایهای بالا، میتواند منجر به افزایش قیمتهای شدید و ایجاد حباب قیمتی در سهام شرکتهای مختلف گردد که این امر به کرات در بازارهای سهام قابل مشاهده است، اما بروز یک حباب مالی در کل بازار سهام، البته پدیده کاملا متفاوتی از حبابهای قیمتی در سهام برخی شرکتها است. نکته مهم این است که احتمال ایجاد یک حباب مالی بزرگ، در غیاب خلق و تزریق پول در حجم و مقیاسی قابل توجه، اندک است. مکانیسم تاثیر خلق پول در شکلگیری حباب مالی را میتوان چنین تشریح کرد: با خلق پول اضافی و عرضه آن، بازار پول از تعادل خارج میشود. افرادی که پول اضافی را به دست آوردند، پول اضافی خود را علاوه بر خرید دارایی، به خرید سایر کالاها مانند خودرو، یخچال، لباس و... تخصیص میدهند.
مساله مهم این است که پول اضافی به صورت متناسب وارد همه بازارها نمیشود؛ نقش بازارهای دارایی در جذب پول اضافی، نقشی تعیینکننده است. با ورود پول اضافی به بازار داراییها و افزایش تقاضای داراییها، سطح قیمت داراییها، مانند دیگر بازارها، شروع به افزایش مینماید؛ این افزایش قیمت در بازار دارایی، انتظارات را شکل میدهد و فعالان بازار انتظار سود سرمایهای بالاتر و در نتیجه بازدهی کل بالاتری را خواهند داشت.
مادامی که بازدهی داراییهایی که رقیب پول به عنوان یک دارایی هستند، بیشتر از بازدهی انتظاری حاصل از نگهداری پول باشد، فعالان بازار سهم بیشتری از پول اضافی خود را به خرید دارایی اختصاص میدهند تا به خرید کالا و خدمات. ادامه این فرآیند، میتواند حبابهای بزرگ دارایی مانند حباب مالی و حباب مسکن را خلق نماید. در واقع انتظار سود سرمایهای بالا در بازارهای دارایی، دارندگان پول اضافی را جهت کسب سود به بازارهای دارایی میکشاند؛ این امر ظرفیت بالقوه بالای بازارهای دارایی را برای جذب مازاد عرضه پول در اقتصاد نشان میدهد. هرچه خلق و تزریق پول به اقتصاد بزرگتر باشد، حبابها بزرگتر و بادوامتر خواهند بود.
اگر ایجاد حباب در بازار یک دارایی، ناشی از افزایش حجم پول نباشد، آنگاه بازار داراییهای دیگر باید یک دوره انقباضی را تجربه نمایند؛ اما اینکه در هنگام شکلگیری حبابهای بزرگ دارایی، بازار عموم داراییها دوره رونق را به نسبتهای متفاوت، تجربه مینمایند، نشانهای از این امر است که خلق و تزریق پول، عامل اصلی و تعیینکننده بوده است، نه عوامل روانی و سفتهبازی.
در واقع صرف عوامل روانی و سفتهبازی در بازارهای دارایی، نمیتواند حبابهای بزرگ دارایی را خلق نماید؛ انتظارات و سفتهبازی به خودی خود، حبابهای بزرگ را خلق نمیکند، بلکه این خلق و تزریق پول است که انتظارات فعالان بازار را شکل داده و از مجرای عوامل روانی و سفتهبازی، حبابهای بزرگ را خلق نموده و گسترش میدهد. در واقع بدون پشتوانه پول، احتمال ظهور و بروز حبابهای بزرگ دارایی اعم از حبابهای مالی بسیار پایین است.
نقش اختلال در بازارهای دارایی رقیب به ویژه عدم تعادل نرخهای بهره در شکلگیری حبابهای مالی مساله مهم دیگر در شکلگیری حبابها، کشش بازار داراییهای رقیب برای جذب نقدینگی است. اگر شرایط رقابتی و آزادی نسبی در بازار تمام داراییها برقرار باشد، فرآیند تعدیل سبد دارایی فعالان بازاری موجب میشود که تخصیص منابع مالی میان بازارهای دارایی به نحوی شکل گیرد که نرخ بازدهی انتظاری (با توجه به پاداش ریسک) در تمام بازارهای دارایی همگرا شوند و تعادل میان بازارهای دارایی برقرار گردد، اما زمانی که دولت وارد عرصه شده و با مداخلات خود در بازارهای دارایی فرآیند تعدیل بازارهای دارایی را مختل نماید، آنگاه امکان بروز و ظهور یک حباب دارایی فراهم میشود. در واقع اگر دولت خواسته یا ناخواسته با مداخلات خود، تعادل میان بازارهای دارایی را به هم بزند، زمینه را برای انتقال نقدینگی از یک بازار دارایی به سوی بازار دارایی دیگر فراهم مینماید. اگر این اختلال به اندازه کافی بزرگ باشد، انتقال نقدینگی از یک بازار به بازار دیگر، میتواند خالق حبابهای دارایی باشد.
یکی از مهمترین دخالتهای دولت که در اقتصاد ایران نیز شایع است، دخالت در تعیین نرخ بهره (نرخ سود بانکی) در بازار اعتبار است. زمانی که دولت در بازار اعتبار و در سیستم بانکی سیاست تعیین سقف نرخ سود را اعمال مینماید یا نرخ سود را به صورت مصنوعی پایین نگه میدارد، موجب میشود که نرخ بازدهی نگهداری دارایی به صورت سپردههای بانکی در مقایسه با بازارهای دیگر مانند سهام یا مسکن کاهش یابد. بنابراین مردم ترجیح خواهند داد تا سپردههای خود را از بازار اعتبار خارج نموده و در بازارهای دارایی رقیب مانند سهام، طلا و مسکن نگهداری نمایند. در این شرایط اگر مداخله دولت به اندازه کافی زیاد باشد و در یک بازار خاص مانند بازار سهام زمینه سودآوری فراهم باشد، حجم نقدینگی از بازار اعتبار به سمت بازار سهام حرکت خواهد کرد و احتمال بروز یک حباب مالی در بازار سهام را افزایش خواهد داد.
ترکیدن حباب مالی و امکان بروز حفره مالی
پاشنه آشیل بازارهای مالی عامل انتظارات و پیشبینی است که در شرایط ناآگاهی و نااطمینانی به شدت تحت تاثیر عوامل روانی جمعی است. تا زمانی که خوشبینی بر بازار حاکم است و فعالان اقتصادی به بازدهیهای آینده اعتماد دارند، همهچیز خوب است، حبابها بزرگ و بزرگتر میشوند و این امر چندان نگرانکننده نمینماید. لکن زمانی که حباب میترکد و قیمتها روند کاهشی به خود میگیرند، فضای بدبینی نسبت به بازدهیهای آینده حاکم میگردد، همه چیز توسط عوامل روانی جمعی که از زیانهای انتظاری فرار میکنند، به سرعت تخریب میگردد و ارزش داراییهای مالی به سرعت سقوط مینماید و به اصطلاح حباب مالی میترکد.
در واقع فراگیر شدن بدبینی در بازارهای مالی هنگام ترکیدن حباب و سیر نزولی قیمتها، ممکن است موجب شود تا ارزش داراییهای مالی پس از ترکیدن حباب مالی، تا سطوحی بسیار پایینتر از ارزش بنیادی داراییها کاهش یابد که از آن میتوان به عنوان یک حفره مالی یاد کرد. بنابراین امکان بروز حفرههای مالی پس از ترکیدن حبابهای مالی کاملا وجود دارد. در واقع حفرههای مالی در نقطه مقابل حبابهای مالی قرار دارند و هر دو میتوانند به انحای مختلف برای بازارهای مالی و کل اقتصاد زیانبار باشند.
رد فرضیه وجود حباب مالی براساس تحلیل مبانی و شواهد واقعی بورس تهران
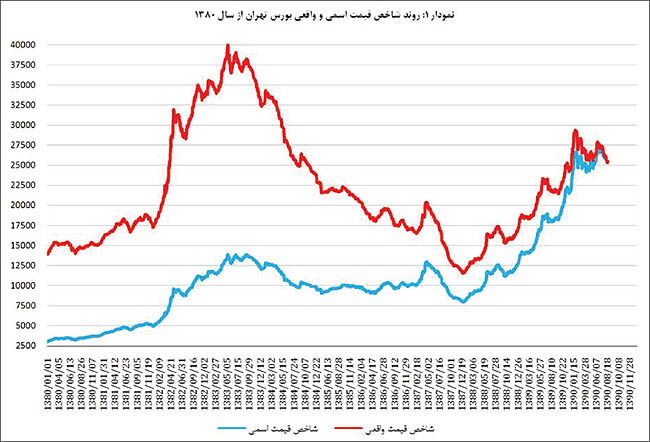
جهت تحلیل دقیقتر شواهد واقعی در بورس تهران، به بررسی تاریخی شاخص قیمت سهام از ابتدای دهه ۸۰ میپردازیم. برای این منظور باید توجه داشت که تاکید بر شاخص قیمت اسمی بورس، میتواند تا حدود زیادی گمراه کننده باشد و در مقابل شاخص قیمت واقعی بورس (تعدیل شده نسبت به شاخص قیمت مصرفکننده) میتواند انعکاس دقیقتری از وضعیت بازار سهام تهران ارائه دهد. شاخص قیمت اسمی و واقعی بورس تهران در دهه اخیر در نمودار شماره ۱ نشان داده شده است.
از ابتدای سال ۱۳۸۰ تا انتهای ۱۳۸۱، شاخص قیمت اسمی بورس تهران روند صعودی نسبتا همواری داشته است، اما از ابتدای سال ۱۳۸۲، شاخص قیمت بورس تهران روند صعودی شتابانی را آغاز کرده و طی ۱۸ ماه با رشد ۱۸۰ درصدی از حدود ۵۰۰۰ واحد، به مرز ۱۴۰۰۰ واحد در اواسط سال ۱۳۸۳ رسید. پس از آن روند نزولی بورس تهران آغاز شده و شاخص قیمت تا مرز ۹۰۰۰ واحد در اواسط سال ۱۳۸۵ کاهش یافته است. شاخص بورس بعد از آن یک دوره ثبات را در محدوده ۹ تا ۱۰ هزار تا اوایل سال ۱۳۸۷ تجربه میکند.
در سال ۱۳۸۷، ابتدا شاخص قیمت بورس با افزایش ناگهانی به مرز ۱۳۰۰۰ واحد رسیده و پس از آن با بروز بحران مالی جهانی از اواسط سال ۱۳۸۷ با افت شدیدی به مرز ۸۰۰۰ واحد در پایان سال ۸۷ میرسد. از ابتدای سال ۱۳۸۸ نیز شاخص دوباره روند صعودی پرشتابی را به خود گرفته، به نحوی که شاخص با رشد ۲۳۰ درصدی طی ۲۵ ماه، از محدوده ۸۰۰۰ واحد به مرز ۲۶۵۰۰ واحد در پایان فروردین سال ۱۳۹۰ رسیده است. از اردیبهشت ۱۳۹۰ تاکنون رشد شاخص بورس تهران متوقف شده و شاخص روند بسیار پرنوسانی را در محدوده ۲۴۰۰۰ تا ۲۷۰۰۰ واحد شاهد بوده است.
براساس تاکید بر شاخص قیمت اسمی بورس، در دهه جاری ظن بروز سه دوره حبابی در بورس تهران میرود. اولین دوره حبابی، افزایش شدید شاخص قیمت بورس در سال ۱۳۸۳ است. این حباب مالی از ابتدای سال ۱۳۸۲ شکل گرفته، در اواسط سال ۱۳۸۳ به اوج خود رسیده، پس از آن حباب ترکیده و تا پایان سال ۱۳۸۴ حباب مالی به طور کامل تخلیه شده است.
دومین حباب، یک حباب مالی نسبتا کوچک در سال ۱۳۸۷ است. این حباب مالی در ابتدای سال ۱۳۸۷ شکل گرفته، در تیرماه ۱۳۸۷ به اوج خود رسیده و تا پایان سال ۱۳۸۷ به طور کامل تخلیه شده است. اما آخرین حباب مالی مربوط به سال ۱۳۹۰ است. این حباب مالی از ابتدای سال ۱۳۸۸ شکل گرفته و تا فروردین ۱۳۹۰ به اوج خود رسیده است. رشد این حباب طی ماههای اخیر متوقف شده است و بر اساس تجربه تاریخی، انتظار میرود این حباب مالی به زودی بترکد!
اما در دهه ۸۰، شاخص قیمت واقعی بورس، روند متفاوتی از روند شاخص قیمت اسمی داشته است. شاخص واقعی بورس تهران که بر اساس قیمتهای پاییز ۱۳۹۰ محاسبه شده است، از ابتدای سال ۱۳۸۲ روند صعودی شتابانی را آغاز میکند؛ به نحوی که با رشد ۱۳۰ درصدی، طی ۱۷ ماه از ۱۷۵۰۰ واحد به مرز ۴۰۰۰۰ واحد در مرداد ۱۳۸۳ رسیده است. مقدار شاخص در مرداد ۱۳۸۳ در عین حال بالاترین مقدار تاریخی شاخص در دهه هشتاد نیز بوده است. پس از آن شاخص واقعی بورس با روند نزولی مواجه شده و طی یک دوره چهارساله با تنزل ۷۰ درصدی به کمتر از ۱۲۰۰۰ واحد در پایان سال ۱۳۸۷ رسیده
است.
مقدار واقعی شاخص در پایان سال ۱۳۸۷، حتی بسیار پایینتر از مقدار آن در سال ۱۳۸۰ بوده است. شاخص واقعی بورس از ابتدای سال ۱۳۸۸ مجددا روند صعودی به خود گرفته و با رشد ۱۵۰ درصدی طی ۲۵ ماه به مرز ۳۰۰۰۰ واحد در ابتدای ۱۳۹۰ رسیده است. پس از آن رشد شاخص واقعی بورس متوقف شده و در محدوده ۲۵۰۰۰ تا ۳۰۰۰۰ واحد در نوسان بوده است. بررسی روند شاخص قیمت واقعی بورس تهران نیز ظن بروز دو دوره حبابی در بورس تهران را به دست میدهد که یکی مربوط به سال ۱۳۸۳ و دیگری مربوط به سال ۱۳۹۰ است که مقدار شاخص واقعی با افزایش قابل توجهی مواجه شده است.
اکنون سوال اصلی این است که آیا افزایش قابل توجه شاخص از سال ۱۳۸۸ و قرار گرفتن آن در بالاترین مقادیر تاریخی، فرضیه وجود حباب مالی در سال جاری را تایید مینماید؟ جهت پاسخ به این سوال، ابتدا باید این نکته مهم را روشن کرد که بروز هر دوره افزایش شدید قیمتها در بازار سهام را نمیتوان به عنوان بروز حباب مالی مد نظر قرار داد، بلکه حباب مالی را صرفا از مسیر ارزیابی ارزش بنیادی بازار سهام و مقایسه آن با ارزش جاری آن میتوان تشخیص داد.
در واقع اگر به دلیل تغییرات بنیادی در اقتصاد، شاخص بازار سهام با افزایش قابلتوجه در یک دوره زمانی مشخص روبهرو شود و این افزایش همراه با افزایش ارزش بنیادی بازار سهام باشد، نمیتوان از افزایش قیمتها به عنوان حباب مالی یاد کرد. بنابراین معیار اصلی تشخیص حباب مالی، ارزیابی ارزش بنیادی بازار مالی است. بر این اساس جهت تحلیل و بررسی وجود حباب مالی در بورس تهران نیز، شاخص قیمت بنیادی بورس به صورت اسمی و واقعی محاسبه شده و با شاخص قیمت بورس مقایسه شده است.
شاخص قیمت بنیادی بورس به صورت واقعی بر اساس این فرض محاسبه شده است که روند حاکم بر شاخص واقعی بورس تهران در بلندمدت، انعکاسی از روند واقعی تولید و نرخ رشد اقتصاد ایران میباشد. شاخص قیمت بنیادی بورس به صورت اسمی نیز بر اساس این فرض محاسبه شده است که روند حاکم بر شاخص اسمی بورس تهران در بلندمدت، انعکاسی از روند رشد اقتصادی و نرخ تورم است. مبنای این فرض این است که به هر حال انتظار میرود تغییر تحولات بنیادی بازار سهام، انعکاسی از تغییر و تحولات بنیادی اقتصاد کشور باشد و در نتیجه میانگین ارزش سهام شرکتها در بازار سهام که در شاخص قیمت بازار سهام انعکاس مییابد، در بلندمدت از روند نرخ رشد اقتصادی و نرخ تورم تبعیت نماید.
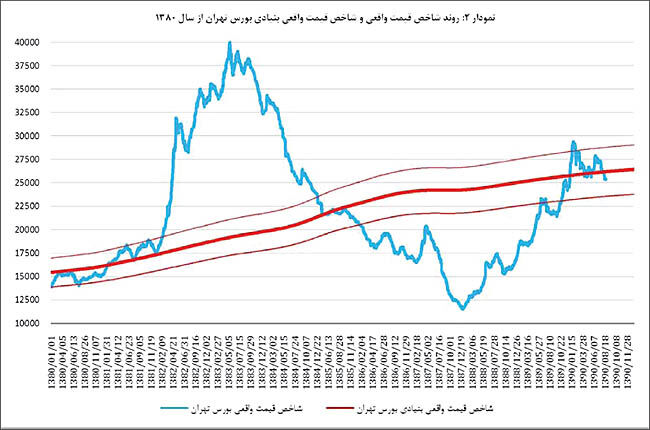
روند شاخص واقعی بنیادی و شاخص واقعی بورس تهران در دهه اخیر در نمودار ۲ نشان داده شده است. در عین حال انحراف ۱۰ درصدی از شاخص بنیادی نیز محاسبه و ارائه شده است. از مسیر مقایسه روند شاخص واقعی بنیادی با روند شاخص واقعی بورس تهران است که میتوان به صورت تحلیلی به ارزیابی حبابها و حفرههای مالی در بازار سهام تهران در دهه اخیر پرداخت و در عین حال به این سوال پاسخ داد که آیا در شرایط حاضر مقادیر واقعی شاخص قیمت بورس تهران به صورت قابل توجهی فراتر از مقادیر بنیادی شاخص قرار گرفته و یک حباب مالی در بورس تهران به وجود آمده است؟ به لحاظ تحلیلی فرض میشود که افزایش بیش از ۱۰ درصدی شاخص از مقادیر بنیادی به صورت پایدار، علامت ایجاد یک حباب مالی در بازار سهام و در مقابل کاهش بیش از ۱۰ درصدی شاخص از مقادیر بنیادی به صورت پایدار، علامت ایجاد یک حفره مالی است. مقایسه تطبیقی شاخص قیمت واقعی و انحرافات آن از مقادیر بنیادی آن در دهه اخیر بیانگر این امر است که از ابتدای دهه هشتاد تاکنون تنها یک حباب مالی بسیار بزرگ در بازار سهام تهران به وجود آمده است.
این حباب مالی از ابتدای سال ۱۳۸۲ با فراتر رفتن شاخص قیمت واقعی بورس از مقادیر بنیادی خود به میزانی بیش از ۱۰ درصد شکل گرفته و به مرور تا مرداد ۱۳۸۳ با انحراف بیش از ۱۰۰ درصدی شاخص قیمت واقعی از مقادیر بنیادی، به اوج خود رسیده است. حباب مالی ۱۳۸۳ در بورس تهران در زمستان ۱۳۸۳ ترکیده است و پس از آن شاخص قیمت واقعی بورس روند نزولی سریعی را در پیش گرفته است. دوره تخلیه کامل این حباب مالی حدود ۱ سال به طول انجامیده است؛ به نحوی که در زمستان ۱۳۸۴، شاخص قیمت واقعی بورس تهران به مقادیر بنیادی خود نزدیک شده است. اما نکته بسیار مهم اینجا است که روند نزولی شاخص پس از تخلیه کامل حباب متوقف نشده و این فرآیند نزولی تا پایان سال ۱۳۸۷ تداوم یافته است.
روند نزولی شاخص قیمت واقعی بورس تهران موجب شده است که از ابتدای سال ۱۳۸۶ انحراف شاخص از مقادیر بنیادی آن به بیش از ۱۰ درصد رسیده، به نحوی که علائم آشکاری از بروز یک حفره مالی در بورس تهران را نشان میدهد. این حفره مالی به مرور عمق بیشتری یافته و در زمستان ۱۳۸۷ با انحراف بیش از ۶۰ درصدی شاخص قیمت واقعی از مقادیر بنیادی به حضیض خود رسیده است. پس از آن از ابتدای سال ۱۳۸۸ شاخص روند صعودی به خود گرفته و طی یک دوره صعودی حدود ۲ ساله، در پاییز ۱۳۸۹، شاخص قیمت واقعی بورس تهران به مقادیر بنیادی خود نزدیک شده و حفره مالی به طور کامل برطرف شده است. در مجموع بازار سهام تهران، شاهد بروز یک حباب مالی بزرگ در نیمه اول دهه ۸۰ و یک حفره مالی عمیق در نیمه دوم دهه هشتاد بوده است.
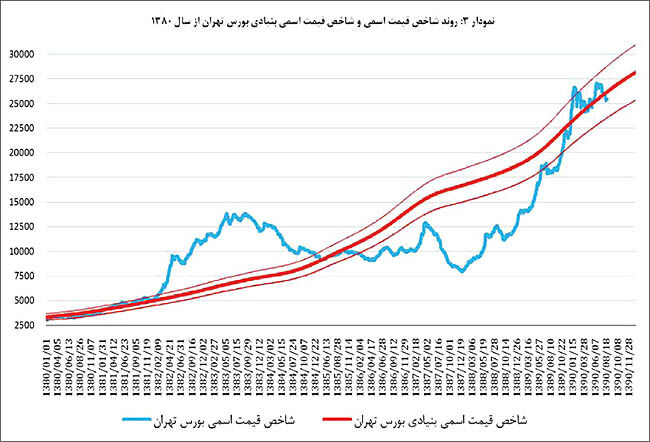
تحلیل و بررسی شاخص واقعی بورس تهران و مقایسه آن با مقادیر بنیادی شاخص نشان میدهد که در سال ۱۳۹۰، با وجود نوسانات نسبتا زیاد، در مجموع شاخص قیمت واقعی بورس تهران در محدوده بنیادی شاخص قرار داشته و هیچگونه انحراف قابل توجه شاخص از مقادیر بنیادی آن که دال بر بروز یک حباب مالی جدید در بورس تهران باشد، وجود ندارد. در حال حاضر در آبان ۱۳۹۰ نیز، شاخص قیمت واقعی بورس در سطوحی پایینتر از مقادیر بنیادی خود قرار گرفته است.
با این تفاسیر احتمالا این سوال مطرح میشود که افزایش بیش از ۲۳۰ درصدی شاخص اسمی در سالهای ۱۳۸۸ و ۱۳۸۹ را چگونه میتوان تفسیر نمود؟ بر اساس تحلیل ارائه شده، روند صعودی و شتابان شاخص بورس تهران در سالهای ۱۳۸۸ و ۱۳۸۹، نه به عنوان علائم بروز یک حباب مالی، بلکه به عنوان تلاش برای خروج از حفره مالی سال ۱۳۸۷ ارزیابی میشود. در واقع شکاف گسترده میان ارزش جاری سهام شرکتها و ارزش بنیادی آنها موجب شده است تا با بهبود نسبی شرایط اقتصادی، شاخص کل به سرعت رشد نماید و حفره مالی سال ۱۳۸۷ برطرف گردد. بنابراین با تکیه بر مجموعه تحلیلها و شواهد فوق، فرضیه وجود حباب مالی در بورس تهران در سال ۱۳۹۰ نه تنها مورد تایید قرار نمیگیرد، بلکه به صورت قوی رد میشود. در عین حال روند شاخص اسمی بنیادی و شاخص اسمی بورس تهران در دهه اخیر در نمودار ۳ نشان داده شده است. همچنین انحراف ۱۰ درصدی از شاخص اسمی بنیادی نیز محاسبه و ارائه شده است. تحلیل و بررسی شاخصهای اسمی نیز نتایجی مشابه شاخصهای واقعی به دست میدهد. علاوه بر این پیشبینی میشود مقادیر شاخص اسمی بنیادی با توجه به پیشبینی رشد اقتصادی ۵/۲ درصد و نرخ تورم ۲۰ درصد، تا پایان سال
۱۳۹۰ از ۲۸۰۰۰ واحد نیز فراتر رود.
البته باید تاکید نمود که بر اساس تجربه تاریخی بازار سهام تهران در دهه هشتاد، امکان انحرافهای نسبتا زیاد از ارزش بنیادی در کوتاهمدت وجود دارد، به نحوی که ممکن است شاخص بورس تا پایان سال از مرز ۳۰۰۰۰ واحد نیز فراتر رفته یا از محدوده ۲۵۰۰۰ واحد نیز پایینتر رود، اما انتظار میرود که در بلندمدت شاخص حول ارزش بنیادی آن در نوسان باشد. در عین حال باید توجه داشت که افزایش شاخص تا مرز ۳۰۰۰۰ واحد تا پایان سال ۱۳۹۰ نیز با عوامل بنیادی بازار سهام مطابقت دارد و چنین افزایشی نمیتواند به عنوان علائم بروز یک حباب مالی ارزیابی گردد.
پیشگیری از بروز حبابها و حفرههای مالی در بورس تهران
اگرچه حباب مالی برای فعالان بازار سهام تا زمانی که بزرگ و بزرگتر میشوند خوشایند است و به ایجاد سودهای سرشار خواهد انجامید، اما آنچه روشن است اینکه حبابهای مالی پایدار نخواهند بود و در نهایت هر حباب مالی خواهد ترکید و زیانهای بزرگ خلق خواهد کرد. به همین دلیل قطعا بخش عمدهای از فعالان بازار سهام ترجیح میدهند که روند نوسانات شاخص قیمت بورس در محدوده ارزش بنیادی آن رخ دهد و دولت از سیاستهایی که زمینه ایجاد حبابها و حفرههای مالی بزرگ را در بازار سهام فراهم مینماید، پرهیز کند.
بروز حبابها و حفرههای مالی در بازارهای مالی میتواند به بیثباتی در بخش واقعی اقتصاد منتهی گردد و هزینههای بزرگی را بر بخش واقعی اقتصاد تحمیل نماید. به علاوه شکلگیری حبابها و حفرههای مالی به بازتوزیع گسترده ثروت در بازارهای مالی منجر شده و به سودهای بادآورده برای عدهای و زیانهای گسترده برای عدهای دیگر منجر شود. حبابهای مالی در فرآیند گسترش خود منتج به ایجاد رانتهای بادآورده برای دارندگان داراییهای مالی میگردند. این امر به این صورت انجام میپذیرد که در فرآیند شکلگیری و بزرگ شدن حباب مالی، با افزایش حبابی قیمت داراییهای مالی، به طور مداوم بر ارزش بازار مالی افزوده شده و ثروت میان فعالان بازار به طور پیوسته از طریق معامله داراییهای مالی منتقل و بازتوزیع میگردد. در نهایت در دوره ترکیدن حباب، ارزش بازار مالی سقوط کرده و هزینه این سقوط ارزش بر دارندگان دارایی مالی در دوره ترکیدن حباب تحمیل خواهد شد.
در واقع در فرآیند شکلگیری، گسترش و در نهایت ترکیدن حباب، حجم بزرگی از ثروت از دارندگان دارایی در دوره ترکیدن حباب به بقیه دارندگان دارایی تا پیش از مرحله ترکیدن حباب، منتقل خواهد گشت. بنابراین با ترکیدن یک حباب مالی، حجم بزرگی از ثروت میان فعالان بازار آن دارایی به نفع دارندگان اولیه و به زیان دارندگان دارایی در دوره ترکیدن حباب، بازتوزیع میگردد. البته باید توجه داشت که نوسانات جزء ذاتی بازارهای مالی است، اما با توجه به تحلیل فوق به نظر میرسد که بروز حبابها و حفرههای مالی بزرگ عمدتا ناشی از بروز عدم تعادلهایی است که در نتیجه سیاستها و مداخلات دولت به وجود میآید.
از مهمترین این سیاستها میتوان به سیاستهای پولی و اعتباری اشاره نمود. اعمال سیاستهای پولی انبساطی با نرخهای بالای رشد حجم پول و کاهش و پایین نگهداشتن دستوری نرخهای سود بانکی از مهمترین سیاستهایی هستند که میتوانند زمینه ایجاد حبابهای دارایی به ویژه حبابهای مالی را فراهم نمایند. ارزیابی شرایط اقتصاد ایران در حال حاضر نشان میدهد که از دو عامل عمده واقعی جهت ایجاد زمینه برای شکلگیری حباب مالی در بازار سهام تهران در اقتصاد ایران، عامل افزایش قابل توجه حجم نقدینگی چندان جدی نیست و تنها عامل اختلال در بازارهای دارایی رقیب که مهمترین آن پایین نگهداشتن نرخهای سود بانکی به صورت دستوری است، وجود دارد. به عبارت دیگر، شرایط و زمینه وقوع یک حباب مالی در بورس تهران به حد کفایت وجود ندارد. بررسی حجم نقدینگی در اقتصاد ایران نشان میدهد که نرخ رشد نقدینگی که در سال ۱۳۸۵ به مرز ۴۰ درصد و به اوج خود رسیده بود، از سال ۱۳۸۶ با روند نزولی مواجه شده و در پایان سال ۱۳۸۷ به حدود ۱۵ درصد کاهش یافت.
از سال ۱۳۸۸ نیز با وجود افزایش نرخ رشد نقدینگی، نرخ رشد حجم پول در محدوده ۲۵ درصد مهار شده است. این امر بیانگر اعمال سیاست پولی انقباضی نسبتا به سالهای ۱۳۸۵ و ۱۳۸۶، توسط دولت و بانک مرکزی در چهار سال گذشته بوده است و حاکی از این امر است که خطر ایجاد حباب دارایی به ویژه حباب مالی به واسطه افزایش بیش از حد حجم نقدینگی بسیار کمرنگ شده است. در مقابل سیاست کاهش دستوری نرخهای بهره در سال ۱۳۹۰ زمینه ایجاد جریانهای سفته بازی در بازارهای دارایی را فراهم نموده است.
این جریانهای سفتهبازی در سال ۱۳۹۰ ابتدا موجب جهش سریع قیمتها در بازار سهام شد و پس از آن بازارهای طلا و ارز را هدف قرار داد. البته از آنجا که این جریانات سفته بازی با افزایش نرخ رشد نقدینگی همراه نشد، به ایجاد حبابهای پایدار در بازارهای دارایی کشور منتهی نشد، اگرچه هنوز فشار این جریانات سفتهبازی بر بازار طلا و ارز زیاد است. بر این اساس به نظر میرسد تداوم سیاست کنترل و تثبیت نرخ رشد نقدینگی از یک سو و تعدیل نرخهای سود بانکی از سوی دیگر میتواند شرایط باثباتتری را برای بازارهای دارایی به ویژه بازار سهام به ارمغان آورد و از خطر بروز حباب مالی پیشگیری نماید.