پیشگیری از بروز حباب دارایی در بازار مسکن
عکس: آکو سالمی<br> حمید زمانزاده<br>۱. مقدمه<br>بروز بحران مالی جهانی در سال ۲۰۰۸ و پیامدهای رکودی ناشی از آن، که از شکستن حباب بازار مسکن در آمریکا و به دنبال آن سایر بازارهای مالی آغاز شد، یکی از بزرگترین نمونههای اثرات مخرب حبابهای دارایی است.
عکس: آکو سالمی
حمید زمانزاده
۱. مقدمه
بروز بحران مالی جهانی در سال ۲۰۰۸ و پیامدهای رکودی ناشی از آن، که از شکستن حباب بازار مسکن در آمریکا و به دنبال آن سایر بازارهای مالی آغاز شد، یکی از بزرگترین نمونههای اثرات مخرب حبابهای دارایی است.
بازار مسکن در اقتصاد ایران حداقل ظهور و سقوط یک حباب دارایی را در سیر تاریخی خود در سال ۱۳۸۷ تجربه نموده است، که علاوه بر حاکم نمودن رکود در بخش مسکن، به دلیل همبستگی بالای بخش مسکن و تولید ناخالص داخلی، موجبات تشدید رکود اقتصاد کشور در سالهای ۸۷ و ۸۸ را فراهم نمود. در واقع شکستن حبابهای دارایی اعم از داراییهای مالی یا فیزیکی، با توجه به اندازه و مقیاسشان، میتوانند خالق بحرانهای مالی و عامل ایجاد اثرات مخرب بر عملکرد اقتصادی باشند. تجربه نشان داده است، زمانی که یک حباب دارایی تا حد زیادی بزرگ شده و به مرحله شکستن رسیده است، قدرت مانور سیاستگذاران اقتصادی برای مدیریت آن به حداقل میرسد و عملا اقدام مفیدی برای جلوگیری از شکستن حباب دارایی میسر نیست. این امر اهمیت مدیریت اقتصاد کلان جهت پیشگیری از وقوع حبابهای دارایی را نشان میدهد. هدف مقاله حاضر تحلیل نظری حبابهای دارایی، بررسی تجربی حباب مسکن در اقتصاد ایران و بررسی سیاستهای مناسب جهت جلوگیری از ظهور و سقوط حباب مسکن و پیامدهای منفی ناشی از آن است.
۲. حباب دارایی چیست و چگونه به وجود میآید؟
هنگامیکه قیمت جاری یک دارایی از ارزش بنیادی آن فراتر میرود و این انحراف به صورت مداوم طی یک بازه زمانی افزایش مییابد، ما به اصطلاح با یک حباب دارایی مواجه هستیم. حبابها اگر چه ممکن است در بازار کالاهای مختلف مانند بازار نفت به وجود آیند، اما عمدتا در بازارهای دارایی مانند بازار سهام و مسکن شکل میگیرند. اقتصاددانان در مواجهه با تجربه واقعی حبابها در بازارهای دارایی دیدگاههای متفاوتی را مطرح میکنند. دیدگاه اقتصاددانان مدرن، مانند مکتب شیکاگو و طرفدارانِ اقتصاد طرف عرضه، تکذیب وجود هرگونه حباب است و معتقدند آنچه به عنوان حباب مطرح میشود، در واقع نتیجه عوامل واقعی است. به نظر میرسد اقتصاددانان طرف عرضه و اقتصاددانان مکتب شیکاگو معتقدند که تأیید وجود حباب در بازار یک نوع توهین به انسان اقتصادی است، چراکه آنها این موضوع را به عنوان بیان یک سری نقایص روانی و ذهنی در افراد میدانند که رفع آنها نیاز به دخالت دولت دارد.
دیدگاه دوم که از سوی کینزینها و طرفداران فایننس رفتاری مانند رابرت شیلر حمایت میشود، بیانگر این مطلب است که اولا وجود حبابها، یک واقعیت است و ثانیا حبابها به دلیل عوامل روانی و ذهنی فعالان بازار که در عبارت غیرعقلانی بودن افراطی خلاصه میشود و در کانون آن رفتارهای سفتهبازی فعالان بازار قرار دارد، ایجاد میشوند. براساس این دیدگاه ظهور و سقوط حبابها ناشی از هوش هیجانی و احساسات فوقالعاده زیاد انسانها هستند. اگرچه عوامل واقعی نقشی را در ایجاد حبابها ایفا میکنند، اما عوامل علّی مهم برای خلق مسیر ظهور و سقوط حبابها، عوامل روانی هستند. حبابها گسترش پیدا میکنند، به دلیل اینکه افراد نسبت به شرایط موجود مطمئن میشوند و فرآیند افزایش قیمتها در مسیر گسترش حباب، از خود تغذیه میکند و در نهایت با از دست رفتن اعتماد نسبت به تداوم و پایداری حباب، یک حباب میترکد.
دیدگاه سوم متعلق به مکتب اتریشی است، که معتقد است حبابها متشکل از تغییرات واقعی و روانیای هستند که از مسیر سیاستهای پولی ایجاد میشوند. حباب، ناشی از سیاست پولی انبساطی است. به عبارت دیگر در غیاب تزریق پول، حبابها حادث نمیشوند. نتیجه تزریق پول به اقتصاد این است که توزیع نادرست منابع گسترش مییابد و بدین وسیله فعالیتهای سفتهبازی و نامولد نسبت به فعالیتهای مولد افزایش مییابند و از آنها پیشی میگیرند. این دیدگاه این مزیت را دارد که علل اقتصادی حبابها را مشخص می کند؛ در نتیجه با آگاهی از علل اقتصادی ایجاد حبابها میتوان سیاستهایی اتخاذ کرد که مانع از ایجاد و گسترش حبابها شد.
بنابراین براساس دیدگاه اقتصاددانان کینزی، ظهور و بروز حبابهای دارایی ناشی از رفتارهای غیرعقلایی، هوش هیجانی و احساسات فوقالعاده زیاد انسانها و حرص و طمع آنان برای کسب سود از طریق فعالیتهای سفتهبازی است که جان مینارد کینز از آن به عنوان خوی حیوانی یاد میکند؛ اما از نظر بخشی از اقتصاددانان نئوکلاسیک، حبابها میتوانند عقلایی باشند. در واقع به وجود آمدن حبابهای دارایی به این معنا نیست که فعالان بازار غیرعقلایی رفتار میکنند و دچار توهم شدهاند و قیمتهای حبابی دارایی را به اشتباه به عنوان ارزش بنیادی دارایی ارزیابی کرده و دارایی را به خاطر ارزش بنیادی آن تقاضا کرده و میخرند، بلکه آنها در انتظار افزایش بیشتر و بیشتر قیمت دارایی و بنابراین کسب سود سرمایهای حاصل از دارایی در کوتاهمدت هستند و در نتیجه به نحو عقلایی به فرآیند ایجاد حباب میپیوندند.
حبابها خواه عقلایی قلمداد گردند، خواه غیر عقلایی، این امر محرز است که عوامل روانی و ذهنی و فعالیتهای سفتهبازی فعالان بازار که به طمع سود انتظاری حاصل از خرید دارایی حبابی در کوتاهمدت صورت میپذیرند، قطعا جزء مهم و جداییناپذیر از مکانیسم انتشار و گسترش حبابها هستند؛ اما اگر به تحلیل علی حبابها علاقهمند باشیم، به این نتیجه میرسیم که انتظارات و عوامل روانی خواه عقلایی باشند و خواه غیرعقلایی، برای بروز و ظهور حبابهای بزرگ دارایی کافی نیستند و به خودی خود نمیتوانند موجب شکلگیری حبابهای بزرگ دارایی شوند. به نظر میرسد لازمه شکلگیری فرآیندهای حبابی در بازارهای دارایی، تجمیع مجموعهای از عوامل روانی و واقعی است؛ به عبارت بهتر، زمانی که عوامل واقعی، زمینههای واقعی بروز و ظهور حبابها را فراهم کردند، آنگاه عوامل روانی و فعالیتهای سفتهبازی فعالان بازار، مایه انتشار و گسترش حبابها میشوند.
واقعیت این است که بازارهای دارایی مانند بازار مسکن، دچار حبابهای بزرگ نمیشوند، مگر آنکه نقدینگی در حجمهای بزرگ و به طور مداوم به سوی آنها گسیل شود. اما سوال اساسی این است که چه عوامل واقعی، نقدینگی را به صورت مداوم و در حجمهای بزرگ به سوی بازار یک دارایی خاص گسیل مینماید و زمینه بروز و ظهور یک حباب دارایی را فراهم میآورند؟
۱.۲. نقش خلق و تزریق پول به اقتصاد در شکل گیری حبابها
قطعا یکی از مهمترین عوامل واقعی که زمینه بروز و ظهور یک حباب دارایی را فراهم مینماید، خلق و تزریق پول به اقتصاد در مقیاسی وسیع است. اما مکانیسم اثرگذاری خلق پول در ایجاد یک حباب دارایی چگونه است؟ در تجزیه و تحلیل پولی مکاتب فکری اقتصاد کلان، کمتر به نقش بازارهای دارایی توجه شده است. عموما مباحث در مورد نقش و تاثیرات پول در اقتصاد، به بررسی تاثیرات پول در عملکرد بازار کالا و خدمات و در نتیجه تولید و اشتغال محدود شده است.
ماهیت و کارکرد پول در سنت کلاسیکی اساسا به عنوان وسیله مبادله و سنجش ارزش است و اهمیتی بیش از این ندارد؛ به نحوی که هر کالای دیگری میتواند نقش پول را ایفا نماید. تحت سنت فکری کلاسیک، ایده تفکیک کلاسیکی بسط و گسترش یافت و به ایده مسلط در اندیشه اقتصادی تبدیل شد. بر اساس تفکیک کلاسیکی، اقتصاد به دو بخش واقعی و پولی تفکیک شد، که در آن پول در بلندمدت خنثی است، به نحوی که در بلندمدت پول در تعیین متغییرهای واقعی اقتصاد مانند تولید واقعی، اشتغال و نرخ بهره واقعی نقشی نداشت و در نتیجه پول از تحلیلهای بخش واقعی اقتصاد محو شد.
مکاتب فکری دیگر در اقتصاد کلان، ایده تفکیک کلاسیکی را زیر سوال بردند و در صدد برآمدند تا نقش پول را در عملکرد واقعی اقتصاد مورد تحلیل قرار دهند. وجه مشترک نظریات اقتصادی در زمینه نقش پول این بود که کمتر به نقش و ظرفیت بازارهای دارایی در هضم و جذب پول توجه شد و بازارهای دارایی در حاشیه تجزیه و تحلیلهای پولی قرار داشتند؛ آنچه اهمیت داشت، نقش پول در تولید و اشتغال بود.
کینز در نظریه عمومیخود درصدد رد تفکیک کلاسیکی و پیوند دادن پول و بخش واقعی اقتصاد بود. کینز جهت پیوند دادن پول و عملکرد بخش واقعی اقتصاد، انتظارات و پیشبینی عوامل اقتصادی را از طریق مفهوم رجحان نقدینگی و تقاضای سفتهبازی پول وارد نظریه عمومیخود درباره نرخ بهره نمود و از مسیر نرخ بهره، تاثیر پول بر عملکرد اقتصادی را مورد بررسی قرار داد. کینز در نظریه تقاضای پول خود، آلترناتیو نگهداری پول به عنوان ذخیره ارزش را صرفا به اوراق قرضه محدود نمود. در واقع کینز اوراق قرضه را به عنوان نماینده داراییهای مختلف در نظر گرفت؛ از آنجا که کینز تغییرات قیمت اوراق قرضه را صرفا تابعی از نرخ بهره انتظاری میدانست، از تاثیر مستقیم حجم پول بر تقاضای اوراق قرضه و به خصوص سایر داراییها غافل ماند، یا اهمیت آن را کمتر از حد برآورد نمود. به همین جهت بود که کینز در برآورد تقاضای سفتهبازی پول دچار خطا شد و اهمیتی بیش از حد برای تقاضای سفتهبازی پول قائل شد.
میلتون فریدمن با ارائه نظریه تقاضای پول خود، گسترش و پیشرفت قابل ملاحظهای در نظریه تقاضای پول ایجاد نمود. جایگاه بازارهای دارایی در نظریه فریدمن، نسبت به نظریه کینز، قابل ملاحظه بود؛ اما فریدمن نیز اساسا متوجه اثر پول بر تولید، اشتغال و تورم بود و بازارهای دارایی نقشی حاشیهای در تحلیل فریدمن بازی مینمود. در واقع فریدمن نیز به ظرفیت بالقوه عظیم بازارهای دارایی برای جذب پول چندان توجهی ننمود.
یک مساله مهم این است که اثر تخصیصی و توزیعی تغییرات حجم پول در اقتصاد، به جز مواردی خاص، عموما مورد تجزیه و تحلیل مکاتب فکری اقتصاد کلان قرار نگرفته است. در عموم تجزیه و تحلیلهای اقتصادی، این فرض ضمنی برقرار بوده است که مقدار پول اضافی که وارد سیستم اقتصادی میگردد، به طور متناسب بین همه افراد و نیز به طور متناسب بین همه بازارها تقسیم میگردد و بر این اساس در عمده تحلیلها اثر تولیدی پول اضافی مورد بررسی و تجزیه و تحلیل قرار میگیرد. در این شرایط با افزایش موجودی پول، با وجود اینکه درآمد پولی همه افراد افزایش مییابد، اما سهم همه افراد از کل درآمد پولی ثابت باقی خواهد ماند؛ اینکه به لحاظ نظری این پول اضافی در بازارها و عملکرد کل اقتصاد چه اثری باقی خواهد گذارد، به مفروضات ما در مورد اقتصاد و عوامل اقتصادی بر میگردد؛ اگر فروض کلاسیکها و نئوکلاسیکها مبنی بر عدم توهم پولی فعالان اقتصادی و تسویه مداوم و پیاپی بازارها و در نتیجه اشتغال کامل صادق باشد، آنگاه این پول اضافی بدون تغییر دادن قیمتهای نسبی، صرفا به افزایش سطح عمومیقیمتها در تمامی بازارها و به عبارتی تورم منجر خواهد شد و در نتیجه بر متغیرهای
واقعی اعم از تولید کل جامعه و اشتغال بیتاثیر است. از طرف دیگر اگر اقتصاد در شرایط رکودی قرار داشته باشد یا درجاتی از توهم پولی حاکم باشد، تحت نگرش کینزینها و مکتب پولی، این پول اضافی میتواند منجر به افزایش تولید و اشتغال اقتصاد گردد.
اما مساله مهم این است که علاوه بر میزان پول اضافی که وارد سیستم اقتصادی میگردد، اینکه پول اضافی چگونه و از چه مسیری وارد سیستم اقتصادی گشته و راه خود را در سیستم اقتصادی پیدا مینماید، در نحوه اثرگذاری آن بر عملکرد اقتصادی نقشی تعیینکننده دارد. این مساله مورد توجه مکتب اتریشی بوده است، به نحوی که میزس در این مورد میگوید، مقدار اضافی پول در وهله اول به جیب تمامی افراد راه پیدا نمیکند، آن افرادی نیز که در ابتدا منتفع شدهاند، به یک میزان نفع نبردهاند و افرادی هم که به یک میزان پول اضافی به دستشان رسیده است، رفتار و عملکرد یکسانی ندارند. این مساله در واقع ناظر بر این امر است که پول اضافی به طور متناسب میان همه افراد و نیز در همه بازارها در اقتصاد توزیع نمیگردد، در نتیجه با تزریق پول جدید، با توجه به نحوه توزیع و انتشار پول اضافی در سیستم اقتصادی، علاوه بر کاهش قدرت خرید پول، قیمتهای نسبی نیز تحت تاثیر قرار خواهد گرفت. بنابراین نهتنها بازارهای مختلف با تزریق پول در اقتصاد به یک میزان تحت تاثیر قرار نمیگیرند، بلکه نحوه تخصیص منابع، توزیع درآمد و توزیع ثروت نیز تغییر مییابد. در واقع حتی اگر حراجگر
والراسی به لحاظ نظری وجود داشته باشد و بازارها به طور پیوسته تسویه گردند، خلق پول اضافی با توجه به مکانیسم توزیع و انتشار آن در سیستم اقتصادی، میتواند اثر توزیعی و تخصیصی بزرگی را بر اقتصاد بر جای گذارد و در این تحلیل، بازارهای دارایی نقش مهمی ایفا مینمایند. بر این اساس میتوان با استفاده از نظریه تقاضای پول فریدمن و تحلیل فریدمن از مکانیسم تعدیل بازار پول، به بازتفسیر نقش پول در عملکرد اقتصادی پرداخت، به نحوی که تعادل بازارهای دارایی و شکلگیری و گسترش حبابهای دارایی در کانون توجه باشد.
تقاضای پول فریدمن معرف یک رابطه تبعی با ثبات بین تقاضای ماندههای حقیقی و تعداد محدودی از متغیرهای تعیینکننده آن میباشد. بر اساس نظر فریدمن تقاضای پول بستگی به سه عامل دارد: الف) محدودیت ثروت که تعیینکننده حداکثر پولی است که میتوان نگهداری نمود، ب) بازدهی یا عایدی پول در مقایسه با بازدهی سایر داراییهای حقیقی و مالی که میتوان ثروت را به آن شکل نیز نگهداری نمود و ج) سلیقه و ترجیحات صاحب دارایی. نحوه تخصیص کل ثروت بستگی به نرخ بازدهی نسبی داراییهای مختلف دارد. در وضعیت تعادل، ثروت به گونهای بین داراییها اختصاص مییابد که نرخ بازدهی آنها برابر شود. هرگاه نرخ بازدهی نهایی داراییها برابر نباشد، فعالان اقتصادی ثروت خود را بین داراییهای مختلف، تخصیص مجدد خواهند داد؛ این فرآیند تعدیل سبد دارایی، هسته مرکزی نظریه پولگرایان در مورد مکانیسم انتقال است که به موجب آن تغییرات در حجم پول بر بخش حقیقی اثر میگذارد. آنچه در کانون توجه ما قرار میگیرد، همین فرآیند تعدیل مجدد سبد دارایی است.
فرآیند تعدیل سبد دارایی چگونه است؟ از نظر فریدمن افراد بخشی از ثروت خود را به صورت پول نقد نگهداری مینمایند؛ اما آنچه در نگهداری پول مهم است، مبلغ اسمیآن نیست، بلکه مردم در نگهداری پول متوجه موجودی واقعی پول نگهداری شده نزد خود هستند. «مردم سماجت فوقالعادهای نسبت به قدرت خریدی که مایل به نگهداری آن هستند، از خود نشان میدهند» (فریدمن، ۱۹۷۰) و به سختی حاضرند که در آن تغییری به وجود آورند، مگر اینکه انگیزه مهمی برای آنها پدید آید. اگر حجم پول افزایش یابد، مردم سعی خواهند نمود تا قدرت خرید اضافی را خرج کنند و بار دیگر موجودی واقعی مطلوب خود از پول را نگهداری نمایند. در الگوهای کینزی مردم پولهای اضافی خود را صرف خرید اوراق قرضه نموده که منجر به افزایش قیمت اوراق قرضه و کاهش نرخ بهره خواهد گشت، که این امر میتواند منجر به افزایش سرمایهگذاری و تولید ملی گردد؛ اما در الگوی فریدمن مردم پول اضافی خود را علاوه بر خرید داراییهای مالی، به خرید داراییهای دیگر مانند زمین و مسکن و سایر کالاهای مانند خودرو، یخچال، لباس و... تخصیص میدهند؛ باید توجه داشت که خرج پولهای اضافی توسط بعضی از مردم به عنوان خریدار، منجر
به افزایش موجودی پول افراد دیگر به عنوان فروشنده خواهد شد، اما ادامه این فرآیند در نهایت به تعدیل موجودی پول واقعی مردم و تعادل مجدد خواهد انجامید؛ بررسی این که فرآیند تعدیل چه مسیری را طی خواهد نمود، بخش مهمیاز تحلیل نقش پول در بازارهای دارایی و شکلگیری و گسترش حبابها را تشکیل میدهد.
بازارهای دارایی اعم از داراییهای مالی و فیزیکی، مانند بازار سهام، بازار اوراق قرضه و مشتقات مالی، بازار مسکن و غیره، عموما آبستن فعالیتهای سفتهبازی فعالان بازار که در پی کسب سود (به خصوص در کوتاهمدت) هستند، قرار دارند. نرخ بازدهی انتظاری حاصل از یک دارایی، برابر با مجموع نسبت قیمتی سود سهم (نسبت بازدهی مستقیم به قیمت دارایی) و سود سرمایه (بازدهی ناشی از تغییرات قیمت) است. آشکار است که فعالیتهای سفتهبازی با ایجاد انتظار سودهای سرمایهای بالا برای یک دارایی، میتواند منجر به افزایش قیمتهای بزرگ و ایجاد حباب گردد که این امر به خوبی در بازارهای سهام قابل مشاهده است. اما نکته مهم این است که چنین حبابهایی، عموما حبابهایی محدود و نهچندان بزرگ و نهچندان موثر و قابل توجه در سطح کلان اقتصاد هستند. در واقع نکته مهم این است که احتمال ایجاد یک حباب بزرگ، در غیاب خلق و تزریق پول در حجم و مقیاسی قابل توجه، اندک است. مکانیسم تاثیر خلق پول در شکلگیری حباب دارایی را میتوان چنین تشریح کرد: با خلق پول اضافی و عرضه آن، بازار پول از تعادل خارج میشود. افرادی که پول اضافی را به دست آوردند، پول اضافی خود را علاوه
بر خرید دارایی، به خرید سایر کالاهای مانند خودرو، یخچال، لباس و ... تخصیص میدهند. مساله مهم این است که پول اضافی به صورت متناسب وارد همه بازارها نمیشود؛ نقش بازارهای دارایی در جذب پول اضافی، نقشی تعیینکننده است. با ورود پول اضافی به بازار داراییها و افزایش تقاضای داراییها، سطح قیمت داراییها، مانند دیگر بازارها، شروع به افزایش مینماید؛ این افزایش قیمت در بازار دارایی، انتظارات را شکل میدهد و فعالان بازار انتظار سود سرمایهای بالاتر و در نتیجه بازدهی کل بالاتری خواهند داشت. مادامیکه بازدهی داراییهایی که رقیب پول به عنوان یک دارایی هستند، بیشتر از بازدهی انتظاری حاصل از نگهداری پول میباشد، فعالان بازار سهم بیشتری از پول اضافی خود را به خرید دارایی اختصاص میدهند تا به خرید کالا و خدمات؛ ادامه این فرآیند، میتواند حبابهای بزرگ دارایی را خلق نماید. در واقع انتظار سود سرمایهای بالا در بازارهای دارایی، دارندگان پول اضافی را جهت کسب سود به بازارهای دارایی میکشاند؛ این امر ظرفیت بالقوه بالای بازارهای دارایی را برای جذب مازاد عرضه پول در اقتصاد نشان میدهد. هرچه خلق و تزریق پول به اقتصاد بزرگتر باشد،
حبابها بزرگتر و بادوامتر خواهند بود. اگر ایجاد حباب در بازار یک دارایی، ناشی از افزایش حجم پول نباشد، آنگاه بازار داراییهای دیگر باید یک دوره انقباضی را تجربه نمایند؛ اما اینکه در هنگام شکلگیری حبابهای بزرگ دارایی، بازار عموم داراییها دوره رونق را به نسبتهای متفاوت، تجربه مینمایند، نشانهای از این امر است که خلق و تزریق پول، عامل اصلی و تعیینکننده بوده است، نه عوامل روانی و سفتهبازی. در واقع صرف عوامل روانی و سفتهبازی در بازارهای دارایی، نمیتواند حبابهای بزرگ دارایی را خلق نماید؛ انتظارات و سفتهبازی به خودی خود، حبابهای بزرگ را خلق نمیکند، بلکه این خلق و تزریق پول است که انتظارات فعالان بازار را شکل داده و از مجرای عوامل روانی و سفتهبازی، حبابهای بزرگ را خلق نموده و گسترش میدهد. در واقع بدون پشتوانه پول، احتمال ظهور و بروز حبابهای بزرگ دارایی بسیار پایین است.
۲.۲. نقش تعیین نرخهای بهره در شکلگیری حبابها
مساله مهم دیگر در شکلگیری حبابها، کشش بازار داراییهای رقیب برای جذب نقدینگی است. اگر شرایط رقابتی و آزادی نسبی در بازار تمام داراییها برقرار باشد، فرآیند تعدیل سبد دارایی فعالان بازاری موجب میشود که تخصیص منابع مالی میان بازارهای دارایی به نحوی شکل گیرد که نرخ بازدهی انتظاری(با توجه به پاداش ریسک) در تمام بازارهای دارایی همگرا شوند و تعادل میان بازارهای دارایی برقرار گردد. اما زمانی که دولت وارد عرصه شده و با مداخلات خود در بازارهای دارایی فرآیند تعدیل بازارهای دارایی را مختل نماید، آنگاه امکان بروز و ظهور یک حباب دارایی فراهم میشود. در واقع اگر دولت خواسته یا ناخواسته با مداخلات خود، تعادل میان بازارهای دارایی را به هم بزند، زمینه را برای انتقال نقدینگی از یک بازار دارایی به سوی بازار دارایی دیگر فراهم مینماید؛ اگر این اختلال به اندازه کافی بزرگ باشد، انتقال نقدینگی از یک بازار به بازار دیگر، میتواند خالق حبابهای دارایی باشد. یکی از مهمترین دخالتهای دولت که در اقتصاد ایران نیز شایع است، دخالت در تعیین نرخ بهره(نرخ سود بانکی) در بازار اعتبار است. زمانی که دولت در بازار اعتبار و در سیستم بانکی
سیاست تعیین سقف نرخ سود را اعمال مینماید یا نرخ سود را به صورت مصنوعی پایین نگه میدارد، موجب میشود که نرخ بازدهی نگهداری دارایی به صورت سپردههای بانکی در مقایسه با بازارهای دیگر مانند سهام یا مسکن کاهش یابد. بنابراین مردم ترجیح خواهند داد تا سپردههای خود را از بازار اعتبار خارج نموده و در بازارهای دارایی رقیب مانند سهام، طلا و مسکن نگهداری نمایند. در این شرایط اگر مداخله دولت به اندازه کافی زیاد باشد و در یک بازار خاص مانند مسکن زمینه سودآوری فراهم باشد، حجم نقدینگی از بازار اعتبار به سمت بازار مسکن حرکت خواهد کرد و احتمال بروز یک حباب دارایی در بازار مسکن را افزایش خواهد داد.
۳. تاثیر بروز حبابهای دارایی بر اقتصاد چیست؟
پاشنه آشیل بازارهای دارایی عامل انتظارات و پیشبینی است که در شرایط ناآگاهی و نااطمینانی به شدت تحت تاثیر عوامل روانی جمعی است. تا زمانی که خوشبینی بر بازار حاکم است و فعالان اقتصادی به بازدهیهای آینده اعتماد دارند، همهچیز خوب است، حبابها بزرگ و بزرگتر میشوند و این امر چندان نگرانکننده نمینماید؛ لکن زمانی که حباب میترکد و قیمتها روند کاهشی به خود میگیرند، فضای بدبینی نسبت به بازدهیهای آینده حاکم میگردد، همه چیز توسط عوامل روانی جمعی که از زیانهای انتظاری فرار میکنند، به سرعت تخریب میگردد و ارزش آن دارایی به سرعت سقوط مینماید. واقعیت این است که بحران در بازارهای دارایی، به سرعت شکل میگیرد و به سرعت گسترش مییابد. به علاوه هر چه بازارهای دارایی به هم پیوستهتر باشد، بحران در یک بازار، به سرعت در بازارهای دیگر منتقل میشود. ترکیدن یک حباب دارایی، بسته به اندازهای که دارد، میتواند خالق اثرات و بحرانهای بزرگی در اقتصاد باشد. اثرات عمده حبابها در اقتصاد، عبارتند از اثرات بازتوزیع ثروت و خلق بحرانهای اقتصادی.
۱.۳. اثر بازتوزیع ثروت به وسیله حبابها
حبابها در فرآیند گسترش منتج به ایجاد رانت برای دارندگان آن میگردند؛ این امر به این صورت انجام میپذیرد که در فرآیند شکلگیری و بزرگ شدن حباب، با افزایش حبابی قیمت دارایی، به طور مداوم بر ارزش بازاری کل دارایی موجود افزوده میگردد و ثروت میان فعالان بازار به طور پیوسته از طریق معامله دارایی منتقل و بازتوزیع میگردد؛ در نهایت در دوره ترکیدن حباب، ارزش بازاری کل دارایی موجود سقوط کرده و هزینه این سقوط ارزش در دوره ترکیدن حباب بر دارندگان دارایی تحمیل خواهد شد. در واقع در فرآیند شکلگیری، گسترش و در نهایت ترکیدن حباب، حجم بزرگی از ثروت از دارندگان دارایی در دوره ترکیدن حباب به بقیه دارندگان دارایی تا پیش از مرحله ترکیدن حباب، منتقل خواهد گشت. بنابراین با ترکیدن یک حباب دارایی، حجم بزرگی از ثروت میان فعالان بازار آن دارایی به نفع دارندگان اولیه و به زیان دارندگان دارایی در دوره ترکیدن حباب، بازتوزیع میشود.
۲.۳. اثر حبابها بر ارزش بنیادی یک دارایی
حبابها میتوانند منتج به ایجاد اثرات واقعی بر عوامل بنیادی بازار دارایی نیز بشوند. این امر بستگی به این دارد که آیا یک دارایی قابلیت تولید دارد یا ندارد. بسیاری از داراییها تا حدی قابل تولید هستند. اگر یک دارایی قابلیت تولید داشته باشد، آنگاه ارزش بنیادی دارایی میتواند تحت تاثیر حباب قرار گیرد. برای تشریح نحوه این اثرگذاری، بازار مسکن را به عنوان یک دارایی فیزیکی در نظر میگیریم.
مسکن را میتوان به عنوان یک دارایی در نظر گرفت که از دو بخش زمین و ساختمان تشکیل شده است؛ عرضه زمین مسکونی، تابعی صعودی از قیمت آن و کمکشش است، در حالی که منحنی عرضه ساختمان، در کوتاهمدت کمکشش و در میانمدت باکشش است. در تعادل بلندمدت، قیمت بازاری مسکن برابر با ارزش بنیادی مسکن بوده که برابر ارزش حال خدمات ناشی از مسکن (به عبارتی اجاره مسکن) طی زمان است. در نتیجه در تعادل بلندمدت، فرآیند بازار مسکن به این امر منتج میشود که عرضه مسکن طی زمان به نحوی تغییر نماید که علاوه بر جبران استهلاک ذخیره مسکن موجود، تقاضای جدید برای مسکن که از رشد جمعیت ناشی میگردد را پاسخگو باشد.
اکنون فرض نمایید که یک فرآیند حبابی در بازار مسکن شکل بگیرد. در نتیجه شکلگیری حباب و انتظار سود سرمایهای، فعالان بازار حاضر خواهند شد قیمتهای بالاتر از ارزش بنیادی مسکن را پرداخت نمایند؛ ادامه این فرآیند به گسترش و بزرگشدن حباب در بازار مسکن و افزایش مداوم قیمتهای مسکن منجر میگردد. با توجه به قابلیت تولید مسکن، قیمتهای بالاتر در بازار مسکن و انتظار افزایش بیشتر آن در آینده، بازدهی انتظاری ناشی از ساخت مسکن را افزایش داده و در نتیجه رشد عرضه مسکن را در آینده نزدیک افزایش میدهد. به فرض عدم تغییر در تقاضای واقعی مسکن، ذخیره مسکن بیش از حد تقاضای موثر در آینده، اجاره مسکن را در آینده کاهش خواهد داد؛ این فرآیند ارزش حال اجاره مسکن طی زمان و به عبارتی ارزش بنیادی مسکن را در آینده کاهش خواهد داد. بنابراین حباب در بازار مسکن، یک اثر واقعی را در بازار مسکن بر جای خواهد گذاشت. این فرآیند طی زمان به چه نتیجهای در بازار مسکن خواهد انجامید؟ تا زمانی که حباب در حال بزرگشدن است، قیمتها در بازار مسکن افزایش یافته، در نتیجه موجودی مسکن بیشتر و بیشتر گردیده و اجاره مسکن به تبع آن ارزش بنیادی مسکن، کمتر و کمتر
میگردد که این فرآیند نتیجه ساده تولید بیش از حد مسکن است. در نهایت زمانی که حباب بترکد و قیمت مسکن کاهش یابد، از آنجا که موجودی مسکن، به دلیل شکلگیری حباب، نسبت به شرایطی که حباب شکل نمیگرفت، بیشتر است، ارزش بنیادی مسکن در بازار نسبت به حالتی که حباب شکلنمیگرفت کمتر خواهد بود. بنابراین پس از ترکیدن حباب، قیمت مسکن ممکن است تا سطحی پایینتر از سطح قیمت مسکن پیش از شکلگیری حباب نیز تنزل یابد. این اثر واقعی یک حباب بر بازار دارایی و ارزش بنیادی یک دارایی است.
۳.۳. تاثیر حبابها در خلق بحرانهای اقتصادی
حبابها بسته به بزرگی و اهمیتشان و نیز بسته به میزان پیوستگی بازارهای دارایی، مالی و پولی، میتوانند موجبات ایجاد بحران در سایر بازارها مالی و اعتباری و همچنین در بخش واقعی اقتصاد در بازار کالا و خدمات را فراهم نمایند. گسترش بحران در بازارهای مالی و اعتبار عموما بسیار سریع است، اما اثر بحران مالی بر بخش واقعی اقتصاد به مرور پدیدار میگردد و از طریق کاهش تقاضا برای سرمایهگذاری و مصرف به ایجاد یک رکود اقتصادی دامن میزنند، اما شکست یک حباب مسکن علاوه بر ایجاد یک بحران مالی، میتواند به طور مستقیم اثرات منفی خود را بر تولید بر جای گذارد. چراکه بخش مسکن یکی از بخشهای پیشرو اقتصاد است و رکود بخش مسکن، میتواند به رکود سایر بخشهای اقتصاد دامن بزند. برای مثال بحران مسکن در آمریکا و ترکیدن حباب مسکن، علاوه بر ایجاد رکود اقتصادی از مسیر ایجاد بحران در بخش مالی، به طور مستقیم نیز موجبات رکود اقتصادی را فراهم نمود.
۴. بررسی فرضیه وجود حباب دارایی در بازار مسکن
جهت بررسی احتمال بروز و ظهور حباب مسکن در آینده نزدیک، از یک طرف به تحلیل و بررسی شواهد تاریخی در بازار مسکن میپردازیم و از طرف دیگر به بررسی عوامل و زمینههای واقعی بروز حباب دارایی در اقتصاد ایران خواهیم پرداخت.
۱.۴. تحلیل و بررسی شواهد تاریخی بازار مسکن
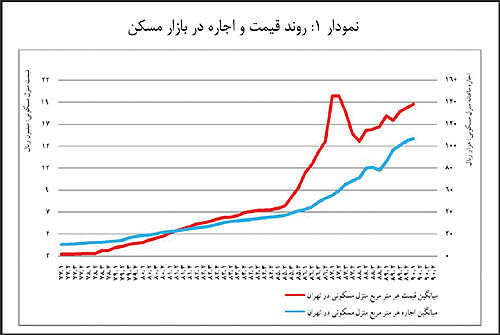
روند میانگین قیمت هر متر مربع منزل مسکونی و اجاره آن در تهران به صورت فصلی از سال ۱۳۸۷ تا ۱۳۹۰ در نمودار ۱ نشان داده شده است. همانطور که در نمودار مشاهده میشود، قیمت مسکن از سال ۱۳۷۷ تا اواسط سال ۱۳۸۵ طی یک روند صعودی نسبتا هموار در حال افزایش بوده است، اما از بهار سال ۱۳۸۵، افزایش قیمت مسکن شتاب بیشتری به خود گرفته و در بهار سال ۱۳۸۷ به بالاترین سطح تاریخی خود تاکنون رسیده است. در واقع طی این دو سال (از بهار ۸۵ تا بهار ۸۷) میانگین قیمت هر متر مربع مسکن با افزایش بیش از ۱۷۰ درصدی، از
۷۴۰ هزار تومان به بیش از ۲ میلیون تومان رسیده است.
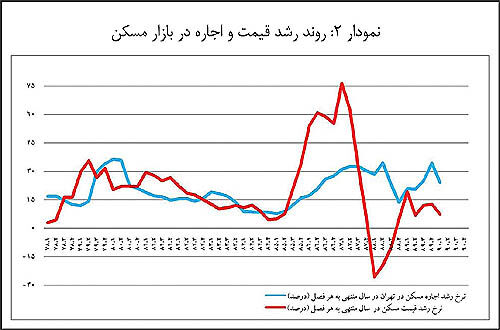
پس از آن از تابستان ۱۳۸۷، قیمت مسکن با یک روند نزولی شدید مواجه شده و با کاهش ۲۶ درصدی، به ۱ میلیون و ۵۰۰ هزار تومان در بهار ۱۳۸۸ رسیده است. از تابستان ۱۳۸۸، قیمت مسکن مجددا روند صعودی به خود گرفته است و تا بهار ۱۳۹۰ تقریبا به اوج قیمت مسکن در سال ۱۳۸۷ نزدیک شده است. اما در این دوره(از سال ۱۳۷۷ تا ۱۳۹۰) اجاره مسکن از روند صعودی هموارتری برخوردار بوده است. جهت بررسی دقیقتر روند قیمت مسکن و اجاره آن، نرخ رشد قیمت مسکن و اجاره آن در نمودار ۲ نشان داده
شده است.
همانطور که در نمودار ۲ مشاهده میشود، نرخ رشد قیمت مسکن (در سال منتهی به هر فصل) از سال ۷۸ تا ۸۵، اگرچه از تغییرات زیادی برخوردار بوده است، اما از حدود ۳۰ درصد فراتر نرفته است و در سالهای ۷۹ تا ۸۲ بالاتر از ۱۵ درصد و در سالهای ۸۳ تا ۸۵ کمتر از ۱۵ درصد بوده است. اما از ابتدای سال ۱۳۸۵ نرخ رشد قیمت مسکن طی یک روند صعودی از حدود ۵ درصد به حدود ۷۵ درصد در بهار سال ۸۷ رسیده است. پس از آن نرخ رشد قیمت مسکن با یک نزول شدید به کمتر از ۲۵- درصد در بهار ۸۸ رسیده است. پس از آن دوباره افزایش یافته و در محدوده ۱۵ درصد در نوسان
بوده است.
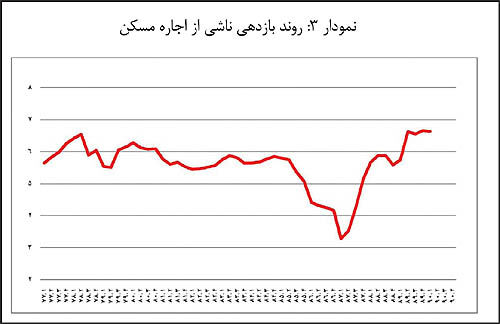
روند نرخ رشد اجاره مسکن، تا سال ۱۳۸۵ همبستگی بالایی با نرخ رشد قیمت مسکن داشته است، اما در سالهای ۸۶ و ۸۷، شکاف نسبتا بزرگی میان نرخ رشد اجاره مسکن و نرخ رشد قیمت مسکن به وجود آمده است. این شکاف خود را در بازدهی سالانه ناشی از اجاره مسکن (نسبت اجاره به قیمت مسکن) نشان داده است (نمودار ۳). همانطور که در نمودار ۳ نشان داده شده است، بازدهی ناشی از اجاره مسکن از سال ۱۳۷۷ تا ۱۳۸۵ در محدوده ۶ درصد در نوسان بوده است، اما از اواسط سال ۸۵ تا بهار ۸۷ به دلیل افزایش شدید قیمت مسکن، بازدهی ناشی از اجاره به شدت کاهش یافته و به کمتر از ۴ درصد نیز
رسیده است.
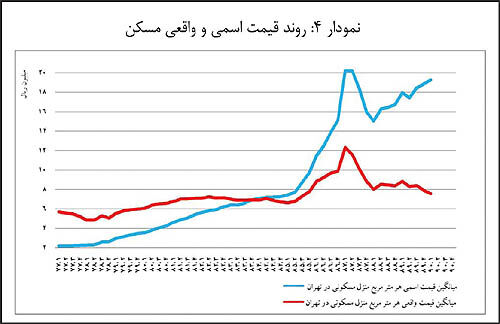
در نهایت باید توجه داشت که تاکید بر قیمت اسمیمسکن، میتواند تا حدودی گمراهکننده باشد و در مقابل قیمت واقعی مسکن (تعدیل شده نسبت به شاخص قیمت مصرفکننده با سال پایه ۱۳۸۳) میتواند انعکاس دقیقتری از وضعیت بازار مسکن ارائه دهد. همانطور که در نمودار ۴ مشاهده میشود، قیمت واقعی مسکن(هر متر مربع) از سال ۱۳۸۱ تا سال ۱۳۸۵ در محدوده ۷۰۰ هزار تومان (به قیمتهای ثابت سال ۱۳۸۳) در نوسان بوده است. اما از پاییز سال ۱۳۸۵ قیمت واقعی مسکن روند صعودی به خود گرفته و تا بهار ۱۳۸۷ به فراتر از ۱ میلیون و ۲۰۰ هزار تومان رسیده است و پس از آن با کاهش مواجه شده و به ۸۰۰ هزار تومان رسیده است. قیمت اسمیمسکن اگرچه از بهار ۸۸ از روند صعودی برخوردار بوده است، اما با توجه به تورم، قیمت واقعی مسکن در محدوده ۸۰۰ هزار تومان، از ثبات نسبی در این دوره برخوردار بوده است.
مجموعه مباحث فوق، اعم از افزایش شدید قیمتهای اسمی و واقعی مسکن، ثبت نرخهای رشد بسیار بالای قیمت مسکن و کاهش شدید بازدهی ناشی از اجاره مسکن از اواسط سال ۸۵ تا بهار ۸۷، بیانگر ایجاد و گسترش حباب مسکن در اقتصاد ایران در این دوره بوده است. در عین حال دوره یک ساله از تابستان ۸۷ تا تابستان ۸۸ که با کاهش شدید قیمت مسکن همراه بوده، در واقع دوره ترکیدن و تخلیه حباب مسکن بوده است.
۲.۴. ارزیابی شرایط اقتصاد ایران برای ایجاد حباب مسکن
با توجه به مباحث مطروحه در مورد حجم نقدینگی و نیز نرخهای بهره به عنوان عوامل اصلی زمینهساز برای بروز حبابهای دارایی، در این بخش به ارزیابی شرایط این متغیرهای پولی و اعتباری جهت بررسی زمینه ایجاد حباب مسکن در اقتصاد ایران میپردازیم.
۱.۲.۴. نرخ رشد نقدینگی
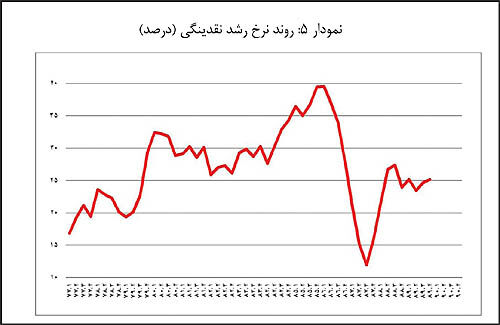
روند نرخ رشد نقدینگی از سال ۱۳۷۷ تا ۱۳۸۹ در نمودار ۵ نشان داده شده است. نرخ رشد نقدینگی از سال ۱۳۷۷ تا ۱۳۷۹ در محدوده ۲۰ درصد در نوسان بوده است، اما از سال ۱۳۸۰، نرخ رشد نقدینگی به ۳۰ درصد رسیده و تا سال ۱۳۸۳ در محدوده ۳۰ درصد در نوسان بوده است. از سال ۱۳۸۴، نرخ رشد نقدینگی طی یک روند صعودی افزایش یافته و در پایان سال ۱۳۸۵ به مرز ۴۰ درصد نیز نزدیک شده است. روشن است که نرخهای بالای رشد نقدینگی در سالهای ۱۳۸۴ و ۱۳۸۵، یکی از عوامل اصلی در ایجاد زمینه حباب مسکن در سال ۸۶ بوده است. اقتصاد ایران از تابستان ۱۳۸۶، کاهش نرخ رشد نقدینگی را تجربه نموده است به نحوی که تا پاییز ۱۳۸۷، نرخ رشد نقدینگی به حدود ۱۲ درصد نیز رسیده است. پس از آن اگرچه نرخ رشد نقدینگی مجددا افزایش یافته، اما تا پایان سال ۱۳۸۹ در محدوده ۲۵ درصد حفظ شده است. اگرچه نرخ رشد نقدینگی ۲۵ درصد، نرخ رشد نسبتا بالایی است، اما در مقایسه با نرخهای رشد بیش از ۳۵ درصد، نرخ رشد بالایی محسوب نمیشود. این امر در واقع بیانگر اعمال سیاست پولی انقباضی توسط دولت و بانک مرکزی در سه سال گذشته بوده است. بنابراین در صورتی که در سال ۱۳۹۰ نیز نرخ رشد نقدینگی در همین
محدوده حفظ شود یا حتی کاهش یابد، خطر ایجاد زمینه شکلگیری حباب دارایی اعم از حباب مسکن به واسطه افزایش بیش از حد حجم نقدینگی، کمرنگ خواهد بود. اما در صورتی که دولت و بانک مرکزی از مسیر اعمال سیاست پولی انبساطی، موجبات افزایش نرخ رشد نقدینگی را فراهم نمایند، آنگاه یکی از مهمترین زمینههای ایجاد حبابهای دارایی اعم از حباب مسکن (یعنی مازاد عرضه پول)،
فراهم خواهد شد.
۲.۲.۴. نرخ سود بانکی و عدم تعادل در بازارهای دارایی
اگرچه از دو عامل عمده زمینهساز حبابهای دارایی در اقتصاد ایران، عامل افزایش بیش از حد نقدینگی چندان جدی نیست، اما عامل اخلال در نرخ سود بانکی و به هم خوردن تعادل بازارهای دارایی رقیب وجود دارد. در واقع به دلیل تداوم اعمال سیاست تعیین دستوری نرخ سود بانکی در بازار اعتبار و حتی کاهش نرخهای سود در سال ۱۳۹۰ از یک طرف و افزایش نرخ تورم از طرف دیگر، تعادل بازارهای دارایی در اقتصاد ایران به شدت به هم خورده است. به عبارت دیگر به دلیل مداخلات دولت در تعیین نرخ سود بانکی و بازدهی پایین سپردهها، بازار اعتبار و سیستم بانکی نه تنها از کشش لازم برای جذب نقدینگی برخوردار نخواهند بود، بلکه بخشی از نقدینگی نیز از این بازار خارج خواهد شد و مردم برای کسب منفعت بیشتر یا حداقل جلوگیری از زیان بیشتر، سعی خواهند نمود تا بخشی از داراییهای خود را از سپردههای بانکی به سایر داراییها مانند مسکن، سهام، طلا و ارز تبدیل نمایند. با خروج نقدینگی از بازار اعتبار، امکان بروز جریانهای سفتهبازی در بازار سایر داراییهای رقیب به وجود خواهد آمد. در واقع در صورتی که انتظار بازدهی در یکی از بازارهای رقیب بیشتر باشد، این امکان وجود دارد که
قیمت آن دارایی از قیمت بنیادی آن فراتر رفته و یک حباب دارایی شکل گیرد. بروز جریانهای سفتهبازی پس از کاهش نرخ سود سپردهها در بهار سال ۹۰ که ابتدا بازار سهام و پس از آن بازار طلا و ارز را دستخوش نوسانات شدید قیمتی نمود، نمونهای از اثر ایجاد عدم تعادل در بازارهای دارایی از سوی دولت است. البته باید توجه داشت که بدون افزایش قابل توجه نقدینگی، جریانهای سفتهبازی در بازارهای دارایی، نمیتوانند به ایجاد حبابهای بزرگ دارایی منتهی گردند و عمدتا موجب ایجاد نوسانات قیمتی و ایجاد حبابهای محدود و دورهای در بازارهای دارایی میشوند. به علاوه با توجه به هزینههای مبادلاتی بالا در بازار مسکن، نسبت به بازار داراییهای رقیب مانند طلا، ارز و سهام، به نظر نمیرسد که بازار مسکن از جذابیت کافی برای جریانهای سفتهبازی
برخوردار باشد.
۵. سیاستگذاری اقتصادی برای مقابله با حبابهای دارایی
تجربه نشان داده است، زمانی که یک حباب دارایی به اوج خود رسیده و به مرحله شکستن نزدیک میشود، قدرت مانور سیاستگذاران اقتصادی برای مدیریت آن به حداقل میرسد و عملا اقدام مفیدی برای جلوگیری از شکستن حباب دارایی میسر نیست. شکستن یک حباب بزرگ دارایی، مانند سقوط یک بهمن عظیم است که در مقابل ریزش آن کار زیادی نمیتوان انجام داد و احتمالا سیاستهای دولت مانند تزریق منابع مالی عظیم به بازارهای مالی و اعتبار برای کنترل پیامدهای آن و جلوگیری از سقوط شدید بازارهای مالی و اعتبار، چندان ثمربخش نخواهد بود. بنابراین راهحل بهینه و عقلایی جهت مقابله با بحرانهای اقتصادی ناشی از حبابهای بزرگ دارایی، پیشگیری است. پیشگیری، بهترین کار و شاید تنها کاری است که میتوان در مقابله با بحرانهای ناشی از حبابهای بزرگ دارایی انجام داد. با توجه به علل واقعی که زمینه بروز حباب دارایی را فراهم مینمایند و نیز عوامل روانی که موجب گسترش حبابها میگردند، سیاستهای اقتصادی مناسب جهت پیشگیری از بروز حبابهای دارایی اعم از مالی و فیزیکی را در چند محور اصلی میتوان طرح نمود:
۱.۵. پرهیز از اعمال سیاست پولی ولنگار
دولتها باید در اعمال سیاستهای اقتصادی، به خصوص سیاست پولی، دوراندیشتر بوده و اساسا با اعمال سیاستهای پولی انبساطی، زمینه واقعی برای بروز حبابها را فراهم ننمایند. همانطور که تشریح شد، پول مهترین عامل در فرآیند شکلگیری و به خصوص گسترش حبابهای بزرگ دارایی است. به عبارت دیگر احتمال بروز یک حباب بزرگ دارایی، در غیاب خلق و تزریق پول در مقیاسی قابلتوجه، عملا بسیار اندک است. سیاستهای پولی انبساطی دولتها، مهمترین عامل در گسترش حبابهای دارایی در ابعادی عظیم است. تداوم چنین سیاست اشتباهی طی یک دوره زمانی، موجب میشود عمل فعالان اقتصادی که در جستوجوی سود و منفعت شخصی خویش هستند، منجر به گسترش یک حباب دارایی شود. به علاوه مهار یک حباب دارایی به وسیله انقباض پولی، زمانی که حباب بیش از حد بزرگ شده است، نیز کاری ساده نیست. به بیان آلن گرین اسپن رییس پیشین فدرال رزرو، به نظر میرسد درجه انقباض پولی مورد نیاز به منظور کنترل یا تعدیل یک حباب عظیم، به حدی بزرگ باشد که صدمه غیرقابل قبولی را به اقتصاد وارد کند. بنابراین پرهیز از سیاستهای پولی ولنگار و خلق و تزریق پول به اقتصاد، یکی از مهمترین خطمشیهای سیاستی
برای جلوگیری از بروز زمینههای واقعی ایجاد حباب دارایی است.
۲.۵. پرهیز از مداخله در تعیین نرخ سود بانکی
همانطور که بحث شد، زمانی که دولت در بازار اعتبار و در سیستم بانکی سیاست تعیین دستوری نرخ سود بانکی را با پایین نگه داشتن مصنوعی نرخ سود اعمال مینماید، موجب میشود که نرخ بازدهی نگهداری دارایی به صورت سپردههای بانکی در مقایسه با بازارهای دیگر مانند سهام یا مسکن کاهش یابد و یک عدم تعادل بزرگ به وجود آید. بنابراین فعالان اقتصادی ترجیح خواهند داد تا سپردههای خود را از بازار اعتبار خارج نموده و در بازارهای دارایی رقیب مانند سهام، طلا، ارز و مسکن نگهداری نمایند. در این شرایط اگر مداخله دولت به اندازه کافی زیاد باشد و در یک بازار دارایی خاص زمینه سودآوری فراهم باشد، حجم نقدینگی از بازار اعتبار به سمت آن حرکت خواهد کرد و احتمال بروز یک حباب در بازار آن دارایی را افزایش خواهد داد. بنابراین پرهیز دولت از پایین نگهداشتن نرخ بهره به صورت مصنوعی به خصوص در شرایط تورمی، یکی از مهمترین خطمشیهای سیاستی برای جلوگیری از بروز زمینههای واقعی ایجاد حباب دارایی است.
۳.۵. تعیین قواعد بازی به صورت کارآ
تعیین قواعد بازی در بازارهای دارایی به صورتی بیش از حد سهل و ساده میتواند تاثیر عوامل روانی و سفته بازی و در نتیجه مکانیسم انتشار و گسترش یک حباب دارایی را تقویت نماید. در مقابل تعیین قواعد بازی به صورت کاملا سفت و سخت نیز موجب کاهش کارآیی بازارهای دارایی خواهد شد. بر این اساس تعیین قواعد بازی به صورتی مطلوب و کارآمد یکی نکته کلیدی در کنترل عوامل روانی و مکانیسمهای انتشار حباب در بازارهای دارایی به خصوص بازارهای مالی است.
۴.۵. رصد مداوم بازارهای دارایی از سوی دولت و بانک مرکزی
در حال حاضر یکی از وظایف دولتها و بانکهای مرکزی علاوه بر حفظ ارزش پول ملی و ثبات اقتصادی، حفظ ثبات در بازارهای دارایی است. ایفای این نقش در بازارهای دارایی و پیشگیری از حبابهای دارایی، نیازمند واکنش به موقع دولت و بانک مرکزی به تحولات بازارهای دارایی است، بنابراین رصد مداوم قیمتها در بازارهای دارایی و درک به موقع از امکان شکلگیری یک حباب دارایی، لازمه مدیریت و حفظ ثبات بازارهای دارایی است، تا دولت و بانک مرکزی بتوانند با تغییر در سیاستهای پولی و اعتباری، واکنش مناسب و به موقع جهت جلوگیری از ایجاد و گسترش حبابهای دارایی نشان دهند.
بر اساس این خطمشیهای سیاستی، چارچوب کلی سیاستگذاری برای جلوگیری از بروز حباب دارایی نیز مشخص میشود. این چارچوب سیاستگذاری شامل پرهیز از اعمال یک سیاست پولی ولنگار، پرهیز از تعیین دستوری نرخ سود بانکی و تنظیم قوانین مالی شفاف و کارآ و رصد مداوم بازارهای دارایی از سوی دولت و بانک مرکزی میباشد. در نظر گرفتن این چارچوب سیاستی، موجب میشود تا بازارهای دارایی اعم از بازار مسکن، روند رشد و توسعه خود را به صورتی هموار و باثبات طی نموده و از ناحیه ظهور و سقوط حباب دارایی آسیب نبینند.
منابع و مآخذ:
جان مینارد کینز، «نظریه عمومیاشتغال، بهره و پول»؛ ترجمه منوچهر فرهنگ (۱۳۴۸).
مسعود درخشان؛ «ماهیت و علل بحران مالی ۲۰۰۸ و تاثیر آن بر اقتصاد ایران»؛ پژوهشنامه ۹؛ اسفند ۱۳۸۷.
Paul Krugman, "The Return of Depression Economics and the Crisis of ۲۰۰۸", December ۲۰۰۸.
"Two Prominent Economists Debate Pros and Cons of Regulation, Allan Meltzer and Stuart Mackintosh engage in spirited exchange", https://www.america.gov, May ۱۵, ۲۰۰۹
Olivier J. Blanchard; Mark W. Watson, "Bubbles Rational Expectations and Financial Markets" , National Bureau of Economic Research (۱۹۸۲).
Flood, Robert P. and Peter M. Garber, "Market Fundamentals versus pricelevel Bubbles: The first test." Journal of Political Economy ۸۸,no.۴ (August, ۱۹۸۰): pp. ۶۳۳۶۴۶.
Thomas, G. and M. Morgan Witts, "The day the bubbles burst", Doubleday, N.Y, ۱۹۷۹.