قیمتگذاری دولتی ، خلاف اراده خداوند است
سیدعباس موسویان<br>۱-۴ - آزادسازی نرخهای سود بانکی برای رسیدن به نرخهای تعادلی<br> از دیدگاه آموزههای اسلامی بهترین گزینه برای تعیین قیمت در وضعیت رقابت سالم و در چارچوب شریعت، آزادسازی قیمتها و پیروی از قیمت بازار و عرضه و تقاضا است.
سیدعباس موسویان
۱-۴ - آزادسازی نرخهای سود بانکی برای رسیدن به نرخهای تعادلی
از دیدگاه آموزههای اسلامی بهترین گزینه برای تعیین قیمت در وضعیت رقابت سالم و در چارچوب شریعت، آزادسازی قیمتها و پیروی از قیمت بازار و عرضه و تقاضا است.
بهطوریکه در برخی روایتها وقتی از پیامبر اکرم(ص) درخواست میشود کالاها را قیمتگذاری کنند، حضرت امتناع ورزیده، و آنرا مخالف خواست خدا معرفی میکند. بیشتر اقتصاددانان نیز معتقدند که اگر وضعیت رقابت در عرصه فعالیتهای اقتصادی فراهم باشد و زمینه برای انواع انحصار، احتکار و تبانی نباشد، بهترین گزینه برای رسیدن به نرخهای تعادلی، آزادکردن نرخها و بنگاههای اقتصادی است، تا در اثر فعالیت عوامل عرضه و تقاضا، قیمتها در بهترین سطح به تعادل برسد. در صنعت بانکداری نیز اگر وضعیت رقابت فراهم باشد، بهترین گزینه آزاد گذاشتن بانکها در تعیین سود سپردهها و سود تسهیلات است. اما در موقعیت کنونی که اولا بخش مهم فعالیتهای بانکی در اختیار بانکهای دولتی است و دولت براساس مصالح خاصی تصمیم میگیرد و در مواردی که مصحلت میبیند انواع تسهیلات تکلیفی با نرخهای معین بر عهده بانکها میگذارد، زمینه برای رقابت وجود ندارد. ثانیا پیشینه صنعت بانکداری ایران نشان میدهد که چه پیش از انقلاب و چه پس از آن، حتی در بانکهای خصوصی، دامنه سود و بهره بانکی بهوسیله بانک مرکزی و شورای پول و اعتبار تعیین شده است. در نتیجه، آزادسازی دفعی
بانکها، سبب بروز مشکلات اقتصادی و اجتماعی میشود.
۲-۴ - هدایت نرخها به سمت سودهای تعادلی
حالکه تا تحقق وضعیت رقابت نمیتوان از طریق آزادسازی نرخها به نرخهای تعادلی رسید و به ناچار باید نرخها بهصورت دستوری تعیین شود، میبایست با راهکاری تدریجی بهسمت نرخهای تعادلی حرکت و در حد امکان، نزدیکترین نرخ به نرخ تعادلی را تعیین کرد؛ بهطوریکه وقتی موقعیت برای آزادسازی نرخها فراهم شود، نرخها با کمترین نوسان در نرخ تعادلی واقعی قرار گیرند.
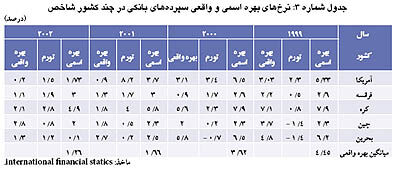
برای این منظور، پیشنهاد میشود در گام نخست نرخهای بانکی ایران اعم از نرخهای سپردهها، نرخهای تسهیلات و حاشیه سود بانکی به نرخهای بینالمللی، بهویژه نرخهای کشورهایی که بانکداری رقابتی داشته و احتمال نقل و انتقال سرمایه از ایران به آن کشورها وجود دارد، نزدیک شود. برای رسیدن به این هدف، نیازمند مقایسه نرخهای سود بانکی ایران با سایر کشورها هستیم تا داوری درستی برای پیشنهاد کاهش یا افزایش داشته باشیم. چون امکان مقایسه با تمام کشورها نیست، آمار و اطلاعات پنج کشور آمریکا، فرانسه، کره، چین و بحرین هرکدام بهدلیل خاصی، در جایگاه پنج کشور شاخص انتخاب و آمارهای ایران با آنها مقایسه شده است.
۳-۴ - مقایسه نرخ سود سپردههای بانکی ایران با چند کشور شاخص
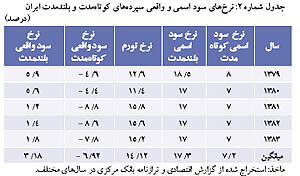
بهدلیل آنکه که نرخ تورم کشورها در سالهای مختلف، متفاوت است، مقایسه نرخهای بهره و سود اسمی سپردهها ممکن نیست. بر این اساس لازم است مقایسه میان نرخهای واقعی (بعد از کسر نرخ تورم) صورت گیرد. مطالعه آمارهای رسمی نشان میدهد نظام بانکی ایران برای سپردههای کوتاهمدت و بلندمدت در فاصله زمانی۱۳۵۰ تا ۱۳۶۲ (پیش از اجرای قانون عملیات بانکداری بدون ربا) بهطور متوسط به ترتیب ۰۷/۷ و ۷۳/۸درصد بهره اسمی پرداخته، و در این سالها متوسط نرخ تورم ۷۷/۱۴درصد بوده است. یعنی در حقیقت، نظام بانکی در این فاصله زمانی به ترتیب برای سپردههای مذکور ۷/۷و ۰۴/۶درصد بهره واقعی منفی (زیان) پرداخته است (موسویان، ۱۳۸۳:ص ۱۹۸). بعد از اجرای بانکداری بدون ربا، در فاصله زمانی ۱۳۶۳ تا ۱۳۷۹ نظام بانکی برای سپردههای کوتاهمدت بهطور متوسط ۱۶/۷درصد، و برای سپردههای بلندمدت ۲۶/۱۴درصد سود اسمی پرداخته است؛ درحالیکه در این سالها، نرخ تورم بهطور متوسط ۷۶/۲۱درصد، و در واقع در این فاصله زمانی نرخ سود واقعی سپردههای کوتاهمدت ۶/۱۴- و سپردههای بلندمدت ۵/ ۷ - درصد بوده است (موسویان، همان: ص ۱۹۹).
با کنترل و کاهش تدریجی تورم از سال ۱۳۷۹ به بعد، سود پرداختی واقعی به سپردهگذاران تا حدودی بهتر شد. بهطوریکه در جدول شماره ۲ آمده، متوسط سود منفی برای سپردههای بلندمدت، به سود مثبت تبدیل شد.
اگر متوسط نرخ بهره واقعی پنج کشور در چهار سال مذکور را بهدست آوریم، به رقم ۷۵/۲درصد میرسیم. مقایسه نرخ سود واقعی سپردههای بلندمدت پنجساله بانکهای ایران با نرخ بهره واقعی پنج کشور شاخص، نشان میدهد که نرخ سود سپردههای پنجساله بانکهای ایران گرچه تا سال ۱۳۷۹ بهطور متوسط منفی بوده است، لیکن از آن سال به بعد رشد خوبی کرده و اکنون به نرخ متوسط پنج کشور شاخص رسیده و حدود ۵/۰درصد هم از آن پیش افتاده است. بیتردید، همین بهبود، باعث رشد سریع سپردههای مدتدار در پنج سال گذشته از رقم ۱۰۳۹۰۴ میلیارد ریال به ۳۱۷۵۳۰ میلیارد ریال شده است که نشاندهنده رشد بیش از ۳۰۰درصدی در پنج سال و رشد متوسط سالانه ۳۲درصدی است (معاونت امور بانکی وزارت اقتصاد، همان). البته سود سپردههای سرمایهگذاری کوتاهمدت چنانکه گذشت، همچنان با فاصله بسیاری منفی است که میبایست به آنها توجه شود.
با توجه به مقایسه نرخ سود سپردههای بلندمدت نظام بانکی ایران در پنج سال گذشته با متوسط نرخ بهره بانکهای شاخص، بهنظر میرسد وضعیت کنونی نرخهای سپردههای بلندمدت وضعیت مناسبی است و هر نوع کاهش در آنها (با فرض ثابتماندن نرخ تورم حدود ۱۵درصد یا افزایش آن) سبب نگرانی سپردهگذاران و توقف رشد یا کاهش سپردههای مدتدار خواهد شد. اگر سیاست دولت در تثبیت قیمتها موفق شود و نرخ تورم برای سالهای بعد از آن کاهش یابد میتوان به اندازه کاهش نرخ تورم، از نرخ سود اسمیسپردههای بلندمدت کاست، لیکن اگر نتیجه به هردلیلی منجر به افزایش نرخ تورم شود که در عمل چنین شده است، میبایست برای حفظ سپردههای سرمایهگذاری و رعایت حقوق شرعی و قانونی آنان، نرخ سود اسمی سپردهها را به اندازه افزایش نرخ تورم افزایش داد. برای مثال حال که نرخ تورم برای سال ۱۳۸۶ حدود ۶/۱۸ و برای سال ۱۳۸۷ حدود ۲۰درصد برآورد میشود نرخ سود سپردههای یکساله میبایست بیش از ۲۲درصد باشد تا حاقل ۲درصد سود واقعی برای سپردهگذار باقی بماند.
۴-۴ - مقایسه نرخ سود تسهیلات بانکی ایران با چند کشور شاخص
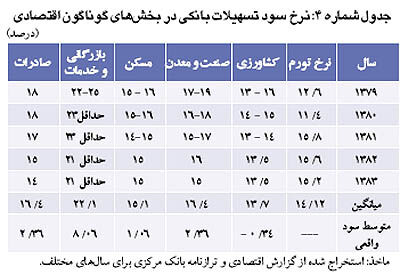
برای داوری درباره کاهش یا افزایش نرخ سود تسهیلات بانکی در ایران این نرخ با نرخ بهره تسهیلات کشورهای شاخص مقایسه شده است. پیش از مقایسه نرخها، تذکر این نکته لازم است که در ایران، تا سال ۱۳۸۴ شورای پول و اعتبار برای بخشهای گوناگون اقتصادی، نرخهای سود متفاوتی تعیین میکرد؛ در حالیکه در غالب کشورها، نرخ بهره بانکی برای بخشهای مختلف یکسان بوده است. جدول شماره ۴ نرخ سود تسهیلات بانکی در بخشهای گوناگون اقتصادی را نشان میدهد.
بررسی ارقام سطر آخر جدول شماره ۴ که نرخ سود متوسط واقعی بخشهای گوناگون اقتصادی طی پنج سال منجر به سال ۱۳۸۳ را نشان میدهد، گویای آن است که نرخ سود تسهیلات بخش کشاورزی در بیشتر سالها و همینطور متوسط پنجسال آن زیر نرخ تورم بوده است. این بدان معنا است که نظام بانکی، پیوسته به این بخش، یارانه داده است. بعد از بخش کشاورزی، بخش مسکن با متوسط ۰۶/۱ سود متوسط واقعی، ارزانترین تسهیلات را داشته؛ سپس بخش صنعت و معدن و صادرات نرخ سود معتدلی را پرداخته، و بخش خدمات و بازرگانی با ۰۶/۸درصد گرانترین تسهیلات بانکی را بهخود اختصاص داده است.
ادامه دارد