وقتی بازارهای جهان تصادم میکنند
مترجم: جعفر خیرخواهان<br>خوانندگان نشریه اقتصادی هرالد تریبون در هفته گذشته، پرسشهای زیر را از محمدالعریان سرمایهگذار آمریکایی متولد مصر پرسیدند.
مترجم: جعفر خیرخواهان
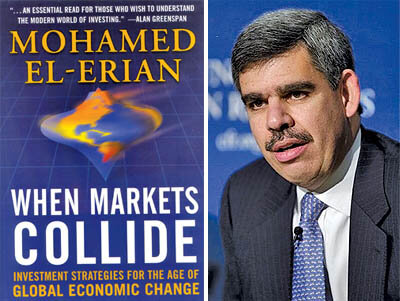
خوانندگان نشریه اقتصادی هرالد تریبون در هفته گذشته، پرسشهای زیر را از محمدالعریان سرمایهگذار آمریکایی متولد مصر پرسیدند. وی یکی از موفقترین مدیران پولی در جهان است که نشریه فورچون او را در بین ۵۰ سرمایهگذار برتر جهان جای داده است. محمد العریان اینک در سن پنجاه سالگی، مدیر عامل و عضو ارشد گروه مدیریت پرتفوی و استراتژی سرمایهگذاری شرکت (PIMCO) است که صدها میلیارد دلار سرمایهگذاری را مدیریت میکند. مشاغل قبلی وی، در مراکز پرنفوذی مثل صندوق بینالمللی پول و بانک سیتی گروپ بوده است. او همچنین به مدت دو سال در پست مدیریت بنیاد موقوفات چند میلیارد دلاری دانشگاه هاروارد خدمت کرده است. او هم اینک عضو کمیته مشورتی استقراض در وزارت خزانهداری آمریکا و رییس کمیته مشاورهای سرمایهگذاری مایکرو سافت است. قابل ذکر است که العریان دکترای اقتصاد خود را در سال ۱۹۸۵ از دانشگاه معتبر آکسفورد دریافت کرد. به تازگی (ماه مه۲۰۰۸) کتابی از وی به نام «وقتی بازارها تصادم میکنند: راهبردهای سرمایهگذاری برای عصر تغییر اقتصادی جهانی» روانه بازار نشر شده است که با توجه به رویدادهای بحرانی هفتههای اخیر در بازارهای مالی، هشداری بسیار به موقع بوده است. آلنگرینسپن وزیر خزانهداری سابق آمریکا در توصیف کتاب چنین میگوید: «خواندن این کتاب برای کسانی که میخواهند دنیای مدرن سرمایهگذاری را درک کنند بسیار ضروری است.» فرید زکریا سردبیر نشریه نیوزویک نیز میگوید: «محمد العریان موجودی نایاب است. او مشارکتکنندهای ماهر در بازارهای مالی و تحلیلگری درخشان است. وی کتابی مهم و ضروری نوشته است.» خوانندگان علاقهمند، میتوانند خلاصهای از مطالب کتاب را در آدرس اینترنتی زیر مطالعه کنند.
https://www.pimco.com/LeftNav/Viewpoints/۲۰۰۸/When+Markets+Collide+El+Erian+June+۲۰۰۸.htm
با ۷۰۰ میلیارد دلار طرح نجات میتوان ۳ میلیون خانه به قیمت متوسط خرید. چرا دولت آمریکا، این داراییهای مشکل پیدا کرده را خریداری نمیکند و سپس اجاره آنها را دریافت کند و در آینده هنگامی که اوضاع اقتصاد بهتر شد آنها را بفروشد؟ آیا با این سیاست، نمیتوان انتظار داشت تا یک شبه مشکل وامهای کم اعتبار حل شود؟
برای حل آنچه که اکنون واقعا یک نابسامانی تاریخی در بازارهای مالی است و پیامدهای وخیمی برای اقتصاد جهانی دارد، چنین طرز فکری، در هنگام طراحی بخشی از لایحهای که کنگره آمریکا هفته پیش تایید کرد،تاثیرگذار بود. ایده اساسی این است که با صرف اثربخشترین هزینهها سعی کنید تهدید داراییهای مشکل پیدا کرده را برطرف کنید، و بدان وسیله به تثبیت بازار مسکن کمک کنید و به بازارهای اطراف جهان اجازه دهید تا فرآیند التیامبخش زمانبری را شروع کنند.آنچه که در پرسش مطرح شده است جلوتر از اینها میرود. این پیشنهادی جامع است اما اجرای پیچیده، مداخلهگرانه و بحث انگیزی دارد. به علاوه توجهی به سایر بخشهای بازار که اینک گرفتار شدند نمیکند بخشهایی که اینک یک خطر واقعی برای آمریکا و اقتصاد جهانی هستند. این پرسش همچنین مشخص میسازد چرا تمهیدات سیاستی متهورانه تا امروز، به «اندک بودن و دیر بودن» ختم شدهاند. در بحرانی که امروز گرفتار هستیم، کافی نیست واکنشهای سیاستی «لازم» را به اجرا درآورید. نکته حیاتی این است که مطمئن شوید سیاستها «لازم و کافی» هستند.
آیا شما قبول دارید که بخشهایی از مردم آمریکا به درستی با برنامه «نجات وال استریت» پاولسن مخالف هستند؟ آیا بهتر نیست که اجازه دهیم بازار خودش را تصحیح کند و «سهامداران و مدیریت بانکها (که بسیاری از آنها پاداشهایشان به شکل سهام بوده است)» مجبور شوند این بدهیهای پرریسک را خودشان بپردازند پیش از این که طبقه متوسط جامعه، ۶۶سنت برای برگه کاغذی بپردازد که ۱۰ سنت ارزش دارد؟
این که بخشهایی از جامعه آمریکا مخالف برنامه پاولسون هستند قابل فهم است و من حتی جلوتر میروم و تاکید میکنم که خصوصا وقتی به فعالیت مالی با حقوقهای دریافتی کلان میرسیم جامعه نمیتواند و نباید سیستمی را تحمل کند که منافع را خصوصیسازی کرده و زیانها را عمومی و همگانی میسازد. با این حال اشتباه است که فکر کنیم برنامه پاولسون درباره نجات وال استریت است.بلکه برنامه آن تلاشی است تا جلوی خسارت قابل توجهی را بگیرد که دومینوهای سقوط والاستریت بر اقتصاد واقعی خواهد گذاشت. این مخاطره جدی وجود دارد که اغتشاشهای مالی به زیانهای قابل توجه درآمدی، اشتغالی و رفاهی در سراسر جهان منجر شود.در بیشتر موارد، بهتر است که اجازه دهیم بازارها خود را تصحیح کنند. مثل این میماند که اجازه دهیم آتش آنقدر بسوزد تا خودش خاموش شود. اما زمانهایی هم هست که مداخله ضروری است تا خسارت وثیقهها را به حداقل برساند. با همه اینها، کسی راضی نمیشود که آتش، هر اندازه که در ابتدا کنترل شده باشد، ناخواسته منازل کل همسایهها و محله را خاکستر کند. به یاد داشته باشید که نظام مالی مثل روغن برای چرخ اقتصاد عمل میکند. یک بحران مهم فراگیر که رفتار نامناسب عدهای باعث بوجود آوردن آن شده است میتواند به آدمهای بیگناه بسیاری آسیب برساند. در نابسامانیهای مالی عظیم امروزی، خسارت وثیقهها به شکل آشفتگی در بازارهای وامهای دانشجویی، رهن خانه جدید، کارت اعتباری، وام کسب و کار و ... در آمده است. سرانجام این که قرار نیست مالیاتدهنده ۶۶ سنت بابت کاغذی به ارزش ۱۰ سنت بپردازد. بلکه بسیاری موارد هست که از منابع عمومی به احتمال زیاد برای خرید برگه کاغذی استفاده شده است که بر اساس مبانی اعتباری ۶۶ سنت معامله میشود اما ارزش بیشتری دارد و مهمتر اینکه طی زمان اضافه ارزش پیدا خواهد کرد. چرا؟ چون ما در میانه یک اهرمزدایی عملیاتی عظیم جهانی هستیم که قدرت خرید کمیاب شده است. به این جهت برخی داراییهای مالی کاملا کمتر از ارزش ذاتی خود معامله میشوند. این وضع را اقتصاددانان، «نابسامانی فنی مهم » در بازارهای مالی مینامند.
آلن گرینسپن، کتاب شما «وقتی بازارها تصادم میکنند» را تایید کرده است آیا شما سیاست «عدم مداخله» گرینسپن در «حباب» مسکن را دست کم تا حدوی مسوول بحران جاری نمیدانید؟
هیچ شخص واحدی، هیچ تنظیمگر، نهاد یا بازاری، مسوول بحران جاری نیست. اگر به دنبال متهم کردن چیزی هستید، پس باید بر یک واقعیت ساده تمرکز نمایید: تعداد زیادی از تغییرات ساختاری (سریع و عمدتا غیرقابل پیش بینی) باعث انواع فعالیتهایی شد که از توانایی زیرساختها و نهادهای اقتصاد در هر دو بخش عمومی و خصوصی پیشی گرفتند و نتوانستند آنها را حفظ نمایند. نظام مالی اینک در جریان مقابله با جهشهای بیش از اندازه است و این کار را به شیوه خیلی نامنظمی انجام میدهد.
گام بعدی، ارتقا دادن جدی زیرساختار سیاستها و بازارها است. منظور نهادهای تنظیمی، موسسات رتبهبندی اعتبار، مدیریت ریسک، قواعد حسابداری، عملیات افشاگری و ... است.
به نظر شما آیا نظریههای اقتصاد «کینزین» از مد افتاده است یا این که حتی قابلیت کاربرد برای نظام مالی کنونی هم ندارد؟
خیر، به هیچ وجه. چهارچوب کینزی بینشهای مهمی برای اقتصاد و نظام مالی جهانی امروز فراهم میکند خصوصا وقتی به شرایط بحران میرسیم. برای مثال کینز در کتاب «نظریه عمومی» و جاهای دیگر با شیوایی درباره رفتار گلهای که در بازارهای امروز شیوع یافته است، ناکارآمدی سیاست پولی در حالت «دام نقدینگی»، حلقههای بازخورد منفی بین بازارهای مالی و فعالیت اقتصاد واقعی و نیز نقش و اهمیت انتظارات نوشته است.همه اینها نشان میدهد که اجزای مهم چهارچوب تحلیلی کینز، به جعبه ابزار برای عبور از این شرایط پرنوسان و بیثبات تعلق دارد.
بازارهای مشتقات مالی طی پانزده سال گذشته به مصیبتهای مالی بیشماری منجر شده است: از بحرانها در مکزیک، روسیه، شرق آسیا، آرژانتین، بارینگس، بیر استرنز، ای آی جی و اینک که ظاهرا کل نظام مالی آمریکا را در برگرفته است. تهدیدهای فروپاشی برنامهریزی شده به طرز تکاندهندهای تکراری شده است.
واضح است که این فعالیت نمیتواند از خارج بورس سهام هدایت شود، اما به ثبت رسیدن بازیگران، تنظیم و شفافیت، هدف آن را از بین میبرد و این قمار بازی ۶۰۰تریلیون دلاری را تعطیل میکند.
آیا اینک برای همه روشن نشده است که باید غول را به بطری بازگرداند؟ پیامدهای ممنوع ساختن این نوآوریهای مالی خطرناک در آمریکا برای اقتصاد جهانی چه خواهد بود یا این که صرفا به دلیل الزامات شفافیتسازی، دیگر سودآور نخواهند بود؟
مثل بسیاری چیزهای در زندگی، مشتقهای مالی قادر به ایجاد ارزش هستند مادامی که زیاده از حد تولید یا مصرف نشوند. مشخصا این که وقتی مشتقات با احتیاط استفاده شود مدیریت ریسک را بهتر ساخته و با کاستن موانع ورود به بازارها، کارایی را افزایش میدهند. مشکل امروز این است که ما در حال عبور از دوره سوءاستفاده از مشتقات مالی هستیم نه دوره استفاده سنجیده از آنها و تامین مالی ساختارمند. خصوصا در سالهای ۲۰۰۵ تا ۲۰۰۷، افراد زیادی درگیر بازارهای مشتقات بودند در حالی که شناخت ناکافی داشتند و سیستمها ناقص و فرآیندها ضعیف بود. منظور این است که مشتقات ذاتا بد نیستند، این هشدار مهمی است که آنها ابزارهای پیچیدهای بوده و استفاده از آنها باید محدود به کسانی باشد که تمایل، توانایی، سیستمها و آدم های این کار را داشته باشد (و نه فقط وجود تمایل).
یکی از «چهار ضد حملهای» که شما برای تخفیف بحران جاری شناسایی کردید تبدیل سیاست تنظیمی از موضع موافق با ادوار تجاری به موضع خلاف ادوار تجاری است یا تمرکز بر حوزه که همبستگی معکوس با عملکرد اقتصادی دارند. هدف از این جابجایی و نیز نتایج پیشبینی شده آن را توضیح دهید؟
اینک آگاهی بیشتری حاصل شده است که چگونه عملیات تنظیمی معین میتوانند ناخواسته بنگاهها را تشویق به ریسکپذیری بیشتر در مسیر بالارفتن اقتصاد و شتاب دادن به اهرمزدایی نامنظم در مسیر پایین آمدن اقتصاد کنند. این را واکنش موافق با ادوار تجاری مینامند که روند در جریان را که بالاجبار زیاده جهش میکند تقویت میکند. در چندین دایره سیاستگذاری تلاش میشود تا با این زمینه برخورد شود، شامل امکان ملزم ساختن بانکها تا سرمایه بیشتری گردآوری کنند هنگامی که کمترین نیاز را به آن دارند، چون بهترین زمان است تا نظام مالی خود بیمهای را تقویت کند. پس نهادهای مالی، سود بهتری میبرند وقتی دور کسب و کار به سمت آنها برمیگردد.
ادامه دارد