پرتفوی قهوه خانه ای
مجید روئین پرویزی<br>آبراهام دو موآر (Abraham de moivre) ریاضیدان فرانسوی و از پیشگامان تحلیل و کاربرد «مدیریت ریسک» عادت داشت اکثر اوقات خود را در قهوه خانهای انگلیسی بنشیند و دانش خود را در مورد ریسک به قماربازان، تجار و کارگزاران بفروشد.همین شخصیت سالها بعد الهام بخش بیل شولتایس (Bill schulteis) کارگزار بازنشسته شرکت کارگزاری اسمیت بارنی(Smith Barney) که بسیاری از روزهای خود را در هوای بارانی سیاتل صرف گپ و گفت با دوستانش در کافهای دنج میکرد، شد تا استراتژی مشهور خود را در مورد تشکیل سبد سهام در ۱۹۹۸ عرضه کند. البته پرتفوی پیشنهادی وی در ابتدا تعجب و حتی خنده فعالان بازار را برانگیخت، زیرا هیچ نوع معامله مجدد، تخصیص مجدد، پیگیری و ... را توصیه نمیکرد، بلکه حتی بالاتر؛ ما را از انجام آنها نهی میکرد. از آنجا که تشکیل چنین پرتفویی که به ما میگوید دقیقا هیچ کاری نکنید تا موفق شوید در نگاه اول تا حدی غیرمنطقی بهنظر میرسد بد نیست ابتدا نگاهی به مبانی تئوریک آن داشته باشیم.<br>
مجید روئین پرویزی
آبراهام دو موآر (Abraham de moivre) ریاضیدان فرانسوی و از پیشگامان تحلیل و کاربرد «مدیریت ریسک» عادت داشت اکثر اوقات خود را در قهوه خانهای انگلیسی بنشیند و دانش خود را در مورد ریسک به قماربازان، تجار و کارگزاران بفروشد.همین شخصیت سالها بعد الهام بخش بیل شولتایس (Bill schulteis) کارگزار بازنشسته شرکت کارگزاری اسمیت بارنی(Smith Barney) که بسیاری از روزهای خود را در هوای بارانی سیاتل صرف گپ و گفت با دوستانش در کافهای دنج میکرد، شد تا استراتژی مشهور خود را در مورد تشکیل سبد سهام در ۱۹۹۸ عرضه کند. البته پرتفوی پیشنهادی وی در ابتدا تعجب و حتی خنده فعالان بازار را برانگیخت، زیرا هیچ نوع معامله مجدد، تخصیص مجدد، پیگیری و ... را توصیه نمیکرد، بلکه حتی بالاتر؛ ما را از انجام آنها نهی میکرد. از آنجا که تشکیل چنین پرتفویی که به ما میگوید دقیقا هیچ کاری نکنید تا موفق شوید در نگاه اول تا حدی غیرمنطقی بهنظر میرسد بد نیست ابتدا نگاهی به مبانی تئوریک آن داشته باشیم.
فرآیند تشکیل سبد سهام برای اشخاص شامل دو مرحله کلی است:
۱)تخصیص داراییها
۲)انتخاب اوراق بهادار
در مرحله تخصیص دارایی، انتخاب میکنیم که از میان آلترناتیوهای مختلف هر بخش از دارایی خود را به کدام نوع اوراق بهادار اختصاص دهیم که میتواند شامل سهام، اوراق قرضه یا حتی پول نقد باشد. (توجه داشته باشید که انواع دیگر دارایی نظیر املاک و مستغلات، فلزهای قیمتی و ... نیز وجود دارند که ما به جهت تمرکز بحث خود روی اوراق بهادار از آنها صرفنظر میکنیم.)مرحله بعدی با فرض اینکه سرمایهگذاری بخشی از داراییهایمان در سهام را برگزیدهایم، شیوه انتخاب سهام مورد نظر است.استراتژیهای انتخاب سهام نیز به طور کلی به دو دسته تقسیم میشوند:
الف) منفعل
ب) فعال
اینکه کدام یک از این دو را انتخاب میکنیم، خود به عوامل مختلفی بستگی دارد از جمله: میزان زمان موجود، مهارت سرمایهگذاری و ... از همه مهمتر اعتقاد یا عدم اعتقاد به کارایی بازار (Market Efficiency). اگر به کارآیی بازار اعتقاد داشته باشیم آنگاه ناگزیر باید یک استراتژی منفعل را انتخاب کنیم، زیرا در بازار کاملا کارا هیچ استراتژی فعالی با تعدیل برای ریسک، نمی تواند موفق به کسب بازدهی بالاتر از بازدهی بازار شود. به همین دلیل استراتژی منفعل هدف خود را تنها همراهی با بازار قرار میدهد نه پشت سر گذاشتن آن. این استراتژی میکوشد با حداقل کردن هزینههای معاملاتی، زمان صرف شده، تحقیق و ... حداکثر بازدهی بخشهای مختلف بازار را بهدست آورد (این کار نیز معمولا از طریق صندوقهای سرمایهگذاری در بخشها انجام میشود). در کل استراتژی منفعل دو تکنیک اصلی دارد:
-خرید و نگهداری (Buy & Hold)
-خرید سهم صندوق هایی که بر اساس شاخصها در بخشهای مختلف سرمایهگذاری میکنند.
اما اگر فرد به کارایی بازار اعتقاد نداشته باشد، آنگاه یک استراتژی فعال انتخاب خواهد کرد و خواهد کوشید تا با تقبل هزینههای معاملاتی بیشتر، تحقیق، کسب مهارت بیشتر نسبت به سایرین و ... بازدهی بالاتری از میانگین بازار به دست آورد. استراتژی فعال نیز شامل چند تکنیک اصلی است:
-انتخاب سهم بر اساس تحلیلهای فاندامنتال یا تکنیکال
-انتخاب بخشهای برتر (Sector Rotation)
-مارکت تایمینگ (دنبال کردن نمودارهای قیمت برای اتخاذ تصمیمات ورود و خروج بسیار کوتاهمدت)
هرچند که روز به روز تحقیقات و بررسیهای بیشتری توانایی روشهای فعال بهویژه مارکت تایمرها را در شکست دادن بازار زیر سوال میبرند، ولی به دلیل بازدهی بالقوه بسیار بالا، این روشها همچنان از محبوبیت بالایی در میان سرمایهگذاران برخوردارند.با این توضیحات مشخص میشود که پرتفوی بیل شولتایس چندان هم بیراه نیست، بلکه تنها پرتفویی است که بر پایه استراتژی منفعل با یک تخصیص بهینه داراییها بنا نهاده شده است. او معتقد بود به جای سعی در شکست بازار و پیگیریهای لحظه ای بهتر است تنها این پرتفوی را تشکیل دهیم و سپس منتظر بمانیم تا زمان بگذرد. از اینرو او پرتفوی قهوه خانه ای خود را چنین طرح میکند:
۴۰درصد از مبلغ سرمایهگذاری به اوراق قرضه (یا بهطور کلی اوراق با بازدهی ثابت fixed income securities) اختصاص یابد.
و ۶۰درصد مابقی در سهام، بدین شرح:
۱۰درصد در صندوقهایی که روی کل شاخص سرمایهگذاری میکنند.
۱۰درصد در شرکتهای با سرمایه کوچک
۱۰درصد در شرکتهای بزرگ با P/E پایین
۱۰درصد در شرکتهای کوچک با P/E پایین
۱۰درصد در سهام شرکتهای خارجی (ترجیحا از طریق صندوقهای مربوطه)
۱۰درصد هم در REITها.
به همین سادگی. و دیگر نیازی نیست نگران چیز دیگری باشید.
ولی آیا واقعا به همین راحتی میتوان در بازار سهام موفق شد؟ برای پاسخ به این پرسش باید دید که آمارها در مورد این پرتفوی به ما چه میگویند؟
جدول زیر را ببینید:
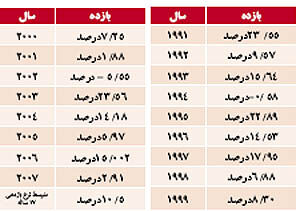
این جدول به ما میگوید که در دورههای رونق بالای بازار این پرتفوی از همراهی با سرعت بازار جا میماند و نمی تواند بازدههای چشمگیر را نصیب مالکان آن کند (شاید به همین دلیل هم بود که در زمان مطرح شدنش همه به آن خندیدند، زیرا آن زمان وال استریت در کوران دات کامها میسوخت.) ولی برای دورههای رکود این پرتفوی بدون هیچ تلاشی عالی عمل کرده است. (در سالهای پس از ۲۰۰۲ بسیاری از دات کامها یکی پس از دیگری اعلام ورشکستگی کردند به گونه ای که تنها شاخص NASDAQ، هشتاد درصد از دست داد. ولی به آمار پرتفوی ما در این سالها نگاه کنید.)همانطور که ملاحظه میکنید این پرتفوی به جز در سالهای
۲۰۰۲ - ۲۰۰۰ (تب شرکتهای اینترنتی در بازار سهام آمریکا) و برخی رونقهای دیگر از جمله در ۲۰۰۷، تنها با یک سازماندهی مجدد سودها جهت حفظ درصدهای پیش گفته هر طبقه، موفق شده است با اختلاف خوبی بازار را پشت سر بگذارد. به لحاظ همین عملکرد درخشان در دوران رکود است که این پرتفوی را پرتفوی روزهای بارانی نامیدهاند.این پرتفوی از منظر تئوریک، بیش از هرچیز اهمیت یک متنوع سازی مناسب را در کسب بازدهی به سرمایهگذاران گوشزد میکند. با یک متنوع سازی حساب شده حتی بدون هیچ تلاش اضافی هم میتوان از بازار سهام سود کسب کرد.در پایان بد نیست ۳اصلی را که بیل شولتایس برای استراتژی انتخاب سبد خود برشمرده از نظر بگذرانیم:
۱)متنوعسازی داراییها در طبقات مختلف اوراق بهادار
۲)بهدست آوردن بازدهی کامل هر طبقه
۳)داشتن یک برنامه مالی بلند مدت در کنار پسانداز دائمی.