آمریکا از صخره مالی سقوط میکند؟
با سیاستهای جدید اوباما بیکاری افزایش و تولید کاهش خواهد یافت
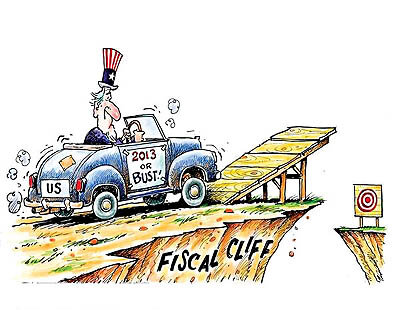
گروه بورس جهانی- حمزه بهادیوند چگینی: بدون شک تنها راه نجات اقتصاد آمریکا نه سیاستهای تسهیل پول است و نه سیاستی که امروز از آن به صخره مالی تعبیر میشود. اقتصاد ایالات متحده بر سر یک دوراهی قرار گرفته و این دوراهی نمیتواند به وسیله سیاستهای مذکور برطرف شود.
از یک طرف رکود اقتصادی حاکم بر این کشور نیازمند سیاستهای انبساطی پولی و مالی برای تحریک تقاضای کل اقتصاد است و از طرفی کسری بودجه حاکم بر اقتصاد آمریکا به وسیله برنامههای انبساطی تشدید میشود؛ خصوصا که سیاستهای کاهش مالیات و افزایش هزینههای عمومی بیشتر به کسری مذکور دامن میزند. از طرف دیگر سیاستهای جدید اوباما در عرصه مالیاتها و هزینهها که به تعبیر جمهوریخواهان صخره مالی برای اقتصاد آمریکا است، میتواند رکود موجود را در اقتصاد این کشور تشدید کند و به پا پس کشیدن سرمایهگذاران در بازارهای مختلف منجر شود. اگر کنگره و دولت به توافق برسند که به احتمال قوی این توافق در نهایت حاصل میشود، باید منتظر تصمیم سرمایهگذاران ماند. دولت آمریکا در این شرایط نیازمند اتخاذ تدابیری است که سرمایهگذاران را متقاعد کند سیاستهای انقباضی جدید اولا کوتاهمدت و به منظور کاهش افت ارزش پول، کاهش بدهیها و افت کسری بودجه اخذ شده و پس از گذشت زمان انعطاف کافی برای رفع شرایط وجود دارد و در عین حال در صورت تداوم شرایط کنونی اقتصاد خودبهخود با مشکلات اساسی در حوزه کسبوکار مواجه میشود. در هر حال با شروع اجرای سیاستهای جدید
مالیاتی ممکن است رکود در بازارهای ایالات متحده دوباره نمایان شود و این موضوع باعث افت ارزش دلار و افزایش قیمتهای جهانی برخی کالاهای سرمایه ای نظیر طلا و نقره شود. قیمت نفت نیز افزایش مییابد و در عین حال در بسیاری از انواع فلزات پایه قیمتها روند معکوسی را در پیش میگیرند. در عین حال برخی پروژههای تولیدی روند تعطیلی در پیش گرفته و تقاضا روندی معکوس را تجربه خواهد کرد.
این موضوعات در شرایطی است که بسیاری از کارشناسان اقتصادی معتقدند آنقدرها هم منتظر بهبود اوضاع اقتصاد آمریکا نباید بود و سیاستهای مالیاتی نیز همانطور که سیاستهای پولی نتوانستند چندان مشکلات آمریکا را برطرف کنند، چندان اثرگذار نیستند. همچنین بر اساس سیاستهای تسهیل پولی، قرار است ماهانه ۴۰ میلیارد دلار از بدهیها هر ماهه و تا پایان سال خریداری شود و در عین حال نرخ بهره برای تشویق تولید به صفر درصد برسد که این سیاست تا میانه ۲۰۱۵ اجرایی خواهد شد. فدرال رزرو همچنین از احتمال خرید سایر بدهیهای سررسید شده تا مرز ۸۵ میلیارد دلار در ماه خبر داده است که تمام این موارد بر فشارهای کاهشی نرخ بهره در بلند مدت اثر میگذارند و احتمال دارد این سیاستها به توسعه اقتصادی این کشور منجر شود. نکته ای که در مورد سیاستهای پولی در ایالات متحده آمریکا قابل ذکر است آن است که برنانکه بر اساس روشی که در سالهای گذشته در ژاپن مورد بررسی و اجرا قرار گرفت و توانست بحرانهای اقتصادی آن را برطرف سازد، سیاستهای تسهیل را مطرح کرد. این سیاست در گذشته با کاهش نرخ بهره و سیاستهای پولی، اقتصاد این کشور را به سمت آرامشی نسبی پیش برده بود،
اما اینکه آیا این سیاست در مورد اقتصادی با خصوصیات ایالات متحده نیز جواب بدهد یا خیر مبهم است. این در حالی است که در گذشته سیاستهای موسوم به QE توانسته برای دورههایی هرچند کوتاه مدت اقتصاد را به توازن بازگرداند، اما این بار همراهی دو سیاست معلوم نیست آیا قابلیتهای گذشته را حفظ خواهد کرد یا خیر.
اما سیاست صخره مالی چیست؟ در حال حاضر بدهیهای آمریکا در حدود ۱۶ تریلیون دلار است. خزانه داری آمریکا احتمال میدهد در صورتی که سیاستی درست اتخاذ نشود، این رقم بیش از اینها افزایش مییابد و تا سال ۲۰۱۵ تا ۲۰ تریلیون دلار هم خواهد رسید که در این صورت میزان بدهیها به بیش از ۱۲۰ درصد تولید ناخالص داخلی این کشور خواهد رسید. برخی تعهدات احتمالی و شرایط جدید بدهی نیز در بخشهای عمومی یا مراقبتهای مورد نیاز از سیستم مالی این کشور، ممکن است بدهیها را در آمریکا افزایش دهد که همه این موارد ضرورت اتخاذ راهکارهای پیشگیرانه را گوشزد میکند.
اما اینکه چرا این کسری بودجه در ایالات متحده شکل گرفت به کاهش درآمدهای مالیاتی به میزان ۲۱ درصد، افزایش ۱۵درصدی هزینههای دفاع، افزایش ۱۲ درصدی هزینههای غیردفاعی و هزینههای بهره ای به میزان ۱۱ درصد و بستههای هزینه حمایتی از شرایط رکود در سال ۲۰۰۹ به میزان ۶ درصد ارتباط دارد. در عین حال در حدود ۶۰ تا ۷۰ درصد از اوراق قرضه دولتی توسط فدرال رزرو خریداری شده و این امر در راستای اجرای سیاستهای تسهیل پولی عملی شده است. به هر حال سیاستهای فدرال رزرو در کاهش نرخ بهره در ایالات متحده مهمترین عامل اثرگذار است و این موضوع در راستای ترغیب سرمایهگذاران به افزایش سرمایهگذاری مهم تلقی میشود. مدیریت نرخ بهره نیز به نظر میرسد در راستای سیاستهای کاهش بدهی موثر بوده است. نرخ بهره میانگین مربوط به استقراضها در حدود یک درصد و اوراق قرضه ۱۰ ساله در حدود ۸/۱ درصد است.
به هر حال باید گفت پیشبینیها حکایت از آن دارد که از ژانویه ۲۰۱۳ با موجی از افزایش مالیاتها و کاهش هزینهها مواجه خواهیم بود که این سیاست را باید در ادامه سیاستهای پیشین این کشور به منظور حفظ سقف بدهیها در ایالات متحده تعبیر کرد. از این تاریخ به بعد موارد متعددی از معافیتهای مالیاتی که در حال حاضر در ایالات متحده شاهد آنها هستیم منقضی خواهد شد که رقمی بالغ بر ۵۰۰ میلیارد دلار تخمین زده میشود.
از جمله این موارد میتوان به معافیتهای مالیات بر درآمد مصوب در دوره رییس جمهور پیشین این کشور، معافیت مالیات بر سرمایهگذاریها، مالیات زوج ها، خانوادهها و فرزندان و وراث که برای مدت دو سال توسط اوباما تصویب شده بود به اضافه افزایش حداقل پایه معافیت مالیاتی که ۲۶ تا ۳۰ میلیون نفر از طبقه متوسط را دربر میگیرد، اشاره کرد که همگی بر درآمدهای مالیاتی این کشور خواهد افزود.
در طرف دیگر کاهش پرداختهای دولتی است. در مجموع میزان پرداختهای سالانه ایالات متحده در حدود ۶۰۰ میلیارد دلار تخمین زده میشود. به عبارتی در ۱۰ سال آینده در حدود ۶ تریلیون دلار ذخیره سازی ناشی از کاهش پرداختها رخ خواهد داد. با این برنامهها دولت قصد دارد هزینههای دفاعی و عمومی را کاهش دهد. دولت هزینههای مراقبت پزشکی، به خصوص هزینههای مربوط به طبقه سالخورده را با افت قراردادهای جدید همراه خواهد کرد که شامل کاهش حدودا ۳۰ درصدی در پرداختهای دولت به پزشکان خواهد بود. این موضوع هزینههای خانوار را افزایش میدهد.
تخمین زده میشود که میزان صرفه جوییهای ناشی از اجرای این سیاستها تا رقمی بالغ بر ۵۰ درصد تولید ناخالص داخلی ایالات متحده را شامل شود و در عوض به کاهش میزان تولید تا ۳ درصد و افزایش بیکاری تا ۱/۹ درصد منجر خواهد شد.