نقشه جدید ثروت در اقتصاد جهانی
دنیای اقتصاد - فائزه پوزش : اقتصاد جهانی در حال تجربه تغییری فراتر از گسترش خریدهای اینترنتی است. اینترنت دیگر فقط کانالی برای معرفی محصولات یا ارتباط با مشتریان نیست. این فناوری به زیرساختی برای شکلگیری کسبوکارهای جدید و خلق درآمد در مقیاس جهانی تبدیل شده است. شرکتهایی که زمانی فعالیت خود را با فروش کالا در فضای مجازی آغاز کردند، اکنون در حوزههایی مانند خدمات مالی و حملونقل و سرگرمی و تبلیغات و پردازش داده فعالیت میکنند. در همین حال هوش مصنوعی به یکی از مهمترین عوامل تحول کسبوکارهای دیجیتال تبدیل شده است. آمارهای بینالمللی نشان میدهد ارزش خردهفروشی آنلاین جهان در سال ۲۰۲۵ از ۶.۴تریلیون دلار عبور کرده و صادرات خدمات قابلارائه به شکل دیجیتال به حدود ۵.۵تریلیون دلار رسیده است. همزمان تجارت جهانی کالاهای موردنیاز توسعه هوش مصنوعی در نیمه نخست ۲۰۲۶ جهشی ۶۷درصدی را تجربه کرده است. این ارقام نشان میدهد رقابت کشورها دیگر فقط بر سر فروش اینترنتی نیست. دسترسی به داده و زیرساختهای پردازشی و توانایی ارائه خدمات دیجیتال به بازارهای بینالمللی به مهمترین داراییهای اقتصاد جدید تبدیل شدهاند.
بازار ۶.۵تریلیوندلاری تجارت آنلاین
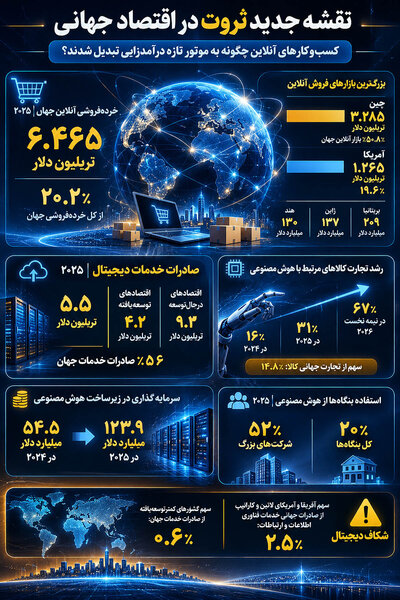
یکی از روشنترین نشانههای گسترش کسبوکارهای دیجیتال را میتوان در تجارت الکترونیک مشاهده کرد. بر اساس برآورد شرکت تحقیقاتی eMarketer که در گزارش تجارت و سرمایهگذاری جهانی ژاپن در سال ۲۰۲۶ منتشر شده، ارزش خردهفروشی آنلاین جهان در سال ۲۰۲۵ به حدود ۶هزار و ۴۶۵میلیارد دلار رسیده است. این رقم نسبت به سال قبل ۸.۴درصد افزایش داشته و معادل ۲۰.۲درصد از کل خردهفروشی جهان بوده است. چین همچنان بزرگترین بازار فروش اینترنتی جهان است. ارزش خردهفروشی آنلاین این کشور در سال ۲۰۲۵ به حدود ۳هزار و ۲۸۵میلیارد دلار رسیده است. این رقم معادل ۵۰.۸درصد از کل فروش آنلاین جهان است. آمریکا با هزار و ۲۶۵میلیارد دلار در رتبه دوم قرار دارد و ۱۹.۶درصد از بازار جهانی را در اختیار گرفته است. به این ترتیب چین و آمریکا بهتنهایی نزدیک به ۷۰درصد از بازار خردهفروشی آنلاین جهان را به خود اختصاص دادهاند. بریتانیا با ۲۰۹میلیارد دلار در رتبه سوم قرار گرفته است. ژاپن با ۱۳۷میلیارد دلار و هند با ۱۳۰میلیارد دلار در رتبههای بعدی هستند. کرهجنوبی نیز با حدود ۱۳۰میلیارد دلار یکی دیگر از بازارهای بزرگ تجارت آنلاین محسوب میشود. با وجود اختلاف قابلتوجه در اندازه بازار کشورها، سرعت رشد فروش اینترنتی تصویر متفاوتی ارائه میدهد. هند در سال ۲۰۲۵ رشد ۱۸.۳درصدی را تجربه کرده است. روسیه با رشد ۱۹.۵درصدی در صدر این مقایسه قرار دارد. برزیل نیز ۱۵درصد رشد کرده است. در مقابل رشد فروش آنلاین آمریکا ۶.۱درصد و چین ۸.۶درصد بوده است. درصد فروش اینترنتی از کل خردهفروشی نیز تفاوت ساختاری بازارها را نشان میدهد. این نسبت در چین به ۴۵.۹درصد رسیده است. کرهجنوبی با ۲۸.۲درصد و بریتانیا با ۲۷.۷درصد در رتبههای بعدی قرار دارند. این سهم در آمریکا ۱۶.۸درصد و در هند تنها ۹.۶درصد است. بنابراین هند با وجود رشد سریع بازار آنلاین هنوز ظرفیت قابلتوجهی برای گسترش این نوع تجارت دارد.
از فروش کالا تا صادرات خدمات دیجیتال
بازار کسبوکارهای آنلاین تنها به فروش کالا محدود نمیشود. بخش بزرگی از درآمد اقتصاد دیجیتال از فروش خدماتی به دست میآید که بدون حضور فیزیکی و از طریق اینترنت به مشتریان کشورهای دیگر عرضه میشوند. خدمات نرمافزاری و مشاوره فناوری اطلاعات و خدمات مالی و طراحی و تولید محتوای دیجیتال از نمونههای این فعالیتها هستند. بر اساس تازهترین دادهها، صادرات جهانی خدمات قابل ارائه به شکل دیجیتال در سال ۲۰۲۵ به حدود ۵.۵تریلیون دلار رسیده است. این رقم معادل ۵۶درصد از کل صادرات خدمات جهان است. به بیان دیگر بیش از نیمی از درآمد حاصل از صادرات خدمات در جهان به فعالیتهایی مربوط میشود که امکان ارائه آنها از طریق شبکههای دیجیتال وجود دارد.
اقتصادهای توسعهیافته همچنان بخش اصلی این بازار را در اختیار دارند. ارزش صادرات دیجیتال این کشورها در سال ۲۰۲۵ نزدیک به ۴.۲تریلیون دلار بوده است. این رقم معادل سهچهارم کل صادرات جهانی خدمات قابل ارائه به شکل دیجیتال است. در مقابل اقتصادهای درحالتوسعه حدود ۱.۳تریلیون دلار از این خدمات صادر کردهاند.
رشد صادرات در کشورهای درحالتوسعه با سرعت بیشتری اتفاق افتاده است. صادرات خدمات دیجیتال اقتصادهای توسعهیافته در سال ۲۰۲۵ حدود ۹درصد افزایش یافته است. این نرخ برای اقتصادهای درحالتوسعه ۱۰درصد بوده است. با این حال اختلاف ارزش صادرات نشان میدهد کشورهای نوظهور هنوز فاصله زیادی با اقتصادهای پیشرفته دارند. در بخش خدمات فناوری اطلاعات و ارتباطات نیز ارزش تجارت بینالمللی در سال ۲۰۲۵ به ۱.۳۳تریلیون دلار رسیده است. اروپا با در اختیار داشتن ۵۷درصد از این بازار بزرگترین صادرکننده منطقهای محسوب میشود. آسیا و اقیانوسیه ۳۲درصد و آمریکای شمالی ۹درصد از بازار را در اختیار دارند. در مقابل سهم آفریقا و آمریکای لاتین و کارائیب رویهمرفته تنها ۲.۵درصد بوده است. این آمار نشان میدهد درآمدزایی دیجیتال در جهان به شکل نامتوازن توزیع شده است. کشورهای دارای زیرساخت فناوری و نیروی متخصص و شرکتهای بزرگ نرمافزاری سهم بیشتری از تجارت خدمات دیجیتال دارند.
موتور تازه تجارت جهانی
تحول کسبوکارهای دیجیتال در سال ۲۰۲۶ بیش از هر زمان دیگری با هوش مصنوعی پیوند خورده است. توسعه این فناوری فقط به تولید نرمافزار و ارائه خدمات هوشمند محدود نمانده و تقاضا برای تجهیزات و قطعات موردنیاز پردازش اطلاعات را نیز افزایش داده است. بر اساس گزارش اکتبر ۲۰۲۶ سازمان تجارت جهانی، تجارت جهانی کالاهای توانمندساز هوش مصنوعی در سال ۲۰۲۴ حدود ۱۶درصد رشد کرده است. این نرخ در سال ۲۰۲۵ به ۳۱درصد رسیده و در نیمه نخست ۲۰۲۶ جهشی ۶۷درصدی را ثبت کرده است. در نتیجه سهم این کالاها از ارزش تجارت جهانی کالا در نیمه نخست ۲۰۲۶ به ۱۴.۸درصد رسیده است. این سهم در فاصله سالهای ۲۰۱۶ تا ۲۰۲۳ بین ۷ تا ۸درصد قرار داشت. سازمان تجارت جهانی همچنین برآورد کرده است که نزدیک به ۴۷درصد از رشد ارزش تجارت جهانی کالا در نیمه نخست ۲۰۲۶ به محصولات مرتبط با هوش مصنوعی اختصاص داشته است. این محصولات شامل سرورها و تجهیزات پردازش اطلاعات و نیمهرساناها و قطعات الکترونیکی موردنیاز مراکز داده هستند. رشد تقاضا برای این تجهیزات نشان میدهد اقتصاد دیجیتال بهتدریج از مرحله گسترش نرمافزار و پلتفرم عبور کرده و به رقابت بر سر زیرساختهای فیزیکی و محاسباتی وارد شده است.
از نظر جغرافیایی نیز این تجارت تمرکز بالایی دارد. اقتصادهای شرق آسیا از جمله چین بیش از نیمی از صادرات کالاهای توانمندساز هوش مصنوعی را تامین میکنند. کشورهای جنوب شرق آسیا نیز حدود یکچهارم دیگر این صادرات را در اختیار دارند. در سال ۲۰۲۵ ده اقتصاد بزرگ تجاری این محصولات حدود ۸۵درصد صادرات و ۸۰درصد واردات جهانی را به خود اختصاص دادهاند. این تمرکز نشان میدهد همه کشورها به یک اندازه از رونق هوش مصنوعی بهرهمند نمیشوند. کشورهایی که در زنجیره تولید تراشه و تجهیزات پردازشی جایگاه دارند، میتوانند از افزایش سرمایهگذاری جهانی در این حوزه درآمد بیشتری کسب کنند.
شرکتها چگونه از هوش مصنوعی درآمد کسب میکنند؟
گسترش هوش مصنوعی تنها به شرکتهای تولیدکننده تراشه و تجهیزات محدود نیست. بنگاههای فعال در حوزه خدمات ابری و نرمافزار و تبلیغات دیجیتال نیز از این تحول بهره میبرند. شرکتها با ارائه ابزارهای هوشمند به بنگاههای دیگر میتوانند از طریق اشتراک ماهانه و دریافت هزینه پردازش و فروش خدمات تخصصی درآمد کسب کنند. بر اساس گزارش چشمانداز اقتصاد دیجیتال و جامعه سازمان همکاری و توسعه اقتصادی که پنجم نوامبر ۲۰۲۶ منتشر شده است، در سال ۲۰۲۵ حدود ۲۰درصد بنگاههای دارای حداقل ۱۰کارمند در کشورهای عضو OECD از هوش مصنوعی استفاده کردهاند. این نسبت در شرکتهای بزرگ با حداقل ۲۵۰ کارمند به ۵۲درصد رسیده است. همچنین بیش از نیمی از بنگاهها در کشورهای عضو این سازمان از خدمات رایانش ابری استفاده میکنند. استفاده از هوش مصنوعی مولد در میان افراد نیز در سال ۲۰۲۵ به ۳۷درصد رسیده است. نکته قابلتوجه به سرمایهگذاری در زیرساختهای این فناوری مربوط میشود. سرمایهگذاری خطرپذیر در شرکتهای فعال در حوزه زیرساخت فناوری اطلاعات و میزبانی مرتبط با هوش مصنوعی از ۵۴.۵میلیارد دلار در سال ۲۰۲۴ به ۱۲۳.۹میلیارد دلار در سال ۲۰۲۵ افزایش یافته است. این رشد بیش از دوبرابری نشان میدهد سرمایهگذاران بهسرعت در حال ورود به کسبوکارهایی هستند که زیرساخت فعالیت سایر شرکتهای دیجیتال را فراهم میکنند. با این حال فاصله میان شرکتهای بزرگ و کوچک همچنان قابلتوجه است. درحالیکه بیش از نیمی از بنگاههای بزرگ از هوش مصنوعی استفاده میکنند سهم کل بنگاهها به ۲۰درصد محدود مانده است. هزینه پیادهسازی فناوری و کمبود نیروی متخصص و دسترسی محدود به ظرفیت پردازشی از مهمترین موانع توسعه این ابزارها در شرکتهای کوچک محسوب میشوند.
پلتفرمها؛ واسطههای جدید اقتصاد
بخش مهمی از تحول اقتصاد دیجیتال به ظهور پلتفرمهایی بازمیگردد که میان عرضهکننده و مشتری ارتباط برقرار میکنند. بازارگاههای اینترنتی و سامانههای رزرو اقامتگاه و پلتفرمهای حملونقل آنلاین از نمونههای شناختهشده این الگو هستند.
در مدل سنتی کسبوکار، توسعه بازار به سرمایهگذاری سنگین در فروشگاه و شعبه و شبکه توزیع نیاز داشت. اما پلتفرمهای دیجیتال با ایجاد یک بستر مشترک امکان فعالیت تعداد زیادی فروشنده و ارائهدهنده خدمات را فراهم کردهاند. درآمد این شرکتها نیز معمولا از محل دریافت کمیسیون و کارمزد و تبلیغات یا ارائه خدمات جانبی تامین میشود. برای مثال آمازون با اتصال فروشندگان و خریداران در بازارهای مختلف به یکی از بزرگترین بازارگاههای آنلاین جهان تبدیل شده است. علیبابا نیز در چین و بازارهای بینالمللی بستر گستردهای برای معاملات بنگاهها و مصرفکنندگان ایجاد کرده است. در حوزه حملونقل نیز شرکتهایی مانند اوبر و دیدی با اتصال رانندگان و مسافران از مدل پلتفرمی برای کسب درآمد استفاده میکنند. مزیت اصلی این مدل در قابلیت گسترش آن نهفته است. افزایش تعداد کاربران میتواند عرضهکنندگان بیشتری را جذب کند و تنوع خدمات را افزایش دهد. در نتیجه پلتفرم با شکلگیری اثر شبکهای جایگاه رقابتی خود را تقویت میکند. البته همین ویژگی میتواند زمینه تمرکز بازار و قدرتگیری تعداد محدودی از شرکتهای بزرگ را فراهم کند.
روی دیگر رونق آنلاین
با وجود گسترش سریع این بازارها منافع اقتصاد دیجیتال به شکل یکسان میان کشورها توزیع نشده است. بر اساس گزارش آنکتاد خدمات قابل ارائه به شکل دیجیتال ۶۱درصد از کل صادرات خدمات اقتصادهای توسعهیافته را تشکیل میدهد. این سهم در کشورهای کمترتوسعهیافته تنها ۱۶درصد است. همچنین سهم کشورهای کمترتوسعهیافته از کل صادرات خدمات جهان در سال ۲۰۲۵ تنها ۰.۶درصد بوده است. این کشورها با وجود گسترش دسترسی به اینترنت همچنان با محدودیتهایی مانند ضعف زیرساخت ارتباطی و هزینه بالای پرداختهای بینالمللی و کمبود نیروی متخصص روبهرو هستند. آمار تجارت خدمات فناوری اطلاعات نیز این فاصله را تایید میکند. آفریقا و آمریکای لاتین و کارائیب در مجموع تنها ۲.۵درصد از صادرات جهانی این خدمات را در اختیار دارند. این در حالی است که اروپا بهتنهایی ۵۷درصد از این بازار را تصاحب کرده است.
در نهایت آینده کسبوکارهای آنلاین فقط به رشد فروش اینترنتی یا افزایش تعداد کاربران وابسته نخواهد بود. رقابت اصلی بر سر توانایی ایجاد ارزش از داده و فناوری و توسعه زیرساختهای دیجیتال شکل میگیرد. کشورهایی که بتوانند در زنجیره ارزش هوش مصنوعی و خدمات نرمافزاری و تجارت الکترونیک جایگاه پیدا کنند سهم بیشتری از بازارهای آینده خواهند داشت. در مقابل کشورهایی که تنها مصرفکننده خدمات و محصولات دیجیتال باقی بمانند ممکن است با وجود گسترش دسترسی به اینترنت، از بخش مهمی از ارزشآفرینی اقتصاد جهانی محروم شوند.