سونامی ۳۹۳همتی خسارت در بازار بیمه
دنیای اقتصاد : رشد ۱۳۳درصدی خسارت پرداختی در کنار افزایش ۱۱۳درصدی حق بیمه تولیدی نشان میدهد صنعت بیمه در نیمه نخست سال ۱۴۰۵ با تغییرات قابلتوجهی در حجم فعالیت و ترکیب تعهدات خود روبهرو بوده است. در این دوره حق بیمه تولیدی بازار به حدود ۷۰۹همت رسید و خسارت پرداختی از ۳۹۲همت عبور کرد. با این حال بخش مهمی از این رشد به عملکرد رشته بیمه زندگی و جهش کمسابقه خسارتهای پرداختی در این بخش مربوط میشود. سهم بیمههای زندگی از خسارت پرداختی بازار به ۳۴.۷درصد رسیده و نقش پررنگی در این روند داشته است. در سوی دیگر تمرکز بخش بزرگی از حق بیمه و خسارت در تعداد محدودی از شرکتها و افزایش هزینه جبران خسارت در برخی رشتهها از تغییر آرایش بازار حکایت دارد. از خسارتهای سنگین رشته هواپیما تا پرداخت افت قیمت خودرو در بیمه شخص ثالث، آمارهای ششماهه تصویری از صنعتی ترسیم میکنند که رشد فعالیت در آن با افزایش تعهدات و جابهجایی سهم بازیگران همراه شده است.
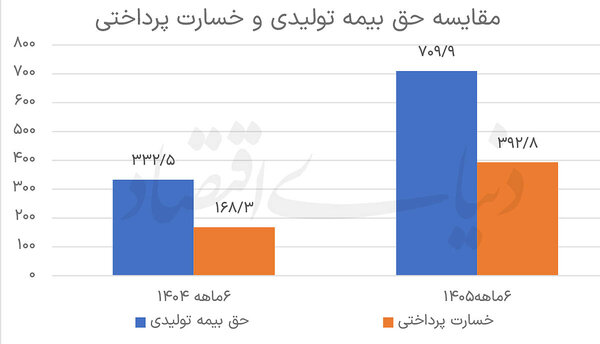
بررسی آمارها نشان میدهد حق بیمه تولیدی رشتههای بیمه غیرزندگی در شش ماه نخست سال جاری به حدود ۵۲۱همت رسیده است. در مقابل حق بیمه تولیدی رشته زندگی ۱۸۸همت ثبت شده که در مقایسه با مدت مشابه سال گذشته رشد ۳۲۹.۸درصدی را تجربه کرده است. رشد حق بیمه رشتههای غیرزندگی نیز در همین دوره ۸۰.۸درصد بوده است. به این ترتیب سهم بیمههای زندگی از حق بیمه تولیدی بازار از ۱۳.۲درصد در نیمه نخست سال ۱۴۰۴ به ۲۶.۵درصد در نیمه نخست سال جاری افزایش یافته است. این تغییر از افزایش وزن بیمههای زندگی در ترکیب فعالیت صنعت بیمه حکایت دارد.
بیمههای زندگی در کانون رشد بازار
عملکرد برخی شرکتهای فعال در حوزه بیمههای زندگی نقش مهمی در افزایش سهم و رشد این رشته داشته است. بر اساس آمار منتشرشده، رشد حق بیمه تولیدی یکی از شرکتهای فعال در این حوزه در شش ماه نخست سال ۱۴۰۵ به ۹۷۸.۶درصد رسیده است. صدور بیمهنامههای زندگی با رویکرد مدیریت ثروت از عوامل اصلی رشد عملکرد این بخش عنوان شده است. اثر این عملکرد در آمار خسارت پرداختی نیز مشهود است و سهم بیمههای زندگی از خسارت پرداختی بازار از ۱۵.۲درصد در نیمه نخست سال گذشته به ۳۴.۷درصد در دوره مورد بررسی افزایش یافته است. با این حال برای ارزیابی دقیقتر عملکرد رشته بیمه زندگی لازم است اثر فعالیت شرکتهای دارای رشد چشمگیر از آمار کلی این رشته تفکیک شود. بر اساس گزارش عملکرد بازار بیمه، در صورت کنار گذاشتن عملکرد شرکت دارای بیشترین رشد در این حوزه، حق بیمه تولیدی رشته زندگی به حدود ۶۳.۷همت میرسد که نسبت به مدت مشابه سال گذشته ۹۷.۷درصد رشد داشته است. سهم این رشته از حق بیمه تولیدی صنعت بیمه نیز در این محاسبه ۱۰.۹درصد گزارش شده است. در بخش خسارت نیز با حذف عملکرد همان شرکت مبلغ خسارت پرداختی رشته زندگی به حدود ۳۶.۷همت میرسد. این رقم از رشد ۱۳۷.۷درصدی نسبت به مدت مشابه سال گذشته حکایت دارد و سهم این رشته از کل خسارت پرداختی بازار در این محاسبه حدود ۱۲.۵درصد است. مقایسه این ارقام نشان میدهد رشد بیمههای زندگی تنها به عملکرد یک شرکت محدود نبوده است و با کنار گذاشتن اثر شرکت یادشده نیز افزایش قابلتوجهی در حق بیمه تولیدی و خسارت پرداختی این رشته مشاهده میشود. در ترکیب رشتههای بیمهای بازار نیز درمان با سهم ۴۰.۸درصدی در صدر قرار دارد. بیمه زندگی با سهم ۲۶.۵درصدی و شخص ثالث و مازاد با سهم ۱۵درصدی در رتبههای بعدی قرار گرفتهاند. مجموع سهم این سه رشته به حدود ۸۲.۳درصد از حق بیمه تولیدی بازار میرسد. این ترکیب نشان میدهد بخش عمده فعالیت صنعت بیمه همچنان در چند رشته اصلی متمرکز است.
تمرکز بازار در چند شرکت و افزایش نسبت خسارت
بررسی سهم شرکتهای بیمه از حق بیمه تولیدی نشان میدهد هفت شرکت بزرگ در مجموع ۷۲.۳درصد از حق بیمه تولیدی بازار را در اختیار داشتهاند. ۲۷.۷درصد باقیمانده نیز توسط سایر شرکتهای بیمه تولید شده است. این آمار از تمرکز بخش بزرگی از فعالیت بازار در میان تعداد محدودی از شرکتها حکایت دارد. در بخش خسارت پرداختی نیز تمرکز قابلتوجهی در میان شرکتهای بزرگ مشاهده میشود. هفت شرکت دارای بیشترین سهم در مجموع حدود ۷۴درصد از خسارت پرداختی بازار را بر عهده داشتهاند. این وضعیت نشان میدهد بخش قابلتوجهی از تعهدات پرداختی صنعت بیمه نیز در میان شمار محدودی از بازیگران بازار متمرکز شده است. در همین حال نسبت خسارت بازار بیمه با افزایش ۴.۷واحد درصدی به حدود ۵۵.۳درصد رسیده است. این شاخص از تقسیم خسارت پرداختی بر حق بیمه تولیدی به دست میآید و با ضریب خسارت تفاوت دارد. در محاسبه نسبت خسارت ذخایر، خسارتهای معوق و حق بیمه و همچنین کارمزد شبکه فروش و هزینههای اداری و عمومی شرکتهای بیمه لحاظ نمیشود. از این رو نسبت خسارت به تنهایی تصویر کاملی از سودآوری شرکتهای بیمه ارائه نمیدهد.
در میان رشتههای بیمهای نسبت خسارت رشته هواپیما با ۱۲۷.۳درصد بالاتر از سایر رشتهها قرار گرفته است. بیمه زندگی با نسبت خسارت ۷۲.۵درصد، بدنه اتومبیل با ۶۶.۴درصد، شخص ثالث و مازاد با ۶۴.۹درصد و حوادث رانندگی با ۶۱.۷درصد نیز نسبت خسارتی بالاتر از میانگین بازار داشتهاند. افزایش خسارت در رشته هواپیما به عملکرد چند شرکت فعال در این حوزه مربوط بوده است. بر اساس گزارش منتشرشده پرداخت خسارتهای جنگی به ناوگان هوایی کشور از عوامل اصلی رشد خسارت در این بخش بوده است.
در میان شرکتهای بیمه نیز نسبت خسارت چند شرکت فعال در حوزه بیمه زندگی و سایر رشتهها بالاتر از میانگین بازار قرار داشته است. در این میان بالاترین نسبت خسارت ثبتشده برای یک شرکت بیمه زندگی به ۱۱۸.۹درصد رسیده است. نسبت خسارت در برخی شرکتهای دیگر نیز از ۱۰۰درصد فراتر رفته است. این ارقام نشان میدهد میزان خسارت پرداختی در برخی بخشها در مقایسه با حق بیمه تولیدی همان دوره بالا بوده است. البته ارزیابی وضعیت مالی این شرکتها به بررسی سایر هزینهها و درآمدها و ذخایر فنی نیز نیاز دارد.
از سوی دیگر سهم بخش غیردولتی از حق بیمه تولیدی صنعت بیمه به ۸۵.۵درصد و سهم آن از خسارت پرداختی به ۸۳درصد رسیده است. این آمار نشاندهنده نقش پررنگ شرکتهای غیردولتی در فعالیت بازار بیمه است.
در حوزه تعداد عملیات نیز طی شش ماه نخست سال جاری حدود ۴۱.۸میلیون بیمهنامه صادر شده و ۵۶میلیون مورد خسارت به ثبت رسیده است. تعداد بیمهنامههای صادرشده نسبت به مدت مشابه سال گذشته ۱۱.۳درصد افزایش یافته و تعداد موارد خسارت پرداختی نیز رشد ۱۴درصدی داشته است.
رشد خسارت و تغییر ترکیب بازار
در مجموع آمار عملکرد صنعت بیمه در نیمه نخست سال ۱۴۰۵از رشد قابلتوجه حجم فعالیت بازار حکایت دارد. افزایش سهم بیمههای زندگی و رشد حق بیمه تولیدی در کنار بالا رفتن خسارت پرداختی و نسبت خسارت از مهمترین روندهای این دوره هستند. با این حال ارزیابی دقیقتر وضعیت صنعت بیمه نیازمند بررسی همزمان رشد پرتفو، ترکیب رشتههای بیمهای، کیفیت مدیریت ریسک و توان شرکتها در ایفای تعهدات خود است.