اولویتبندی صنایع در عصر ناترازی
دنیای اقتصاد : تشدید ناترازی انرژی، بازنگری در الگوی توسعه صنعتی کشور را ضروری کرده است. بررسی مرکز پژوهشهای مجلس نشان میدهد صنایع انرژیبر از نظر ارزش افزوده به ازای مصرف انرژی عملکرد متفاوتی دارند؛ تفاوتی که ضرورت اولویتبندی تخصیص انرژی و هدایت سرمایهگذاری را برجسته میکند.
مرضیه احقاقی: توسعه صنایع انرژیبر در ایران طی دهههای گذشته بر پایه مزیت دسترسی به منابع طبیعی و انرژی ارزان شکل گرفته است؛ الگویی که قرار بود با تبدیل گاز و برق به محصولات صنعتی، ارزش افزوده و ارزآوری بیشتری برای کشور ایجاد کند. با این حال، تشدید ناترازی انرژی و تفاوت عملکرد اقتصادی صنایع در خلق ارزش افزوده به ازای انرژی مصرفی، ضرورت بازنگری در مسیر توسعه صنعتی را افزایش داده است. در این میان، فعالان صنعتی ضمن پذیرش ضرورت اصلاح سیاستهای توسعهای، تاکید دارند که نمیتوان مسوولیت ناترازی را صرفا متوجه صنایع دانست؛ چراکه توسعه ظرفیتهای تولیدی بدون سرمایهگذاری متناسب در زیرساختهای تامین برق و گاز پیش رفته است. طی دهههای گذشته، در چارچوب حرکت کشور به سمت صنعتی شدن و همزمان با توسعه زیرساختهای برق و گاز طبیعی در کشور، زمینه شکل گیری و گسترش طیفی از صنایع مبتنی بر مزیتهای معدنی و انرژی در کشور فراهم شد. با این حال از منظر توسعه صنعتی، با توجه به ارزش افزوده پایین ایجاد شده توسط این صنایع، ضروری است کشور به سمت صنایع دارای ارزش افزوده بالاتر و مشخصا صنایع ساختمحور حرکت کند.
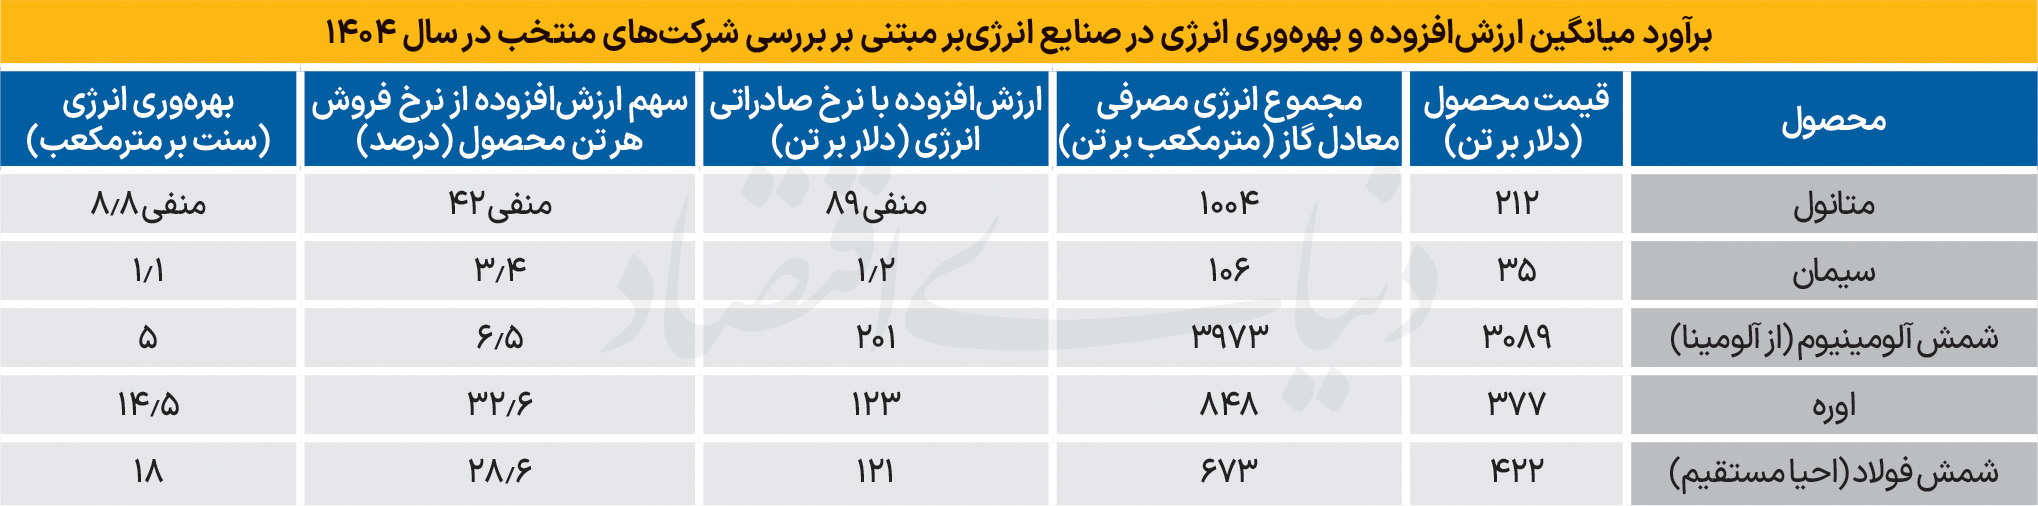
در گزارشی که از سوی مرکز پژوهشهای مجلس شورای اسلامی با عنوان «مقایسه ارزشافزوده در صنایع انرژیبر منتخب کشور» منتشر شده، میزان خلق ارزش افزوده در ازای انرژی مصرفی، در چهار صنعت عمده انرژیبر کشور شامل فولاد، پتروشیمی (صرفا محصولات گازپایه شامل متانول و اوره)، آلومینیوم و سیمان مورد مطالعه قرار گرفته است. نتایج این پژوهش نشان میدهد با توجه به تفاوت صنایع مذکور در ارزش آفرینی اقتصادی، با ارزشگذاری انرژیبر مبنای هزینه فرصت صادراتی، تفاوت معناداری در عملکرد اقتصادی آنها نمایان میشود. مقایسه شاخص بهرهوری انرژی نشان میدهد در بین این صنایع، سیمان و متانول، پایین ترین عملکرد را داشته و به ازای هر مترمکعب گاز طبیعی مصرفی، به ترتیب حدود ۱.۱ و منفی ۸.۸ سنت ارزش افزوده (کاسته) اقتصادی ایجاد میکنند. در مقابل، این شاخص برای اوره و شمش فولاد به ترتیب حدود ۱۴.۵ و ۱۸ سنت است. بر این اساس، تخصیص انرژی به ویژه در فصول سرد سال، توسعه ظرفیتهای جدید و برنامههای بازسازی و نوسازی صنایع آسیب دیده، باید با اتکا به شاخص بهرهوری انرژی و در چارچوب یک نظام اولویت بندی ملی انجام گیرد.
پشتوانه توسعه صنایع انرژیبر
آریا صادقنیت حقیقی، رئیس کمیسیون صنعت اتاق ایران، با اشاره به گزارش مجلس درباره مزیت اقتصادی صنایع انرژیبر از جمله فولاد، آلومینیوم و سیمان، تاکید کرد: ارزیابی عملکرد این صنایع بدون توجه به اهداف توسعهای و زنجیره ارزش کشور امکانپذیر نیست. به گفته وی، بسیاری از صنایع معدنی و فلزی ایران با اتکا به مزیت انرژی و منابع معدنی شکل گرفتهاند؛ رویکردی که در سایر کشورهای جهان نیز سابقه دارد. برای نمونه، دسترسی به برقآبی در کانادا و آمریکا و منابع انرژی در منطقه خلیج فارس، زمینه توسعه صنعت آلومینیوم را فراهم کرده است.
صادقنیت حقیقی توضیح داد که پس از کشف و استحصال منابع گازی، سیاستگذار بهجای صادرات گاز خام، تبدیل آن به محصولات با ارزش افزوده بالاتر را در دستور کار قرار داد. توسعه نیروگاهها و صنایعی مانند فولاد و آلومینیوم نیز در همین چارچوب دنبال شد تا انرژی کشور به محصولات صنعتی تبدیل شود و زمینه افزایش ارزآوری، اشتغال و تکمیل زنجیره ارزش فراهم آید. با این حال، به اعتقاد رئیس کمیسیون صنعت اتاق ایران، سرمایهگذاری در زیرساختهای بالادستی متناسب با توسعه صنایع انجام نشد. درحالیکه ظرفیت تولید صنعتی افزایش یافت، توسعه فازهای پارس جنوبی و نیروگاهها با تعلل همراه بود و در نتیجه، صنایع امروز با محدودیت تامین برق و گاز مواجه شدهاند.
وی تاکید کرد نمیتوان صنایعی را که با هدف جلوگیری از خامفروشی و افزایش ارزش افزوده ایجاد شدهاند، صرفا به دلیل مصرف انرژی عامل اصلی ناترازی دانست. اگر سرمایهگذاری لازم برای تامین انرژی متناسب با توسعه صنعتی انجام نشده است، نباید تمام مسوولیت این وضعیت متوجه واحدهای تولیدی باشد. وی در عین حال بازنگری در سیاستهای توسعهای را ضروری دانست و گفت: در صورت محدودیت منابع گازی و کاهش صرفه اقتصادی توسعه برخی صنایع، میتوان مسیر سرمایهگذاری را تغییر داد؛ اما این تغییر نباید به نادیده گرفتن سرمایهگذاریهای انجامشده و هدررفت منابع منجر شود. برای مثال، اگر ظرفیت توسعه در بخشی از زنجیره پتروشیمی به حد کافی رسیده باشد، میتوان از صدور مجوزهای جدید خودداری و منابع را به حوزههای دیگر هدایت کرد.
صادقنیت حقیقی در پایان تاکید کرد مساله اصلی، اصلاح سیاستهای توسعه صنعتی و جبران عقبماندگی سرمایهگذاری در زیرساختهای تامین انرژی است، نه زیر سوال بردن ماموریت واحدهایی که برای تبدیل انرژی به محصولات با ارزش افزوده بالاتر ایجاد شدهاند. به گفته وی، واحدی که با هدف تبدیل برق به محصول صنعتی شکل گرفته، اساسا برای مصرف انرژی و تولید ایجاد شده است و نمیتوان ماموریت تعریفشده آن را به نقطه ضعف تبدیل کرد.
سهم صنایع معدنی منتخب از مصرف برق و گاز
از اوایل دهه ۱۳۸۰، توسعه زیرساختهای گاز و برق و عرضه انرژی ارزان، زمینه گسترش صنایع مبتنی بر مزیت انرژی و منابع معدنی را فراهم کرد. اما از اواخر دهه ۱۳۹۰، رشد مصرف انرژی از توسعه ظرفیت تولید و زیرساختها پیشی گرفت و ناترازی گاز و برق تشدید شد. در نتیجه، تامین پایدار انرژی صنایع با محدودیت مواجه و هزینه فرصت مصرف انرژی آشکارتر شد. اکنون بازنگری در الگوی توسعه صنایع انرژیبر و تعیین معیارهای اقتصادی برای تخصیص منابع انرژی، بهویژه در تصمیمگیری درباره سرمایهگذاریهای جدید، نوسازی و بازسازی واحدهای آسیبدیده از جنگ رمضان، ضرورتی جدی است.
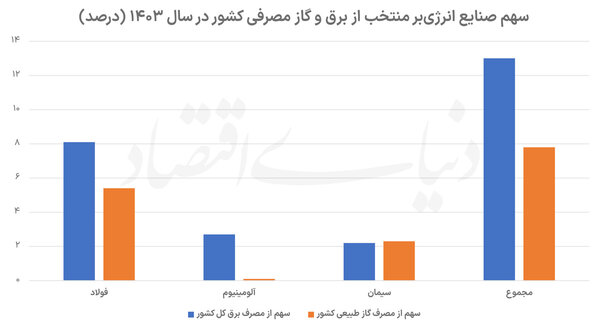
ﺑﺮرﺳﻲ ﻫمزﻣﺎن ﺷﺎﺧﺺ ﺷﺪت اﻧﺮژى و ﻣﻴﺰان ﻛﻞ اﻧﺮژى ﻣﺼﺮﻓﻲ در ﺻﻨﺎﻳﻊ ﻣﺨﺘﻠﻒ ﻧﺸﺎن ﻣﻲدﻫﺪ ﻛﻪ ﺗﻮﻟﻴﺪ ﺳﻴﻤﺎن، ﺷﻤﺶ ﻓﻮﻻد ﺑﻪ روش اﺣﻴﺎى ﻣﺴﺘﻘﻴﻢ و ﻛﻮره ﻗﻮس اﻟﻜﺘﺮﻳﻜﻲ و ﺷﻤﺶ آﻟﻮﻣﻴﻨﻴﻮم، در زﻣﺮه ﺻﻨﺎﻳﻌﻲ ﻗﺮار ﻣﻲﮔﻴﺮﻧﺪ ﻛﻪ ﺿﻤﻦ ﺑﺮﺧﻮردارى از ﻣﺼﺮف اﻧﺮژى ﺑﺎﻻ، ارزش ﺗﻮﻟﻴﺪ ﻧﺴﺒﺘا ﻛﻤﺘﺮى ﺑﻪ ازاى ﻫﺮ واﺣﺪ اﻧﺮژى ﻣﺼﺮﻓﻲ اﻳﺠﺎد ﻣﻲﻛﻨﻨﺪ. ﺑﺮ اﻳﻦ اﺳﺎس ﺻﻨﺎﻳﻊ ﻣﺬﻛﻮر، ﻧﻘﺸﻲ ﺗﻌﻴﻴﻦﻛﻨﻨﺪه در ﺗﺮاز اﻧﺮژى ﻛﺸﻮر اﻳﻔﺎ ﻣﻲﻛﻨﻨﺪ. ﺑﺎ در ﻧﻈﺮ ﮔﺮﻓﺘﻦ ﻣﺼﺮف ﺳﺎﻟﺎﻧﻪ ﺣﺪود ٣٤٠ ﺗﺮاواتﺳﺎﻋﺖ ﺑﺮق و ٢٤١ ﻣﻴﻠﻴﺎرد ﻣﺘﺮﻣﻜﻌﺐ ﮔﺎز ﻃﺒﻴﻌﻲ در ﻛﺸﻮر، اﻳﻦ ﭼﻬﺎر ﺻﻨﻌﺖ در ﻣﺠﻤﻮع ﺣﺪود ۱۳ درﺻﺪ از ﻣﺼﺮف ﺑﺮق و ۷.۸درﺻﺪ از ﻣﺼﺮف ﮔﺎز ﻃﺒﻴﻌﻲ ﻛﺸﻮر را ﺑﻪ ﺧﻮد اﺧﺘﺼﺎص دادهاﻧﺪ. ﺻﻨﻌﺖ ﻓﻮﻻد ﺑﺎ اﺧﺘﺼﺎص ﺣﺪود ۸.۱درﺻﺪ از ﻛﻞ ﻣﺼﺮف ﺑﺮق ﻛﺸﻮر، ﺑﺰرگﺗﺮﻳﻦ ﻣﺼﺮفﻛﻨﻨﺪه ﺑﺮق در ﻣﻴﺎن ﺻﻨﺎﻳﻊ اﻧﺮژىﺑﺮ ﻣﺤﺴﻮب ﻣﻲﺷﻮد.
ناترازی انرژی و تهدیدی برای تولید فولاد
صنعت فولاد ایران طی دهههای گذشته با تکیه بر مزیت قیمتی و فراوانی گاز طبیعی، بر پایه تولید آهن اسفنجی و استفاده گسترده از فرآیند احیای مستقیم توسعهیافته است. در این دوره، تولید شمش فولاد از حدود یکمیلیون تن در سال ۱۳۶۳ به حدود ۳۲میلیون تن در سال ۱۴۰۳ رسیده و از سال ۱۳۵۵ تاکنون بهطور متوسط سالانه حدود ۱۰ درصد افزایش یافته است. این روند موجب شده است بیش از ۹۰ درصد فولاد ایران از مسیر احیای مستقیم ـ کوره قوس الکتریکی تولید شود؛ سهمی که تقریبا سه برابر میانگین جهانی است. در مقیاس جهانی، حدود ۳۰ درصد فولاد از طریق کورههای قوس الکتریکی تولید میشود و خوراک این واحدها عمدتا قراضه فولادی است.
بررسی ارزش افزوده در زنجیره فولاد کشور نشان میدهد قیمت گاز و برق موجب میشود حلقههای انرژیبر میانی، بهویژه آهن اسفنجی و سپس شمش، افزایش ارزش افزوده بیشتری را تجربه کنند و بخش مهمی از یارانه انرژی در این مراحل متمرکز شود. با حذف یارانه، این الگو دچار تغییر میشود. در تولید آهن اسفنجی، به دلیل وابستگی فرآیند احیای مستقیم به گاز طبیعی، هزینه تولید جهش مییابد و با وجود مثبت ماندن ارزش افزوده، شیب افزایش آن بهشدت افت میکند. این وضعیت در تولید شمش نیز مشاهده میشود، هرچند با شدت کمتر.
مقایسه شرکتهای فولادی نشان میدهد حذف یارانه انرژی به کاهش معنادار ارزش افزوده شمش منجر میشود، اما شدت این کاهش یکسان نیست. بهرهوری در مصرف انرژی، نرخ فروش صادراتی شمش، قیمت خوراک زنجیره شامل کنسانتره و گندله و نرخهای تبدیل زنجیره در هر شرکت، از عوامل موثر بر تفاوت ارزش افزوده هستند. شرکتهایی که زنجیره تولید کاملتری در اختیار دارند، به دلیل ایجاد ارزش افزوده بیشتر، برخورداری از مقیاس اقتصادی بالاتر و کاهش وابستگی به خرید نهادههای واسطهای، عملکرد بهتری در حفظ سودآوری دارند. در مقابل، واحدهایی که صرفا در حلقههای میانی زنجیره فعالیت میکنند، نسبت به افزایش هزینه انرژی حساسیت بیشتری دارند.
وابستگی ساختاری تولید آهن اسفنجی و فولادسازی به انرژی، در شرایط ناترازی عرضه و تقاضای گاز طبیعی، تامین پایدار انرژی این واحدها را حتی در چارچوب یارانهای با محدودیت مواجه کرده است. ازاینرو، اتکا به منابع غیریارانهای یا نرخهایی نزدیکتر به قیمتهای واقعی بهتدریج به یک الزام تبدیل میشود. واقعیسازی قیمت انرژی میتواند به بهبود کارآیی و اصلاح ساختار یارانهها کمک کند؛ اما اجرای آن بدون تمهیدات جبرانی، احتمال افزایش هزینه تولید و فشرده شدن حاشیه سود بنگاهها، بهویژه در حلقههای میانی زنجیره را افزایش میدهد.
هدف از توسعه صنعت آلومینیوم
صنعت آلومینیوم ایران با تکیه بر ذخایر گاز طبیعی و ظرفیت تولید برق، از مزیت نسبی برای توسعه برخوردار بوده است. هدف از توسعه این صنعت، تبدیل گاز طبیعی به برق و سپس تولید شمش آلومینیوم و ایجاد صادرات انرژی با ارزش افزوده بالاتر بوده است. با این حال، بررسی روند یک دهه اخیر نشان میدهد سرمایهگذاریهای گسترده در بخش ذوب، به افزایش متناسب تولید واقعی منجر نشده است. از سال ۱۳۹۹ و با ورود واحدهای جدید، ظرفیت اسمی تولید آلومینیوم اولیه کشور از حدود ۴۵۰ هزار تن به حدود ۷۷۰ هزار تن در سال افزایش یافته، اما تولید واقعی همچنان فاصله معناداری با ظرفیت ایجادشده دارد.
این شکاف ریشه در دو عدم تعادل ساختاری دارد: نخست، ناترازی در تامین پایدار انرژی و دوم، عدم توازن در زنجیره تامین مواد اولیه. در حالی که بخش ذوب توسعهیافته، حلقههای بالادستی شامل معدن بوکسیت و تولید پودر آلومینا متناسب با نیاز صنعت رشد نکردهاند. در نتیجه، وابستگی شدید به واردات پودر آلومینا، امنیت تولید را با ریسک مواجه کرده است. همچنین براساس بررسی مرکز پژوهشهای مجلس شورای اسلامی از شرکتهای تولیدکننده آلومینیوم کشور، حذف یارانه انرژی به کاهش معنادار ارزش افزوده شمش منجر میشود.
تمرکز مصرف انرژی در حلقه کلینکر سیمان
صنعت سیمان بهعنوان یکی از صنایع پایه و راهبردی کشور، نقش مهمی در توسعه زیرساختها و فعالیتهای عمرانی دارد و به دلیل ماهیت فرآیند تولید، از صنایع انرژیبر محسوب میشود. ازاینرو، بررسی ساختار هزینه و میزان ارزش افزوده این صنعت در شرایط حرکت به سمت واقعیسازی قیمت حاملهای انرژی اهمیت ویژهای دارد.
ظرفیت تولید سیمان در کشور همواره روندی صعودی داشته است. بهویژه در نیمه دوم دهه ۸۰ شمسی و همزمان با اجرای پروژههای ملی از جمله مسکن مهر، توسعه این صنعت شتاب گرفت؛ بهگونهای که ظرفیت تولید سیمان در فاصله سالهای ۱۳۸۵ تا ۱۳۹۰ بیش از دو برابر شد. بررسی شدت مصرف انرژی نشان میدهد تولید کلینکر بهمراتب انرژیبرتر از تولید سیمان است. فرآیند پخت مواد اولیه در کورههای دوار، نیازمند مصرف قابلتوجه برق است. همچنین بخش عمده گاز طبیعی مصرفی صنعت سیمان در مرحله تولید کلینکر استفاده میشود، درحالیکه مصرف گاز در فرآیند آسیاب و تولید سیمان ناچیز یا صفر است. بر این اساس، تغییر قیمت انرژی و کاهش یارانهها میتواند بیشترین اثر را بر هزینه تولید در حلقه کلینکر داشته باشد و بر سودآوری بنگاههای فعال در این صنعت اثر بگذارد.
عبور از توسعه انرژیبر به خلق ارزش افزوده بالاتر
بررسی ارزش افزوده صنایع انرژیبر نشان میدهد این صنایع از نظر میزان ارزش اقتصادی ایجادشده به ازای انرژی مصرفی، عملکرد یکسانی ندارند. بخشی از ارزش افزوده در حلقههای میانی زنجیره فولاد، سیمان و برخی محصولات پتروشیمی به قیمت انرژی وابستگی زیادی دارد و با حذف یارانههای ضمنی انرژی، کاهش محسوسی را تجربه میکند. از سوی دیگر، تشدید ناترازی انرژی و محدودیت در تامین برق و گاز طبیعی، ضرورت بازنگری در الگوی توسعه صنعتی کشور را دوچندان کرده است.
نتایج بررسیها نشان میدهد با فرض قیمت صادراتی ۳۰ سنت برای هر مترمکعب گاز طبیعی، مصرف گاز در صنایع سیمان و آلومینیوم ارزشی نزدیک به صادرات مستقیم گاز ایجاد میکند؛ درحالیکه صنایع اوره و فولاد به ازای هر مترمکعب گاز مصرفی، ارزش اقتصادی بالاتری نسبت به صادرات مستقیم آن خلق میکنند. این تفاوت نشان میدهد حساسیت صنایع به قیمت انرژی یکسان نیست و تصمیمگیری درباره تخصیص منابع باید با توجه به ارزش افزوده و بهرهوری اقتصادی هر صنعت انجام شود.
در چنین شرایطی، سیاست صنعتی کشور باید از توسعه صرف مبتنی بر انرژی ارزان به سمت بهرهوری، تکمیل زنجیره ارزش و خلق ارزش افزوده بالاتر حرکت کند. شاخص ارزش افزوده به ازای انرژی مصرفی میتواند مبنایی برای اولویتبندی صنایع، هدایت سرمایهگذاریهای جدید، بازسازی واحدهای آسیبدیده از جنگ رمضان و طراحی سیاستهای تخصیص انرژی باشد. همچنین پیشنهاد میشود تا زمان رفع پایدار ناترازی و اصلاح نظام قیمتگذاری انرژی، اولویت توسعه از گسترش ظرفیت تولید محصولات پایه و صادراتمحور به سمت صنایع پاییندستی و فعالیتهای اقتصادی پربازده تغییر کند. در این چارچوب، وزارت صنعت، معدن و تجارت باید مجوزهای صادرشده برای طرحهای انرژیبر، بهویژه در زنجیرههای پتروشیمی و فولاد، را بازنگری کند. مجوز واحدهایی که کمتر از ۴۰ درصد پیشرفت فیزیکی داشتهاند، باید در یک برنامه زمانبندی مشخص و با رعایت حقوق ذینفعان، از نظر توجیه فنی، اقتصادی و امکان تامین انرژی بررسی شوند و در صورت نداشتن توجیه کافی، لغو شوند.
در کنار اصلاح الگوی توسعه داخلی، توسعه برونمرزی صنایع انرژیبر نیز میتواند به یکی از محورهای سیاست صنعتی کشور تبدیل شود. با اتکا به توان فنی، مهندسی و مدیریتی ایران، میتوان در احداث و بهرهبرداری واحدهای فولادی و پتروشیمی در کشورهای همسایه مشارکت کرد و بخشی از خوراک و انرژی مورد نیاز آنها را تامین کرد. این رویکرد، ضمن تعمیق پیوندهای اقتصادی منطقهای و تقویت جایگاه ایران بهعنوان هاب مبادلات انرژی، زمینه گذار از صادرات محصولات پایه به صادرات دانش فنی، خدمات مهندسی، سرمایهگذاری صنعتی و انرژی را فراهم میکند.