بازار دو قیمتی عناصر نادر خاکی
دنیای اقتصاد : بازار عناصر نادر خاکی در آستانه دیدار احتمالی دونالد ترامپ و شی جینپینگ در حاشیه اجلاس اپک در شنژن، با شکافی کمسابقه میان قیمتهای داخلی چین و بازارهای جهانی روبهرو است. بهای برخی از این عناصر در خارج از چین چندین برابر قیمت آنها در بازار داخلی این کشور است؛ شکافی که بیش از آنکه حاصل تفاوتهای معمول عرضه و تقاضا باشد، از محدودیتهای صادراتی پکن و تسلط این کشور بر زنجیره تامین حکایت دارد. در چنین شرایطی، مساله خریداران خارجی صرفا پرداخت قیمتهای بالاتر نیست؛ دسترسی به مواد اولیهای است که صنایع راهبردی، از هوافضا و دفاع گرفته تا نیمههادیها و خودروهای برقی، به آنها وابستهاند.
چین با تکیه بر جایگاه مسلط خود در استخراج و فرآوری این مواد، توانسته است از محدودیت صادراتی بهعنوان اهرمی در رقابت تجاری با آمریکا استفاده کند. واکنش واشنگتن، از تعدیل برخی تعرفهها تا سرمایهگذاری در معادن خارج از چین، نشان میدهد که این وابستگی صرفا یک مساله صنعتی نیست و به بخشی از رقابت ژئوپلیتیک دو اقتصاد بزرگ جهان تبدیل شده است. اکنون دیدار ترامپ و شی میتواند مسیر این بازار را تحتتاثیر قرار دهد: تمدید توافق تجاری و تسهیل صادرات ممکن است از شدت کمبودها بکاهد، اما شکست مذاکرات یا تداوم محدودیتها، شکاف قیمتی و نااطمینانی در زنجیره تامین را عمیقتر خواهد کرد.
شکاف قیمتی بیسابقه؛ اهرم پکن در زنجیره تامین
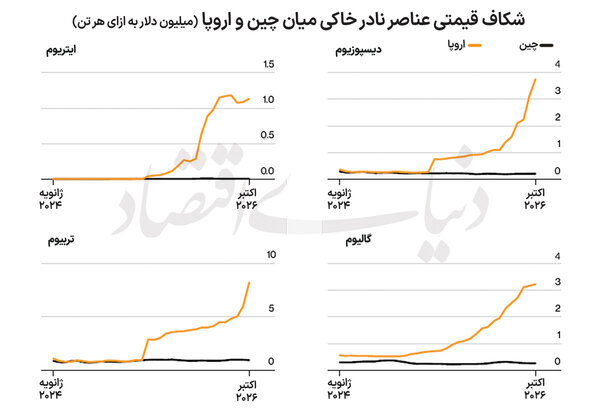
به گزارش بلومبرگ، ایتریم در اروپا حدود یکمیلیون و ۱۵۰ هزار دلار به ازای هر تن معامله میشود؛ درحالیکه قیمت آن در چین حدود ۹۱۴۴ دلار است. به این ترتیب، قیمت این عنصر در بازار اروپا بیش از ۱۲۵ برابر قیمت داخلی چین است. دیسپروزیم و تربیوم نیز در بازارهای خارج از چین بهترتیب حدود ۲۰ و ۸ برابر گرانتر معامله میشوند. گالیوم، از دیگر فلزات راهبردی مشمول محدودیتهای صادراتی چین، نیز برای خریداران خارجی حدود ۱۲ برابر گرانتر تمام میشود. این در حالی است که پیش از اعمال محدودیتها، قیمتهای جهانی تنها اندکی بالاتر از قیمتهای بازار چین قرار داشتند.
چین سهم عمدهای از استخراج و فرآوری عناصر نادر خاکی جهان را در اختیار دارد؛ جایگاهی که محدودیتهای صادراتی سال ۲۰۲۵ آن را به اهرمی قدرتمند در مناسبات تجاری این کشور تبدیل کرده است. بر اساس دادههای منتشرشده، صادرات اکسید ایتریم چین اکنون به حدود دو پنجم میانگین سالهای ۲۰۲۳ و ۲۰۲۴ رسیده است. تقریبا هیچ محمولهای از این ماده به ژاپن نرسیده و صادرات آن به آمریکا نیز نسبت به دوره پیش از ۲۰۲۵ حدود ۷۰ درصد کاهش یافته است. پیامد این محدودیتها به صنایع مختلفی از جمله صنایع دفاعی و خودروهای برقی سرایت کرده است. دامنه اثرگذاری این محدودیتها از بازار مواد اولیه فراتر رفته و حتی بر سیاست تجاری آمریکا نیز اثر گذاشته است. به گزارش اکونومیست، ترامپ در بهار ۲۰۲۵، پس از واکنش چین و محدود شدن صادرات هفت عنصر، ناچار شد از شدت تعرفههایی که بر کالاهای چینی وضع کرده بود بکاهد. این تحول نشان داد که وابستگی صنایع آمریکا به مواد معدنی و فلزات راهبردی، میتواند قدرت چانهزنی واشنگتن در مذاکرات تجاری را محدود کند.
آتشبس شکننده
توافق تجاری اکتبر ۲۰۲۵، جریان صادرات عناصر نادر خاکی به آمریکا را تضمین کرد؛ اما اعتبار این توافق تنها تا حدود دو ماه دیگر ادامه دارد. جیمسون گریر، نماینده تجاری آمریکا، بارها اعلام کرده است که واشنگتن این مواد را با حجم و سرعت مورد انتظار دریافت نمیکند. در گفتوگوی تصویری اخیر او با معاون نخستوزیر چین نیز پکن «نگرانیهای جدی» خود را مطرح کرده است. از این رو، یکی از موضوعات اصلی در دیدار پیشرو، سرنوشت همین توافق خواهد بود: تمدید آن، بازنگری در مفادش یا شکست ترتیباتی که تاکنون از تشدید محدودیتها جلوگیری کرده است. واشنگتن برای کاهش وابستگی به چین، تلاش میکند ظرفیت استخراج و فرآوری مواد معدنی راهبردی را در خارج از این کشور توسعه دهد. دولت و شرکتهای آمریکایی در سال ۲۰۲۵ حدود ۱۵.۴میلیارد دلار در معادن خارجی سرمایهگذاری کردند؛ درحالیکه این رقم در سال ۲۰۲۴ تقریبا صفر بود.
شرکتهای دولتی چین نیز بیش از ۳۰میلیارد دلار در این حوزه سرمایهگذاری کردهاند. این ارقام نشان میدهد رقابت بر سر دسترسی به منابع معدنی، به یکی از محورهای مهم سرمایهگذاری خارجی دو قدرت اقتصادی تبدیل شده است. برزیل یکی از کانونهای این تلاشهاست. شرکت یواسای ریر ارث معدن سرا ورده را خریداری کرده است؛ معدنی که تنها تولیدکننده چهار عنصر نادر خاکی بسیار کمیاب در خارج از آسیاست. مجموع سرمایهگذاری آمریکا در این پروژه به حدود پنجمیلیارد دلار میرسد و انتظار میرود توسعه معدن تا حدود یک سال دیگر به مرحله بهرهبرداری برسد. واشنگتن همچنین از پروژههایی در استرالیا حمایت میکند تا منابع جایگزین برای تامین مواد اولیه مورد نیاز صنایع خود ایجاد کند.
چرا بازار بهسرعت آرام نمیشود؟
با وجود افزایش سرمایهگذاریها، ظرفیتهای جدید در کوتاهمدت نمیتوانند کمبود عرضه در بازار جهانی را جبران کنند. دیوید مریمن، از شرکت مشاورهای پروژه بلو، معتقد است عرضه عناصر نادر خاکی در خارج از چین طی یک تا دو سال آینده همچنان بسیار محدود خواهد بود و شکاف قیمتی دستکم برای چند سال ادامه پیدا میکند. ایتریم نمونه روشنی از این محدودیت است؛ زیرا تقریبا هیچ منبع استخراجی برای آن در خارج از چین وجود ندارد و شرکت لاینس نیز قرار است تولید خود را در کارخانه مالزی از سال ۲۰۲۸ آغاز کند. ابهام درباره میزان ذخایر موجود در بازار نیز بر پیچیدگی شرایط افزوده است. بخشی از موادی که اکنون در خارج از چین معامله میشوند، احتمالا پیش از اعمال محدودیتهای صادراتی انباشته شدهاند. با این حال، مشخص نیست چه میزان از این ذخایر همچنان در انبارها باقی مانده و چه مقدار از آن در اختیار معاملهگرانی است که با امید به افزایش بیشتر قیمتها، از عرضه خودداری میکنند.
یکی از کارشناسان آرگوس میگوید بازار همواره «نازک» به نظر میرسد؛ تا زمانی که ناگهان یک معاملهگر از وجود ذخیرهای ۱۰۰ تنی خبر دهد و آن را با قیمتی بسیار بالا به بازار عرضه کند. از سوی دیگر، مداخله دولتها در بازار مواد معدنی، سیگنالهای قیمتی مورد نیاز معدنکاران برای تصمیمگیری درباره سرمایهگذاری را مخدوش کرده است. بودجه اکتشاف نیز پس از پایان رونق قبلی این بازار هنوز به سطح پیشین بازنگشته است. در نتیجه، بخش مهمی از سرمایهگذاریها به سمت کشورهایی میرود که معادن آماده بهرهبرداری دارند؛ در حالی که اکتشاف منابع جدید، فرایندی زمانبر است و ممکن است یک دهه یا بیشتر طول بکشد. بنابراین، حتی در صورت کاهش محدودیتهای صادراتی چین، بازسازی ظرفیت عرضه جهانی به زمان نیاز خواهد داشت.
سایه شتاب هوش مصنوعی
افزایش تقاضای جهانی برای عناصر نادر خاکی، تا اندازهای با رونق سرمایهگذاری در هوش مصنوعی و زیرساختهای مرتبط با آن پیوند خورده است. تولید نیمههادیها و توسعه مراکز داده، در کنار دیگر صنایع پیشرفته، به مواد معدنی و فلزات راهبردی وابسته است. از این منظر، تداوم رونق هوش مصنوعی میتواند انتظارات درباره تقاضای آینده این مواد را تقویت کند و انگیزه سرمایهگذاری در معادن و واحدهای فرآوری جدید را افزایش دهد.
با این حال، وابستگی بخشی از تقاضای مورد انتظار به تداوم رونق فناوری، بازار مواد معدنی را در معرض ریسک دیگری قرار داده است. اگر افت قیمت سهام شرکتهایی مانند انویدیا به علت رسوایی اخلاقی مدیرعامل این شرکت، صرفا اصلاحی کوتاهمدت باشد، احتمالا اثر محدودی بر بازار عناصر نادر خاکی خواهد داشت. اما در صورتی که این افت به کاهش پایدار سرمایهگذاری در مراکز داده و تولید تراشه منجر شود، هم چشمانداز تقاضا برای مواد اولیه تضعیف میشود و هم تمایل سرمایهگذاران به تامین مالی معادن و پالایشگاههای جدید کاهش مییابد. به این ترتیب، بازاری که اکنون با محدودیت عرضه و شکاف قیمتی ناشی از سیاستهای صادراتی چین روبهرو است، ممکن است در ادامه با نااطمینانی از سمت تقاضا نیز مواجه شود. آینده این بازار نهفقط به نتیجه مذاکرات واشنگتن و پکن، بلکه به مسیر سرمایهگذاری جهانی در فناوریهای پیشرفته و توانایی تولیدکنندگان خارج از چین برای ایجاد ظرفیتهای جایگزین بستگی دارد.