مانور شبکه پرداخت در جنگ
دنیای اقتصاد: بازوی پژوهشی بانک مرکزی، در گزارشی به ارزیابی تابآوری شبکه بانکی در شرایط جنگی پرداخته است. در این راستا، پژوهشگران با بررسی تجربه کشورهای درگیر جنگ یا اختلال سایبری، نقاط ضعف سیستم پرداخت فعلی در ایران را پررنگ کردهاند.گزارش نشان میدهد که تابآوری شبکه پرداخت تنها به پایداری سامانههای بانکی وابسته نیست و اختلال همزمان در زیرساختهای برق، مخابرات، تبادل داده و شبکه بانکی میتواند ثبات پرداختها را تهدید کند. همچنین حملات سایبری، از کار افتادن خدمات بانکها و شرکتهای پرداخت و محدودیت دسترسی مردم به کارت، خودپرداز و شعب نیز میتواند تداوم خدمترسانی را با چالش مواجه کند.
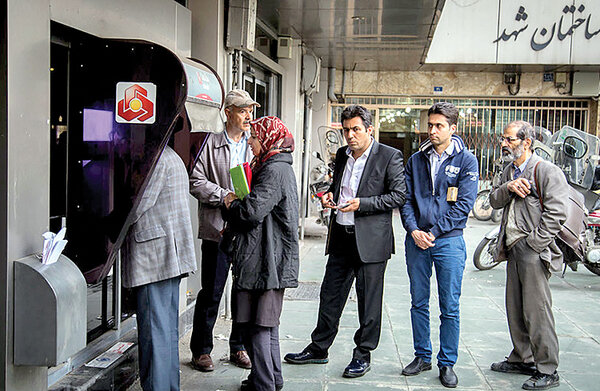
از مهمترین نقاط ضعف زیرساختهای فعلی، نبود چارچوبی روشن و قابلآزمون برای اولویتبندی خدمات حیاتی، تعیین زمان قابلتحمل اختلال و مشخصکردن مسیرهای جایگزین در شرایط بحران است. در راستای افزایش تابآوری، تدوین چارچوب تداوم خدمات حیاتی و تعیین زمان قابلتحمل اختلال، طراحی مسیرهای جایگزین پرداخت، تقویت زیرساختهای پشتیبان برق و ارتباطات، ارتقای آمادگی سایبری و برگزاری مانورهای دورهای میتواند به بهبود عملکرد شبکه پرداخت منجر شود.
مسیرهای اختلال در نظام پرداخت
در شرایط جنگ، اختلال در نظام پرداخت لزوما به معنای از کار افتادن یک سامانه مشخص نیست، بلکه میتواند حاصل مجموعهای از فشارهای همزمان باشد که از زیرساختهای پایه آغاز میشوند و به خدمات بانکی، تسویه وجوه و دسترسی عمومی سرایت میکنند. گزارش پژوهشکده پولی و بانکی، تحت عنوان «تابآوری نظام پرداخت ایران در شرایط جنگ»، با اتکا به چارچوب صندوق بینالمللی پول و اسناد نظارتی بینالمللی، پنج مسیر اصلی برای بروز این اختلالها شناسایی میکند. نخستین مسیر، اختلال در زیرساختهای ارتباطی، انرژی و تبادل داده است. قطعی برق، آسیب به شبکههای مخابراتی یا اختلال در انتقال داده میتواند حتی در صورت سالمماندن سامانههای بانکی، دسترسی پایدار به خدمات پرداخت را مختل کند. تجربه اوکراین در پی حملات به زیرساخت انرژی و اختلال گسترده شبکه مخابراتی کانادا در سال ۲۰۲۲ نشان میدهد که وابستگی نظام پرداخت به خدمات عمومی، یکی از مجاری اصلی انتقال بحران است. دومین مسیر، آسیب به زیرساختهای اصلی پرداخت و تسویه است. اختلال در سامانههای انتقال وجه، پایاپای و تسویه میتواند انجام پرداختهای خرد و کلان را با مشکل مواجه کند. در این شرایط، پیامدها صرفا به تاخیر در انتقال پول محدود نمیشود و ممکن است ایفای تعهدات مالی، روابط بینبانکی و اطمینان از نهاییشدن پرداختها نیز تحتتاثیر قرار گیرد. سومین مسیر، اختلال در عملکرد بانکها و ارائهدهندگان خدمات حیاتی است. حتی اگر زیرساختهای مرکزی فعال باشند، از کار افتادن بانکها، شرکتهای پرداخت، مراکز داده، خدمات پیامرسانی یا سایر تامینکنندگان فناوری میتواند ارائه خدمات به مشتریان را مختل کند. بنابراین، تابآوری شبکه به عملکرد مجموعهای از نهادهای واسط و پشتیبان وابسته است.
چهارمین مسیر، محدود شدن دسترسی کاربران به ابزارها و کانالهای پرداخت است. اختلال در کارتهای بانکی، خودپردازها، درگاهها، همراهبانکها و شعب میتواند دسترسی مردم و بنگاهها به وجوه را کاهش دهد. جابهجایی جمعیت در شرایط جنگ نیز ممکن است تقاضا برای خدمات بانکی و وجه نقد را در مناطق مقصد افزایش دهد و ظرفیت خدمترسانی محلی را تحت فشار قرار دهد. تجربه اوکراین نشان میدهد که حفظ دسترسی واقعی مردم به برداشت وجه، انتقال پول و پرداختهای روزمره بهاندازه پایداری سامانههای مرکزی اهمیت دارد. پنجمین کانال، حملات سایبری و آسیب به تمامیت دادهها است. این حملات ممکن است علاوه بر توقف خدمات، صحت اطلاعات، فرآیند تسویه و امکان مغایرتگیری را مختل کنند. در چنین شرایطی، ابهام درباره وضعیت حسابها و ضعف در اطلاعرسانی میتواند اعتماد عمومی را تضعیف کند. ازاینرو، توان شناسایی و مهار حمله، بازیابی اطلاعات و عملیات، هماهنگی میان نهادها و اطلاعرسانی روشن، از الزامات تابآوری نظام پرداخت به شمار میرود.
ساختار شبکه پرداخت در ایران
پژوهشکده پولی و بانکی با بررسی اختلالهای داخلی و مطالعات پیشین، نظام پرداخت ایران را شبکهای چندلایه میداند که از سامانههای تسویه و انتقال وجه، خدمات کارتی، زیرساختهای ارتباطی، بانکها و دسترسی به پول نقد تشکیل شده است. در این ساختار، اختلال در ساتنا میتواند تسویههای کلان و نقدینگی بینبانکی را تحت فشار قرار دهد؛ اختلال در پایا پرداخت حقوق، مستمری و اقساط را به تاخیر بیندازد و اختلال در شتاب و شاپرک مستقیما بر خریدهای روزمره مردم اثر بگذارد. مرور رخدادهای داخلی، از اختلال سامانههای بانکی تا تاخیر در تسویه پرداختیارها و اختلال کارتخوانها، اهمیت وابستگی متقابل اجزای شبکه را برجسته میکند. در این میان، مطالعات داخلی نیز عمدتا بر امنیت سایبری، تابآوری سازمانی بانکها و مقابله با فشارهای بیرونی متمرکز بودهاند؛ با این حال، ارتباط همزمان بین اختلال ارتباطات، حملات سایبری، دسترسی مردم به حسابها، توزیع پول نقد و اطلاعرسانی عمومی، کمتر بررسی شده است.
در همین راستا، میتوان تابآوری شبکه پرداخت را با طرح شش پرسش سیاستی ارزیابی کرد؛ اینکه کدام خدمات در شرایط بحران حیاتی هستند و باید در اولویت بمانند؟ هر خدمت چه میزان وقفه را میتواند تحمل کند؟ در صورت از کار افتادن مسیر اصلی، چه جایگزینی وجود دارد و آیا این مسیر در عمل آزموده شده است؟ آیا ارزیابی تابآوری به کل زنجیره خدمت و دسترسی واقعی مردم توجه دارد یا فقط فعالبودن سامانههای مرکزی را میسنجد؟ برنامههای مقابله با حملات سایبری علاوه بر پیشگیری، پاسخ، بازیابی اطلاعات و بازگرداندن اعتماد عمومی را نیز پوشش میدهند؟ و در آخر، فرماندهی بحران، هماهنگی میان بانک مرکزی، بانکها و نهادهای زیرساختی و اطلاعرسانی یکپارچه به مردم بر عهده چه نهادی است؟ در این میان، مساله اصلی لزوما نبود سازوکارهای پشتیبان نیست، بلکه نیاز به اولویتبندی، آزمون عملیاتی و هماهنگسازی آنهاست؛ بهگونهای که پایداری فنی سامانهها به تداوم واقعی خدمات حیاتی تبدیل شود.
راهکارهای افزایش تابآوری زیرساختهای پرداخت
نقشه راه سیاستی و اجرایی که از سوی بازوی پژوهشی بانک مرکزی ارائه شده، ارتقای تابآوری نظام پرداخت را در سه افق زمانی کوتاهمدت، میانمدت و بلندمدت پیشنهاد میکند. محور اصلی این نقشه راه، تغییر تمرکز از پایداری فنی سامانهها به تداوم خدمات حیاتی برای مردم، بنگاهها و شبکه بانکی است. در کوتاهمدت، اولویت با تعریف دقیق خدمات حیاتی و «خدمت حداقلی» است؛ از جمله تسویههای حساس، پرداختهای ضروری خانوار، پرداختهای دولت به مردم، خدمات پایه شعب منتخب و دسترسی به وجه نقد. باید مشخص شود در صورت اختلال هر مسیر، کدام مسیر جایگزین فعال میشود، چه میزان وقفه قابلتحمل است و مسوول تصمیمگیری کیست. آمادهسازی شعب منتخب، اولویتبندی خودپردازهای حیاتی و پیشبینی ذخایر و مسیرهای توزیع نقد نیز ضروری است. تقویت فرماندهی بحران، هماهنگی میان بانک مرکزی، بانکها و شرکتهای پرداخت و طراحی سازوکار یکپارچه اطلاعرسانی عمومی از دیگر اقدامات فوری است.
در میانمدت، گزارش بر کاهش وابستگی به برق، ارتباطات، مراکز داده و ارائهدهندگان خدمات بیرونی تاکید دارد. همچنین باید آزمونها و شبیهسازیهای منظم بحران با مشارکت بانک مرکزی، بانکها، شرکتهای پرداخت و اپراتورهای ارتباطی برگزار شود. سناریوها باید اختلالهای همزمان، حملات سایبری، قطعی برق و افزایش ناگهانی تقاضای نقد را نیز پوشش دهند. تقویت ارتباط عملیاتی میان پرداخت دیجیتال و دسترسی فیزیکی به پول نقد نیز در این مرحله اهمیت دارد. در بلندمدت، تابآوری باید به بخشی پایدار از حکمرانی و نظارت بانک مرکزی تبدیل شود. این امر مستلزم تدوین الزامات روشن برای خدمات حیاتی، تحمل وقفه، مدیریت وابستگیها، آزمون سناریوها و ارتباط با مشتریان است.