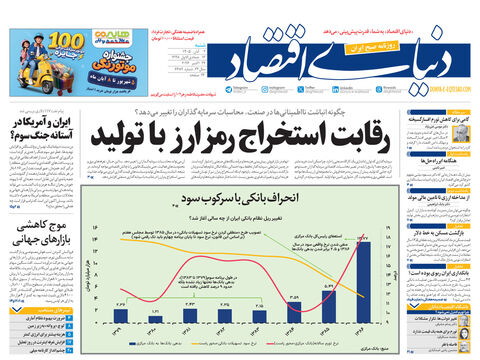

انحراف بانکی با سرکوب سود
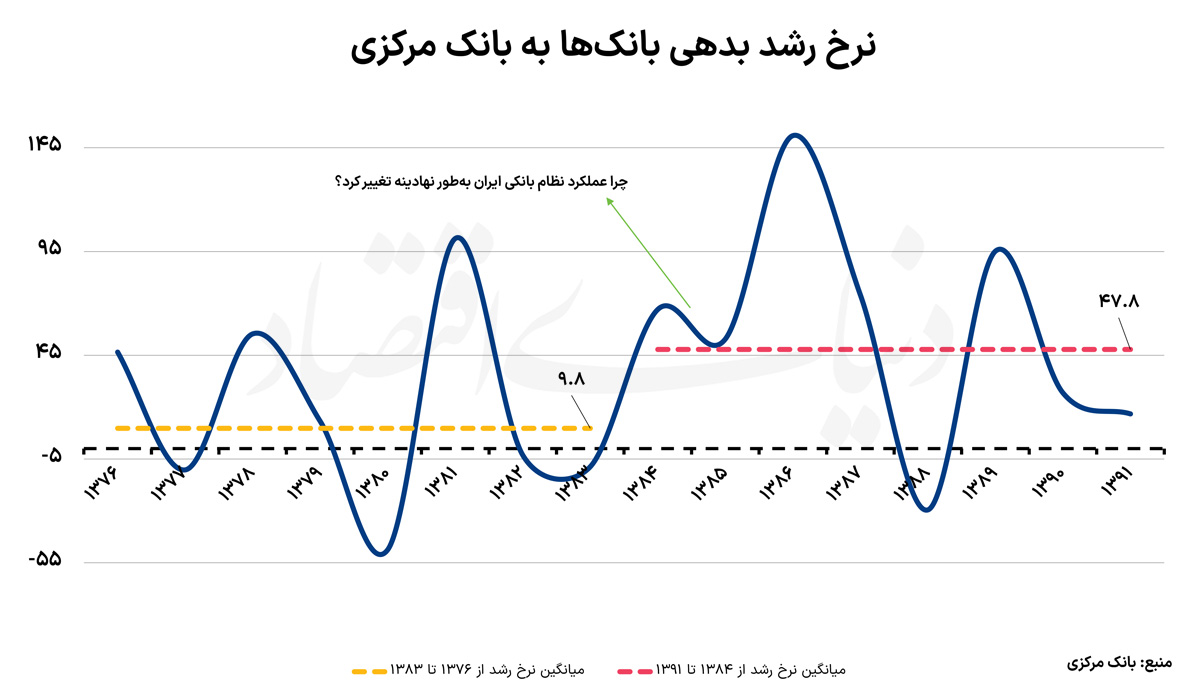
دنیای اقتصاد - حامد آذرگون : بررسی آمارهای پولی و بانکی ایران از تغییر مسیر نظام بانکی کشور از سال ۱۳۸۴ حکایت دارد. بدهی بانکها به بانک مرکزی که از سال ۱۳۷۹ تا ۱۳۸۳، همزمان با اجرای برنامه سوم توسعه، حدود ۹ درصد کاهش یافته بود، از سال ۱۳۸۴ روندی صعودی در پیش گرفت و تا سال ۱۳۸۶ بیش از شش برابر شد. در بازهای بلندمدتتر نیز میانگین رشد سالانه بدهی بانکها به بانک مرکزی از ۹.۸درصد در سالهای ۱۳۷۶ تا ۱۳۸۳ به ۴۷.۸درصد در سالهای ۱۳۸۴ تا ۱۳۹۱ افزایش یافت. همچنین، نرخ واقعی سود تسهیلات در سال ۱۳۸۶ برای نخستین بار طی چند سال گذشته منفی شد. چه اتفاقی در سال ۱۳۸۴ رخ داد که نظام بانکی ایران را به سمت ناترازی گسترده و وابستگی فزاینده به منابع بانک مرکزی سوق داد؟
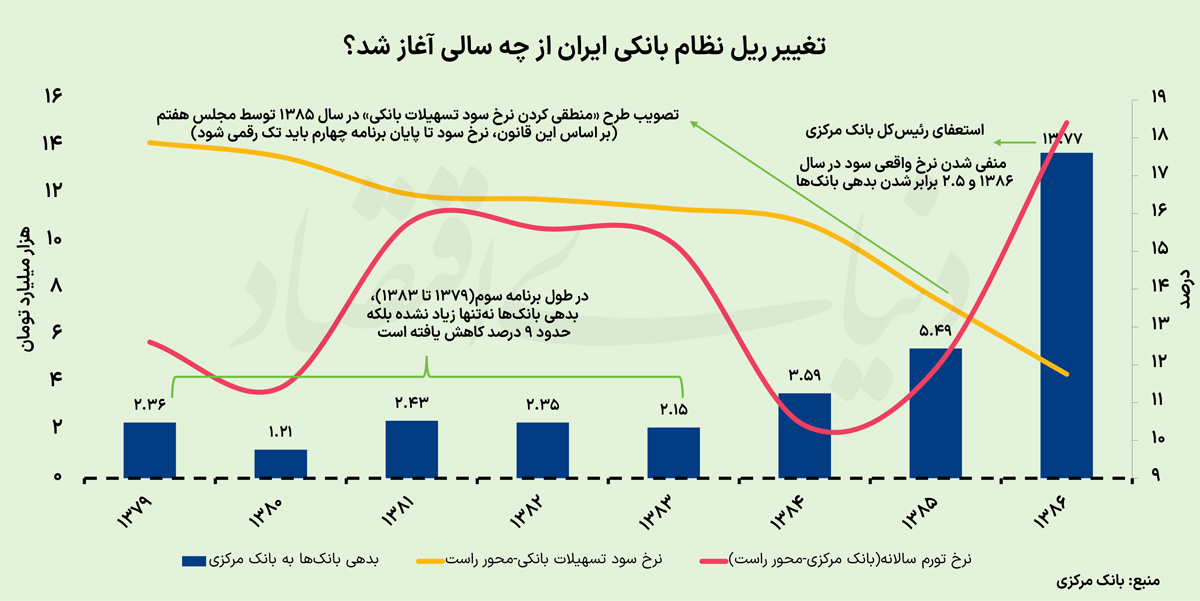
بررسیها از نقش محوری رویکردها و تصمیمات مجلس هفتم و دولت نهم در این تغییر مسیر حکایت دارد. تصویب طرح «منطقی کردن نرخ سود تسهیلات بانکی» در بهار ۱۳۸۵، با تاکید بر قانون عملیات بانکی بدون ربا و در راستای رویکرد دولت، یکی از تصمیمات مهمی بود که بر وضعیت بانکهای ایران در سالهای بعد تاثیر گذاشت. بر اساس این مصوبه، دولت مکلف شد نرخ سود تسهیلات بانکی را تا پایان برنامه چهارم توسعه، یعنی سال ۱۳۸۸، به سطح تکرقمی برساند. یکی از پرسشهای بنیادین جوامع این است که منابع محدود اقتصادی، به تولید چه چیزی اختصاص داده شود؟ قاعدتا پاسخ این است که منابع باید به مفیدترین و باارزشترین فعالیت اقتصادی تخصیص داده شود اما پرسش جدید این است که تشخیص این موضوع با چه کسی است؟ آدام اسمیت که به عنوان پدر علم اقتصاد شناخته میشود برای اولین بار ادعا کرده است که بازار در حالت ایدهآل میتواند بدون وجود برنامهریزی مرکزی، منابع محدود را به سودآورترین و مفیدترین فعالیتها اختصاص دهد. هر چقدر ارزش یک محصول برای جامعه بیشتر باشد تقاضای آن و در نتیجه قیمت آن نیز بیشتر است. بنابراین تولیدکنندگان این محصولات حاضرند پول را با نرخ بالاتری قرض بگیرند و اینگونه جریان پول از سمت کسانی که منابع مازاد دارند به سمت باارزشترین فعالیتهای اقتصادی حرکت میکند.
در مقابل این پاسخ، پاسخ دیگری وجود دارد که مرجع تشخیص دهنده را دولت یا برنامهریز مرکزی میداند. از این منظر دولت باید به جای بازار قرار گیرد و منابع را به سمت مولدترین و باارزشترین فعالیتها هدایت کند. بهنظر میآید مکانیسم تخصیص منابع مازاد به فعالیتهای اقتصادی در اقتصاد ایران از اواسط دهه ۱۳۸۰ دچار تغییر جهت شده و به سمت برنامهریزی مرکزی حرکت کرده است. با رویکار آمدن مجلس هفتم در خرداد ماه ۱۳۸۳ و دولت نهم در مرداد ماه ۱۳۸۴، ریلگذاری اقتصاد ایران به سمت دولتی شدن تخصیص منابع تغییر جهت داد و منطق اقتصادی در تصمیمگیریها تضعیف شد.
قانون منطقی کردن نرخ سود تسهیلات بانکی
میانگین نرخ سود تسهیلات بانکی از بیش از ۱۶درصد در سال ۱۳۸۳ به کمتر از ۱۲ درصد در سال ۱۳۸۶ رسیده است. این کاهش به دلیل همگرایی مجلس و دولت در جهت کاهش نرخ بهره و تصویب و اجرای طرح «منطقی کردن نرخ سود تسهیلات بانکی» رخ داد. استدلال اصلی برای این اقدام، حمایت از تولید و مضر بودن نرخ بهره بالا برای جامعه بوده است. علاوه بر این، این نظر وجود داشت که اگر نقدینگی خلق شده به سمت تولید هدایت شود، تورم زا نخواهد بود. مطابق با این ایده با کاهش نرخ بهره، هزینه فعالیتهای تولیدی کاهش یافته و موجب افزایش سرمایهگذاری، تولید و اشتغال خواهد شده و تورم نیز کنترل خواهد شد. در همین راستا در سال ۱۳۸۵دولت موظف شد تا پایان برنامه چهارم در سال ۱۳۸۸، نرخ سود تسهیلات را به محدوده تک رقمی برساند. با کاهش نرخ بهره از سال ۱۳۸۵، نتیجه این اقدام برخلاف انتظار بود؛ نرخ تورم سالانه در سالهای ۱۳۸۶ و ۱۳۸۷ به ۱۸.۴ و ۲۵.۴ درصد رسید. در حالی تورم به بیشترین مقدار خود بعد از سال ۱۳۷۴ رسید که مجموع درآمد نفتی ایران در آن دو سال بیش از ۱۷۰میلیارد دلار بوده است. با افزایش تورم، نرخ واقعی سود تسهیلات که تقریبا برابر با نرخ تورم منهای نرخ اسمی سود است، در سال ۱۳۸۶ منفی شد. در همین سال بدهی بانکها به بانک مرکزی ۲.۵ برابر شد که به معنای ورشکستگی اقتصادی بخش مهمی از بانکهای کشور است. وابستگی بانکها به منابع بانک مرکزی در سالهای بعد نیز تداوم یافت و میانگین نرخ رشد بدهی آنها به بانک مرکزی از ۹.۸ درصد در سالهای ۱۳۷۶ تا ۱۳۸۳ به ۴۷.۸ درصد در سالهای ۱۳۸۴ تا ۱۳۹۱ رسید. سیاستی که هدف آن حمایت از تولید و سرمایهگذاری بود در کمتر از دو سال به ناترازی ساختاری شدید و ورشکستگی بانکها و استعفای رئیسکل وقت بانک مرکزی در سال ۱۳۸۶ منجر شد.
نرخ بهره منفی و دولتی شدن سازوکار تخصیص منابع
تخصیص منابع مازاد به فعالیتهای اقتصادی سودآور توسط دو سازوکار متفاوت بازاری و دولتی امکانپذیر است. منفی شدن نرخ واقعی سود و ناترازی ساختاری بانکها به معنای جایگزینی سازوکار بوروکراتیک تخصیص منابع با سازوکار بازاری است. با شکست ایده کنترل تورم از طریق «هدایت نقدینگی» به سمت تولید، نرخ تورم از سال ۱۳۸۶ افزایش یافت و نرخ واقعی سود منفی شد. در این شرایط برای مثال اگر فرد الف حاضر باشد ۱۰۰۰ واحد پول به فرد ب قرض دهد و فرد ب همان ۱۰۰۰ واحد را در سال بعد به او پس دهد، اگر نرخ تورم مثبت باشد، فرد الف ضرر کرده؛ زیرا قدرت خرید پول او کاهش یافته است. فرد ب نیز میتواند آن ۱۰۰۰ واحد را به خرید دارایی اختصاص دهد و در سال بعد که ارزش داراییاش مثلا به ۱۲۰۰ واحد رسیده است، ۱۰۰۰ واحد آن را به فرد الف برگرداند و ۲۰۰ واحد سود کند. اگر فرد الف اعلام کند که حاضر است به هر فرد که شرایط مدنظر او را داشته باشد وامهایی با نرخ سود صفر و در واقع منفی پرداخت کند، در مقابل بنگاه او صفی بزرگ از افرادی تشکیل خواهد شد که خواهان اخذ تسهیلات هستند. هر چند منابع سیستم بانکی به دلیل توانایی آن در خلق پول، نامحدود است اما ملاحظات سیاسی و اقتصادی مربوط به افزایش نرخ تورم موجب خواهد شده است که به همه افرادی که خواهان اخذ تسهیلات هستند وام ندهد.
در این شرایط که همه متقاضیان توان بازپرداخت وامهای ارزان را دارند، تعیین منتخبان برای پرداخت وام، توسط یک سازوکار بوروکراتیک انجام خواهد شد. انتخاب از میان هزاران متقاضی که همگی توان بازپرداخت وام ارزان را دارند نیازی به فرآیندهای بازاری ندارد. بانکهایی که واقعا خصوصی باشند، به دلیل ترس از ورشکستگی و از دست دادن سرمایه شخصی، از وام دادن بیش از حد خودداری خواهند کرد اما سازوکار بوروکراتیکی که به ماشین خلق پول دسترسی دارد و هیچ زیان مستقیمی از وامدادنهای بیرویه دریافت نمیکند، ممکن است بیش از حد وام دهد. از سوی دیگر، به دلیل منفی بودن نرخ واقعی سود، متقاضیان وام نیز بخشی از سرمایهای را که باید به بهبود بهرهوری و افزایش توان رقابتی خود اختصاص میدادند، به تلاش برای دسترسی به وامهای ارزان اختصاص خواهند داد. در نتیجه این ساختار منابع به جای اینکه به فعالیتهای اقتصادی بهرهور اختصاص یابد به سمت فعالیتهایی اختصاص خواهد یافت که توسط آن سازوکار بوروکراتیک انتخاب شده است. انتخابهایی که این سازوکار انجام میدهد لزوما انتخاب بهینه نخواهد بود، زیرا در قراردادهای غیر بازاری منفعت شخصی با انتخاب بهینه در یک راستا قرار ندارد.
تشدید چرخه رانتجویی و تورم
از سال ۱۳۹۷ که میانگین نرخ تورم افزایش یافته، نرخ واقعی سود تسهیلات بانکی به منفیترین سطوح تاریخی خود در محدوده منفی ۳۵ درصد رسیده است. هنگامی که نرخ واقعی سود منفی شود، نیروهایی فعال میشود که در جهت منفیتر شدن نرخ سود فشار میآورند. با افزایش رانت دسترسی به هر واحد وام و قانع شدن سازوکار بوروکراتیک به خلق بیشتر نقدینگی، تورم افزایش خواهد یافت و در صورت ثابت ماندن نرخ اسمی سود، نرخ واقعی سود منفیتر خواهد شد. به نظر میآید اقتصاد ایران از سال ۱۳۸۶، به استثنای سالهای ۱۳۹۳ تا ۱۳۹۶ که نرخ واقعی سود به دلیل فضای خوشبینی مثبت بوده، در بقیه سالها تا حدی گرفتار چرخه رانتجویی و تورم شده است. تلاش برای تک رقمی کردن نرخ بهره در سال ۱۳۸۵ بدون توجه به رشد حدود ۳۰ درصدی نقدینگی در آن سالها رخ داد و موجب شکست سیاستگذاری شد. هرچند سالها حرکت در ریل غلط، اصلاح نظام بانکی ایران را دشوار کرده است، یادگیری از تجربههای گذشته میتواند سرعت و سهولت فرآیند اصلاحات را تسهیل کند.