جابهجایی وزن تولید در بازار خودرو
دنیای اقتصاد : نقشه تولید خودروهای سواری در نیمه نخست سال ۱۴۰۵، علاوه بر افت قابلتوجه تیراژ از تغییر وزن شرکتها در سبد تولید کشور حکایت دارد تغییری که در آن، خودروسازان بزرگ و شماری از مونتاژکاران خصوصی با کاهش تولید روبهرو شدهاند و در مقابل، چند شرکت کوچک توانستهاند تیراژ خود را افزایش دهند. با این حال، رشد تولید در برخی از این شرکتها، به دلیل پایین بودن پایه تولید در سال گذشته، نتوانسته است کاهش تولید سایر خودروسازان را جبران کند. در این میان، افت شدید تیراژ در بخش خصوصی، پرسشهایی درباره توان ادامه فعالیت برخی از شرکتها در شرایط کنونی صنعت خودرو ایجاد کرده است.
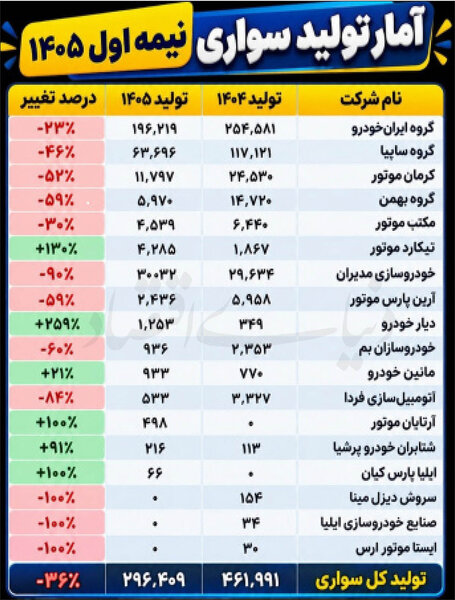
بررسی آمار تولید خودروهای سواری در نیمه نخست امسال نشان میدهد تولید این گروه محصول از حدود ۴۶۲هزار دستگاه در مدت مشابه سال گذشته به حدود ۲۹۶هزار دستگاه رسیده است. به این ترتیب، تولید سواری کشور در این بازه زمانی حدود ۳۶درصد کاهش یافته و نزدیک به ۱۶۶هزار دستگاه از تیراژ تولید کاسته شده است.
این افت در حالی رخ داده که کاهش تولید، محدود به یک یا دو شرکت نبوده و طیف گستردهای از خودروسازان دولتی، خصوصی و مونتاژکاران را در بر گرفته است.
در صدر فهرست تولیدکنندگان، ایرانخودرو با تولید حدود ۱۹۷هزار دستگاه همچنان بزرگترین سهم را در اختیار دارد؛ با این حال، تیراژ این شرکت در مقایسه با نیمه نخست سال گذشته حدود ۲۳درصد کاهش یافته است. سایپا نیز با تولید حدود ۶۴هزار دستگاه، افتی نزدیک به ۴۶درصد را تجربه کرده است. بنابراین، دو خودروساز بزرگ کشور نهتنها با کاهش تولید روبهرو شدهاند، بلکه شدت افت در آنها نیز یکسان نبوده است.
کاهش بیشتر تولید سایپا، در مقایسه با ایرانخودرو، به تغییر نسبت تولید این دو شرکت در سبد خودروی سواری کشور منجر شده است. این تغییر تنها به دو خودروساز بزرگ محدود نمیشود. کرمانموتور، گروه بهمن و مدیرانخودرو نیز در نیمه نخست امسال کاهش قابلتوجهی را در تیراژ خود تجربه کردهاند.
تولید کرمانموتور به حدود ۱۲هزار دستگاه رسیده که نسبت به مدت مشابه سال قبل افتی بیش از ۵۲درصدی را نشان میدهد. گروه بهمن نیز با کاهش نزدیک به ۶۰درصدی تولید، به حدود ۶هزار دستگاه رسیده است. در مورد مدیرانخودرو، افت تولید به مراتب شدیدتر بوده و تیراژ شرکت در این دوره نسبت به نیمه نخست سال گذشته حدود ۹۰درصد کاهش یافته است.
این ارقام نشان میدهد کاهش تولید در سال جاری صرفا به شرکتهایی که تحت مالکیت دولت قرار دارند یا پیشتر با مدیریت دولتی اداره میشدند، محدود نیست. بخشی از شرکتهای خصوصی که طی سالهای گذشته با توسعه خطوط مونتاژ، تنوعبخشی به محصولات و افزایش سهم خود در بازار خودرو شناخته میشدند، اکنون با افتی روبهرو هستند که میتواند موقعیت آنها را در بازار تغییر دهد.
عقبنشینی بخش خصوصی از سبد تولید
نکته قابلتوجه در آمار نیمه نخست امسال، وضعیت خودروسازان بخش خصوصی است. اگرچه در سالهای گذشته، توسعه فعالیت مونتاژکاران خصوصی یکی از مسیرهای افزایش تنوع خودروهای عرضهشده در کشور به شمار میرفت، اما آمارهای امسال نشان میدهد که این بخش نیز از محدودیتهای حاکم بر صنعت خودرو مصون نمانده است.
بر اساس آمار منتشرشده از عملکرد شرکتها، تولید خودروهای سواری بخش خصوصی در نیمه نخست سال جاری حدود ۵۳درصد کاهش یافته و از بیش از ۹۰هزار دستگاه به حدود ۳۶هزار و ۵۰۰دستگاه رسیده است. به این ترتیب، افت تولید در بخش خصوصی حتی از کاهش ۳۶درصدی کل تولید سواری کشور نیز شدیدتر بوده است.
در میان شرکتهای خصوصی، افت تولید مدیرانخودرو، گروه بهمن و کرمانموتور بیش از آنکه یک کاهش محدود در تیراژ باشد، نشاندهنده تغییر محسوس در مقیاس فعالیت آنهاست. مدیرانخودرو که در سال گذشته تیراژ بهمراتب بالاتری داشت، در نیمه نخست امسال با افتی نزدیک به ۹۰درصد مواجه شده است. گروه بهمن نیز بیش از نیمی از تولید خود را از دست داده و کرمانموتور هم با کاهش بیش از ۵۰درصدی، فاصله محسوسی با عملکرد سال گذشته پیدا کرده است.
البته نباید از نظر دور داشت که کاهش تولید این شرکتها الزاما به معنای توقف فعالیت یا خروج آنها از بازار نیست. آمار تولید بهتنهایی نمیتواند درباره وضعیت نقدینگی، بدهیها، توان تامین قطعه، تعهدات فروش و ظرفیت ادامه فعالیت یک بنگاه داوری کند. با این حال، تداوم افت شدید تولید میتواند هزینههای ثابت شرکتها را در مقایسه با حجم تولید افزایش دهد و بهرهبرداری اقتصادی از ظرفیت خطوط مونتاژ را دشوارتر کند؛ بهویژه برای شرکتهایی که به واردات قطعات، تخصیص ارز و استمرار همکاری با شرکای خارجی وابستگی دارند.
از این منظر، مساله بخش خصوصی فقط کاهش سهم از تولید کشور نیست؛ پرسش مهمتر این است که شرکتهای مونتاژکار با چه میزان تولید میتوانند فعالیت اقتصادی خود را حفظ کنند؟ وقتی تیراژ یک شرکت در فاصله یک سال به بخش کوچکی از سطح قبلی میرسد، ارزیابی پایداری فعالیت آن نیازمند بررسی دقیقتر صورتهای مالی و وضعیت تامین و فروش است. در غیر این صورت، نمیتوان مشخص کرد که افت فعلی یک وقفه موقت در تولید است یا نشانهای از دشوارتر شدن ادامه فعالیت شرکت.
در چنین شرایطی، رشد تولید برخی شرکتهای کوچک نیز تصویر متفاوتی از وضعیت بازار ارائه میکند. برای مثال، دیار خودرو در نیمه نخست امسال افزایش قابلتوجهی در تیراژ داشته و تولید نیکاموتور نیز رشد کرده است. با این حال، درصدهای بالای رشد در این شرکتها باید با توجه به پایه تولید آنها در سال گذشته تفسیر شود. هنگامی که تولید یک شرکت در دوره مبنا محدود باشد، افزایش چندصددستگاهی میتواند رشد درصدی بزرگی ایجاد کند، بیآنکه لزوما سهم آن شرکت از تولید کل کشور به میزان چشمگیری افزایش یابد.
به همین دلیل، رشد این شرکتها را نمیتوان بهتنهایی نشانه جابهجایی گسترده قدرت تولید در صنعت خودرو دانست. برای چنین نتیجهای، باید مشخص شود که افزایش تیراژ آنها در ماههای بعد نیز ادامه مییابد و آیا این رشد به تولید پایدار و عرضه مستمر محصول منجر خواهد شد یا خیر.