تلاطم در بورس
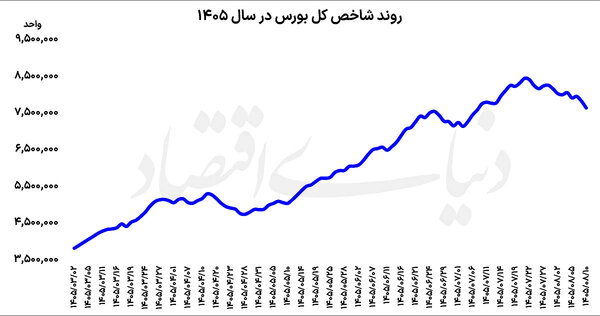
دنیای اقتصاد - پروانه کُبره : بورس تهران در معاملات دیروز با از دست دادن کانال ۷میلیون و ۷۰۰هزار واحدی، به کف یکماهه شاخص رسید. آخرین بار شاخص کل در ۷ مهرماه امسال زیر این سطح قرار داشت. روز گذشته نیز نماگر مذکور با افت ۲.۳۶درصدی، در سطح ۷میلیون و ۶۵۴هزار واحد ایستاد. عقبنشینی بورس در حالی رقم خورد که فشار فروش به بخش گستردهای از بازار سهام سرایت کرد و خروج پول نیز ادامه یافت. در شرایطی که بورس تهران طی روزهای اخیر با نوسان و فشار فروش همراه بوده، کارشناسان دلایل مختلفی را برای تداوم افت بازار مطرح میکنند. از نگاه آنها، سه عامل اصلی در تعیین مسیر بازار سرمایه نقش دارند.
در روزهای اخیر، سه عامل اصلی بر رفتار متزلزل بورس اثرگذار بوده است: تردید فعالان بازار برای فروش سهام شاخصساز، ابلاغیه جدید مربوط به شرکتهای پالایشی درباره اعلام شرایط اضطرار در محاسبه قیمت فرآوردههای نفتی و همچنان ابهام در چشمانداز ریسکهای سیاسی. این عوامل، فضای معاملات را با نااطمینانی مواجه کرده و بر احتیاط سرمایهگذاران و افزایش فشار فروش در بازار سهام دامن زده است. منفی بودن بیش از دوسوم نمادهای معاملاتی و ریزش بیشتر شاخص کل در مقابل شاخص هموزن نشان میدهد که افت بازار در روز یکشنبه بیشتر به سهام بزرگ و شاخصساز مرتبط بوده است اما در مجموع بخش وسیعی از سهام را در بر گرفته است. در واقع، کاهش ۷۳درصد نمادها بیانگر برتری عرضه در کلیت بازار و ضعف تقاضا برای جذب سهام عرضهشده است. این وضعیت برای دومین روز متوالی از تداوم فضای احتیاطی در میان معاملهگران حکایت دارد. کارشناسان معتقدند بازگشت تعادل به بازار به کاهش فشار فروش و تقویت تقاضای موثر وابسته خواهد بود.
آنچه در معاملات یکشنبه گذشت
بورس تهران در معاملات دومین روز هفته با تداوم فشار فروش و عقبنشینی شاخصهای سهامی پرونده خود را بست. شاخص کل با کاهش ۲.۳۶درصدی به سطح ۷میلیون و ۶۵۴هزار واحد رسید و شاخص هموزن نیز با افت ۱.۴۰درصدی در محدوده ۲میلیون و ۱۶۵هزار واحد قرار گرفت. همزمان، شاخص کل فرابورس ۱.۳۹درصد از ارتفاع خود را از دست داد. در جریان معاملات دیروز حدود ۷هزار و ۹۰۰میلیارد تومان پول سرمایهگذاران حقیقی از بازار سهام خارج شد و ارزش معاملات خرد در محدوده ۳۳همت قرار گرفت. همچنین، ۷۳درصد نمادهای معاملاتی در محدوده منفی و تنها ۲۷درصد در محدوده مثبت تابلو معامله شدند. در شرایطی که شاخص کل بیش از ۲درصد افت کرد، خروج نزدیک به ۸همت پول حقیقی نیز از افزایش احتیاط سرمایهگذاران و تداوم تمایل به خروج از بازار حکایت دارد.
برای ارزیابی دقیقتر وضعیت بازار باید دید این روند در روزهای آینده نیز ادامه پیدا میکند یا با کاهش فشار فروش، جریان مالکیت حقیقی را تغییر خواهد داد. در این میان، تداوم افت شاخصها میتواند بر انتظارات کوتاهمدت معاملهگران نیز اثرگذار باشد. کاهش قیمتها در کنار خروج پول حقیقیها، ممکن است بخشی از سرمایهگذاران را به اتخاذ رویکرد محتاطانهتر وادار کند و تصمیم برای ورود مجدد به بازار را به تعویق بیندازد. از سوی دیگر، نزدیک شدن شاخصها به سطوح پایینتر قیمتی میتواند توجه خریداران را به فرصتهای احتمالی جلب کند. ازاینرو بازگشت اعتماد به بازار نیازمند مشاهده نشانههای عملی از تقویت تقاضا و کاهش فشار عرضه در معاملات روزهای آینده است.
بورس در مسیر نزولی
ابراهیم سماوی، کارشناس بازارهای مالی، در گفتوگو با «دنیای اقتصاد» به وضعیت بازار سرمایه پرداخت و در مورد فرازوفرود دادوستدهای دیروز اظهار کرد: در معاملات یکشنبه، ۱۰ آبان، افت قیمت دو نماد «فملی» و «فارس» در مجموع حدود ۵۹هزار واحد از ارتفاع شاخص کل را کاهش دادند؛ به این معنا که تقریبا یکسوم افت ۱۸۴هزار و ۷۷۱واحدی شاخص، تنها به این دو شرکت مربوط بود. با این حال، حتی سهامدارانی که هیچیک از این دو نماد را در سبد خود نداشتند نیز احتمالا اثر منفی معاملات را در ارزش داراییهایشان احساس کردند. این کارشناس به فشار فروش در روزهای اخیر اشاره کرد و گفت: تمایل به فروش زودهنگام سهام سودده میتواند بخشی از الگوی عرضه را توضیح دهد. فرض کنید سرمایهگذاری دو سهم در اختیار دارد؛ یکی پس از رشد ماههای گذشته همچنان ۳۰درصد بالاتر از قیمت خرید او قرار دارد و دیگری ۱۰درصد زیان کرده است. اگر این سرمایهگذار امروز به پول نیاز پیدا کند، ممکن است فروش سهم اول برایش آسانتر باشد، حتی اگر چشمانداز سودآوری آن بهتر از سهم دوم باشد. با فروش سهم اول، یک تصمیم موفق را در کارنامه خود ثبت میکند و با نگهداری سهم زیانده، فرصت جبران را برای خود باقی میگذارد. این کارشناس تاکید کرد: البته هر شناسایی سودی مصداق این رفتار نیست. مرز این رفتار جایی است که سود یا زیان گذشته، بیش از بازده مورد انتظار از امروز به بعد، در انتخاب سهمی که باید فروخته شود نقش پیدا کند. از این منظر، بخشی از سهامی که در دوره صعود بازدهی مناسبی داشتهاند، ممکن است در دوره اصلاح زودتر در معرض عرضه قرار بگیرند.
ریسک جنگ چگونه منتقل میشود؟
ابراهیم سماوی در ادامه با تشریح مسیر اثرگذاری نگرانیهای سیاسی بر ارزش سهام گفت: نگرانی از تشدید درگیری نظامی از دو مسیر بر ارزش سهام اثر میگذارد. مسیر نخست به خود شرکت مربوط است. برای صادرکنندهای که استمرار حمل کالا و وصول مطالبات ارزی در سودآوری آن نقش دارد، حتی احتمال وقفه در این زنجیره میتواند برآورد جریان نقدی را تغییر دهد. مسیر دوم در تصمیم خریدار دیده میشود. ممکن است سهامدار هنوز پیشبینی سود شرکت را تغییر نداده باشد، اما در فضای نامطمئن، برای نگهداری همان سهم بازده بیشتری مطالبه کند. اگر سود مورد انتظار ثابت بماند، دستیابی به بازده بالاتر مستلزم خرید در قیمت پایینتر است. به همین دلیل، قیمت سهم میتواند پیش از آنکه تغییری در گزارش فروش یا صورت مالی شرکت دیده شود، به تحولات سیاسی واکنش نشان دهد.
او افزود: وقتی خبرهای مربوط به جنگ پیدرپی در معرض دید سرمایهگذار قرار میگیرد، تصور سناریوی درگیری برای او آسانتر میشود. گاهی همین سهولت در تصور یک رویداد، برآورد ذهنی او از احتمال وقوع آن را افزایش میدهد. اصل نگرانی به ریسکی واقعی مربوط است، اما تشخیص اینکه خبر تازه واقعا احتمال درگیری را تغییر داده یا همان اطلاعات قبلی با دفعات بیشتری بازنشر شده، برای تصمیمگیری مالی اهمیت دارد. این کارشناس در تشریح ارزیابی خود از عوامل اثرگذار بر افت بازار اظهار کرد: برداشت من این است که رشد ماههای قبل، زمینه شناسایی سود را فراهم کرد و نگرانی سیاسی، هم فروشندگان را برای اجرای تصمیم خود مصممتر کرد و هم بخشی از خریداران را به انتظار قیمتهای پایینتر نشاند. از دادههای یک روز نمیتوان سهم عددی هر عامل را جدا کرد، اما ترتیب وقایع با این تفسیر سازگار است.
فشار فروش بر سهام بزرگ
ابراهیم سماوی درباره نقش نمادهای بزرگ در افت شاخص کل گفت: وزن بالای «فملی» و «فارس» توضیح میدهد که چرا افت قیمت این دو سهم تا این اندازه شاخص کل را پایین کشید. برای توضیح خود فشار فروش، باید از زاویه مدیر سبد به بازار نگاه کرد. مدیری که تصمیم گرفته تا پایان روز ۱۰درصد از دارایی سهامی خود را نقد کند، با یک محدودیت عملی روبهروست. شاید درباره آینده یک شرکت کوچک تردید بیشتری داشته باشد، اما اگر خریدار کافی برای آن سهم وجود نداشته باشد، دستور فروش او تا پایان روز روی تابلو باقی میماند. در مقابل، فروش بخشی از یک موقعیت بزرگ در سهمی پرمعامله میتواند همان روز نقدینگی مورد نیاز را فراهم کند. همین ویژگی سبب میشود سهمی که در روزهای عادی به واسطه نقدشوندگی بیشتر برای سرمایهگذار جذاب بوده، در روزهای پرریسک زودتر به فروش برسد.
او افزود: این ملاحظه در تفسیر آمار خروج پول نیز اهمیت دارد. خالص فروش ۷.۸همتی حقیقیها نشان میدهد مالکیت سهام به همین میزان از حقیقیها به حقوقیها منتقل شده است. از این عدد بهتنهایی نمیتوان فهمید فروشندگان سرمایه خود را به کدام بازار بردهاند. صندوقهای درآمد ثابت در روز گذشته ۱۰ آبان ماه حدود ۴ هزارمیلیارد تومان ورود پول حقیقیها داشتند. فاصله این دو رقم اجازه نمیدهد تمام فروش سهام را به تصمیمی قطعی برای کوچ به درآمد ثابت نسبت دهیم. بخشی از سرمایهگذاران ممکن است فعلا فقط بخواهند امکان انتخاب را برای روز بعد حفظ کنند. تفاوت این دو رفتار برای ادامه هفته مهم است؛ زیرا بازگشت خریدار منتظر میتواند زودتر از بازگشت سرمایهگذاری رخ دهد که منابع خود را در بازار دیگری به کار گرفته است.
پالایشیها و فاصله میان ابلاغ فرمول و تحقق سود
این کارشناس به ابهامات گروه پالایشی اشاره کرد و گفت: در این گروه، ابهام دیگری نیز به ریسک عمومی بازار اضافه شده است. برای سهامدار پالایشگاه، پرسش این است که از پالایش هر بشکه نفت، پس از کسر بهای خوراک و هزینههای پالایش، چه مبلغی برای شرکت باقی میماند؟ برآورد این رقم به بهایی بستگی دارد که پالایشگاه بابت نفت خام میپردازد و نرخی که در برابر تحویل هر فرآورده دریافت میکند. هر دو سوی محاسبه مشمول ضوابط قیمتگذاریاند. به همین دلیل، حتی اطلاع دقیق از قیمت جهانی نفت نیز برای برآورد سود یک پالایشگاه کافی نیست. او افزود: شفافسازی «شتران» یک مرز زمانی مهم را روشن کرد. قیمتهای شهریور، مانند تیر و مرداد، بر پایه دستورالعمل ۲۳ دی ۱۴۰۲ محاسبه میشود. از ابتدای مهر تا پایان نوسانات غیرمتعارف قیمتهای جهانی خوراک و فرآورده، بند ۷ مصوبه ۱۵ مهر هیات وزیران مبنای محاسبه قرار میگیرد. برای تحلیلگر، تاریخ پایان این دوره به اندازه ضرایب فرمول اهمیت دارد. اگر دوره اضطرار طولانی شود، سهم بیشتری از عملکرد نیمه دوم سال تابع این بند خواهد بود. در نتیجه، تعمیم ضرایب شرایط عادی به تمام ماههای باقیمانده سال میتواند برآورد سود را از مبنای واقعی تسویه دور کند.
این کارشناس درباره جزئیات فرمول عادی قیمتگذاری نیز توضیح داد: در این فرمول باید دو طرف محاسبه را کنار هم گذاشت. رقم کسرشونده از قیمت مرجع نفت سبک از ۵ به ۲ و برای نفت سنگین از ۶ به ۴.۱ کاهش یافته است. با فرض ثبات سایر اجزا، پالایشگاه بابت خوراک مبلغ بیشتری میپردازد. در طرف درآمد، کیفیت فرآورده، از جمله میزان گوگرد و عدد اکتان، بر نرخ دریافتی اثر دارد. بنابراین، دو پالایشگاه با ظرفیت تولید مشابه ممکن است از اجرای یک دستورالعمل به نتایج متفاوتی برسند. نوع نفت خام ورودی، سهم هر فرآورده در سبد تولید و کیفیت محصول تحویلی، همگی در این تفاوت موثرند.
او ادامه داد: افشاهای «شتران»، «شاوان» و «شبندر» نیز تعیین اثر نهایی را به روشنشدن مبانی اجرایی و دریافت صورتحسابهای قطعی وابسته میدانند. در ارزشگذاری این شرکتها، یک خطای رفتاری دیگر میتواند خود را نشان دهد و آن لنگر انداختن بر سود گذشته است. وقتی سود ششماهه عددی در دسترس است و نرخهای موثر بر ماههای بعد هنوز قطعیت ندارد، ذهن تمایل دارد همان سود را نقطه شروع بگیرد و برای نیمه دوم نیز رقمی نزدیک به آن فرض کند. حال آنکه مرز شهریور و مهر، دقیقا محل تغییر مبنای محاسبه است. در چنین شرایطی، بخشی از افت قیمت پالایشیها میتواند بهایی باشد که بازار بابت کمترشدن اطمینان به برآورد سود مطالبه میکند، حتی اگر هنوز رقم قطعی تعدیل سود منتشر نشده باشد.
چشمانداز بازار تا پایان هفته
این کارشناس در پایان درباره روند احتمالی معاملات تا پایان هفته گفت: برای قضاوت درباره دوام بازگشت، سه نشانه را باید کنار هم دید؛ خالص فروش حقیقیها در چند روز متوالی کاهش یابد، سهمهای مانده در صف فروش خریدار پیدا کنند و تعداد نمادهای مثبت در صنایع مختلف افزایش پیدا کند. اهمیت نشانه سوم را همان دو نمادی توضیح میدهند که یکشنبه نزدیک به یکسوم افت شاخص را رقم زدند. چرخش قیمت چند شرکت بزرگ همانقدر که میتواند شاخص را سریع پایین بیاورد، میتواند آن را سریع بالا ببرد.