زیر تیغ چین
بلومبرگ
بیش از دو دهه پیش، هنگامی که چین به یکی از قدرتهای بزرگ تولیدی جهان تبدیل شد، دولتهای کشورهای صنعتی و ثروتمند از گشودن در بازارهای خود به روی منبع جدیدی از کالاهای ارزانقیمت استقبال کردند. این روند به از دست رفتن میلیونها شغل کارخانهای در آمریکا، اروپا و سایر نقاط جهان انجامید. با وجود این، به مهار تورم نیز کمک کرد و ضربه اقتصادی ناشی از بحران مالی جهانی سال ۲۰۰۸ را برای این کشورها نرمتر ساخت. کسبوکارهای غربی به صورت همزمان فرصت پیدا کردند تا به طبقه متوسط رو به گسترش چین کالا بفروشند؛ البته با این شرط که دانش و تخصص خود را با شرکتهای چینی به اشتراک بگذارند.
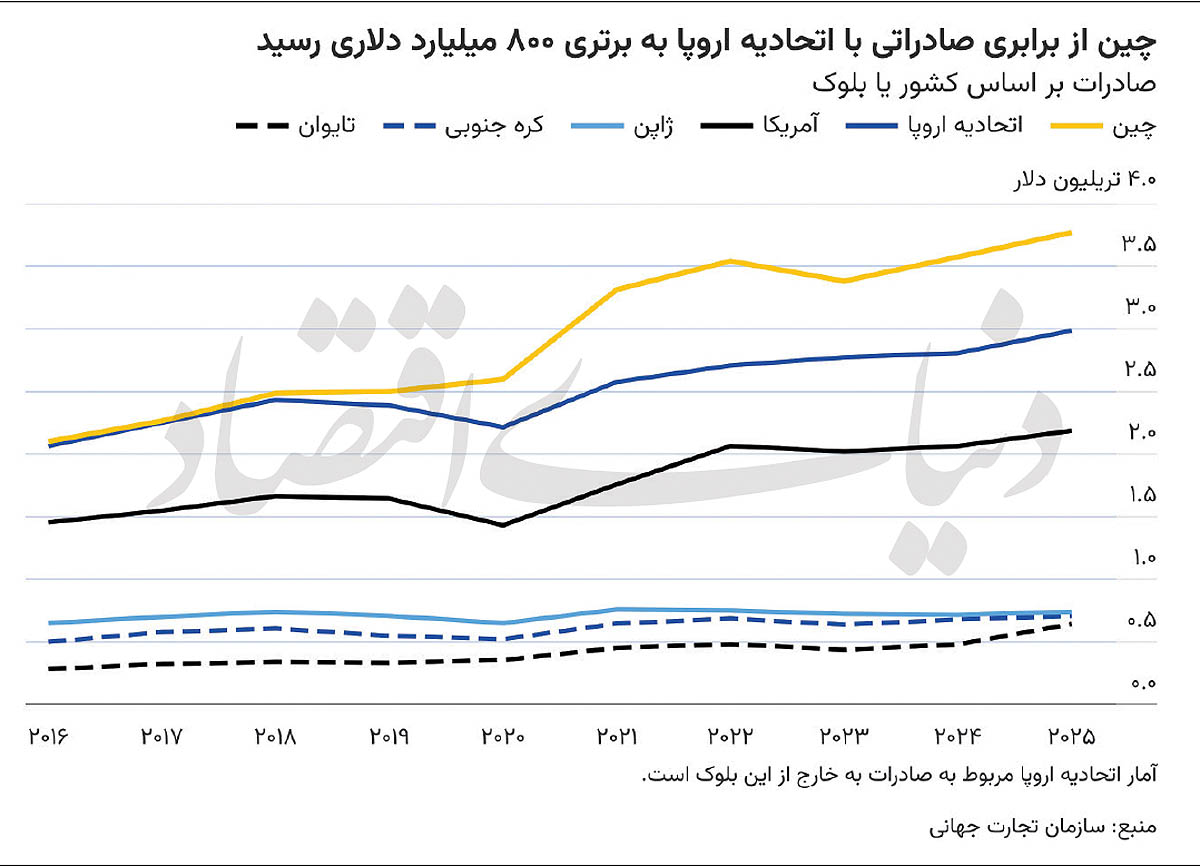
امروز این توافق نانوشته دیگر برقرار نیست. شرکتهای چینی اکنون به بخشهای صنعتی با ارزش افزوده بالاتر وارد شدهاند؛ بخشهایی که زیربنای رفاه بسیاری از کشورهای ثروتمند بودهاند. چین همچنان در تولید لوازم خانگی، اسباببازی و تجهیزات الکترونیک مصرفی تسلط دارد، اما اکنون در حوزههایی مانند روباتها، خودروها، نیمهرساناها و قطارهای سریعالسیر نیز به قدرتی نوظهور تبدیل شده است. این کشور نهتنها چنین کالاهایی را تولید میکند، بلکه بسیاری از ماشینآلات موردنیاز برای تولید همین کالاها را نیز میسازد. در اتحادیه اروپا، صنایع متعددی زیر فشار رقابت با رقبای چینی برخوردار از یارانه قرار گرفتهاند و کسری تجاری این بلوک با چین در سال جاری بهطور میانگین روزانه حدود یکمیلیارد دلار بوده است. دولتهای نگران اروپایی اکنون در حال بررسی چرخش به سمت حمایتگرایی هستند؛ رویکردی که میتواند اصول بازار آزاد اتحادیه اروپا را تضعیف کند. در ادامه توضیح داده خواهد شد چرا بازگرداندن شرایط پیشین و مهار قدرت صنعتی چین برای رقبای این کشور دشوار خواهد بود.
سرعت
سقوط قیمت مسکن در چین که حدود پنج سال پیش آغاز شد، وضعیت مالی خانوارها را بهشدت تضعیف کرد و به دورهای بیسابقه از رکود قیمتها انجامید. این وضعیت عرضه محصولات چینی را در بازارهای خارجی رقابتیتر کرد و دولت را به اتکای بیشتر بر صادرات برای به حرکت درآوردن اقتصاد سوق داد. سرعت خیرهکنندهای که صنعت چین با آن وارد مرحلهای از فعالیت فشرده و پرشتاب شد، سایر کشورهای تولیدکننده را غافلگیر کرد و واکنش به این تحول را برای آنها دشوارتر ساخت.
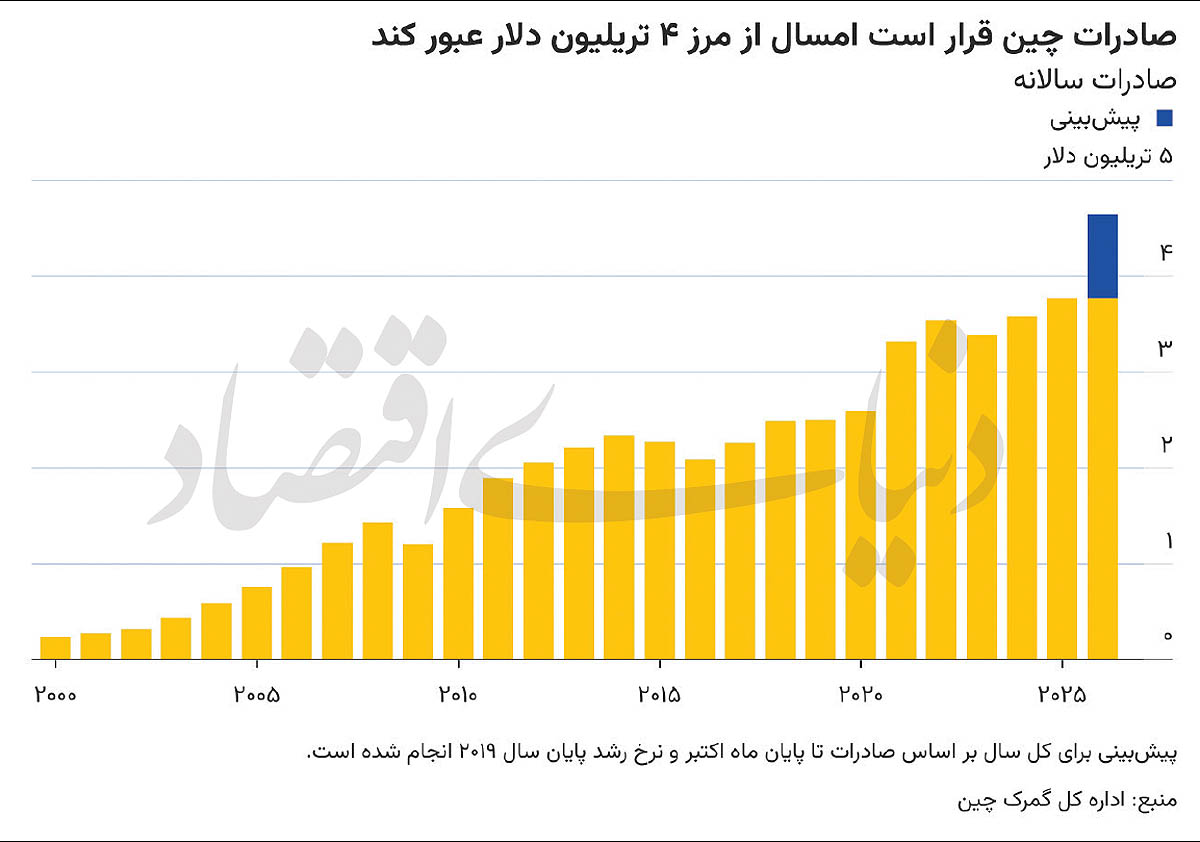
بر اساس نرخ رشد صادرات چین تا ماه اکتبر، ارزش صادرات این کشور در سال جاری در مسیر آن است که رقمی حدودا ۸۶درصد بیشتر از سال۲۰۱۹ را ثبت کند. بخشی از این افزایش به کمبود جهانی نیمهرساناها و دیگر تجهیزات الکترونیک مربوط میشود که در یک سال گذشته قیمت برخی تراشهها را بهشدت افزایش داده است.
دونالد ترامپ، رئیسجمهور آمریکا، در چارچوب دستورکار حمایتگرایانه تجاری خود، چین را هدف بالاترین تعرفههای وارداتی قرار داده است. با این حال، سازمان تجارت جهانی همچنان پیشبینی میکند رشد صادرات چین از رشد صادرات سایر نقاط جهان پیشی بگیرد. این روند هم از افزایش تقاضای جهانی برای کالاهای چینی ناشی میشود و هم از انتقال کالاهای چینی به آمریکا از مسیر ویتنام، مکزیک و دیگر کشورها یا مونتاژ آنها در خارج از چین برای صادرات به آمریکا. صادرکنندگان چینی همچنین در حال گسترش حضور خود در قاره آفریقا و سایر کشورهای درحالتوسعه هستند. در این میان، اروپا بهطور ویژه آسیب دیده است. شرکتهای خودروسازی این قاره هم در بازار داخلی و هم در بازارهای صادراتی، فروش خود را به رقبای تازهوارد چینی واگذار میکنند؛ وضعیتی که آنها را ناچار به تعطیلی کارخانهها و حذف دهها هزار شغل کرده است. آلمان، بزرگترین اقتصاد اروپا و قدرت صادراتی این قاره، از زمان همهگیری کرونا رشد اقتصادی کمرمقی را تجربه کرده و تولید صنعتی آن نزدیک به یک دهه است که روندی نزولی را تجربه میکند. کاهش خرید شرکتهای چینی از اروپا و سایر نقاط جهان یکی از دلایل این وضعیت به شمار میرود. صادرات اتحادیه اروپا به چین سالهاست کاهش یافته و ارزش واردات چین در سه سال گذشته نیز پایینتر از اوج خود در سال ۲۰۲۲ باقی مانده است.
مقامات اتحادیه اروپا اکنون نشانههای اتخاذ رویکردی سختگیرانهتر را از خود بروز میدهند. این بلوک در حال تدوین قواعدی تحت عنوان «ساخت اروپا» است که میتوانند در قراردادهای دولتی به تامینکنندگان داخلی اولویت دهند. همچنین، اتحادیه در حال برنامهریزی برای اعمال سهمیههای وارداتی یا تعرفههای جدید بهمنظور مهار ورود گسترده مواد شیمیایی، مبلمان، ماشینآلات و دیگر کالاهای چینی است. با وجود این، تسلط چین بر حوزههایی مانند مواد معدنی حیاتی و باتریهای خودروهای برقی به این معناست که هرگونه اقدام تلافیجویانه پکن میتواند اقتصادهای اروپایی را بهشدت مختل کند.
ارزانتر
غولهای صنعتی باسابقه مانند فولکسواگن در آلمان و نیسان در ژاپن ناچارند تولید را در مقیاس جهانی و انبوه انجام دهند تا بتوانند هزینههای تولید را در بازارهای داخلی خود، که دستمزدها در آنها نسبتا بالاست، مهار کنند. توانایی تولیدکنندگان چینی در عرضه طیف گستردهتری از کالاهای پیچیده با هزینهای بهمراتب کمتر، این مدل کسبوکار را تهدید میکند. ابعاد گسترده رونق صنعتی چین، در کنار ضعف تقاضای داخلی، اکنون یکی از اصول اقتصاد بازار آزاد را به چالش میکشد؛ این اصل که گسترش تجارت جهانی بیش از آنکه بازنده ایجاد کند، برنده به همراه خواهد داشت. اقتصاددانان گلدمن ساکس برآورد کردهاند که افزایش صادرات چین در واقع رشد اقتصادی شماری از کشورها را کاهش خواهد داد؛ زیرا بخشی از تولید داخلی را در اقتصادهای نوظهور کنار میزند و بهدلیل تشدید رقابت صادراتی، برای بازارهای توسعهیافته و دیگر اقتصادهای پیشرفته موانعی ایجاد میکند.
اتحادیه اروپا از سال۲۰۲۴ تعرفههایی بر واردات خودروهای برقی چینی وضع کرده است تا از خودروسازان داخلی حمایت کند. بریتانیا که چنین تعرفههایی وضع نکرده، شاهد ورود گسترده خودروهای چینی است. با این حال، این اقدام در حمایت از شرکتهای اروپایی در بازارهای مهم صادراتی آنها تاثیر چندانی نخواهد داشت. برای شرکتهای صنعتی اروپایی مانند بیامو و زیمنس، پیوستن چین به سازمان تجارت جهانی در سال۲۰۰۱ منبع سودآور و تازهای از کسبوکار فراهم کرد؛ اما اکنون رقبای اقتصادی پکن میگویند چین دسترسی شرکتهای چندملیتی به بیش از یکمیلیارد مصرفکننده خود را دشوارتر کرده است.
شرکتهای خارجی سهم خود از بازار چین را در حوزههایی از خودرو گرفته تا لوازم الکترونیکی و کالاهای مصرفی از دست دادهاند. عوامل این روند پیچیدهاند و سیاستهای دولتی «ساخت چین» و ترجیح فزاینده مصرفکنندگان چینی به کالاهای داخلی را دربرمیگیرند. خودروسازان غربی در رقابت با چرخههای توسعه سریع محصولات، طراحی مبتنی بر نرمافزار، یارانهها و کاهش بیوقفه هزینهها که هسته رونق خودروهای برقی چین بوده، با دشواری مواجهند. قراردادهای دولتی چین نیز بهطور فزایندهای تنها در اختیار تامینکنندگانی قرار میگیرد که محصولات خود را در داخل این کشور تولید کنند.
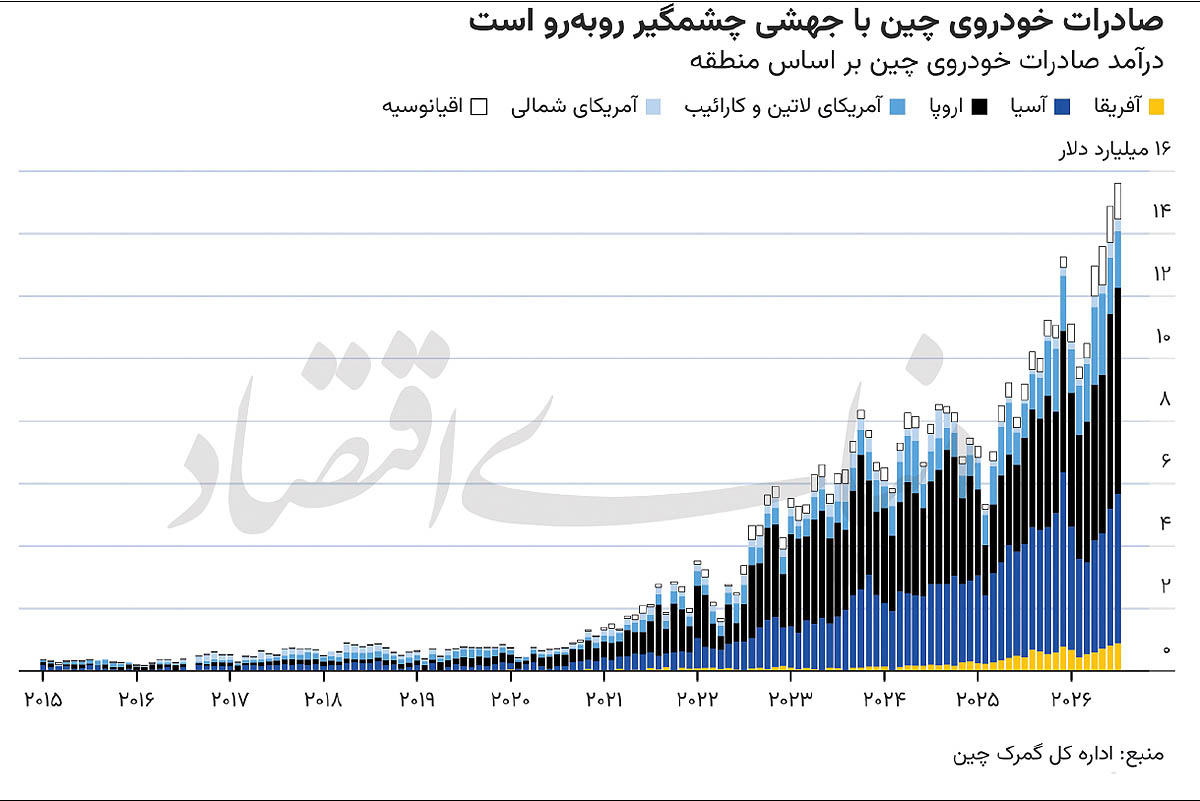
حرکت به سمت بخشهایی با ارزش افزوده بالاتر
چین از اوایل دهه۲۰۰۰ میلادی، مدل صادراتی خود را که عمدتا بر کالاهای کمفناوری و کاربرمحور متکی بود، بهتدریج به سمت صادرات کالاهای فناورانهتر سوق داده است. این کالاها اکنون محصولاتی مانند خودروهای برقی، تلفنهای هوشمند، پنلهای خورشیدی، توربینهای بادی، تجهیزات مخابراتی نسل پنجم و سامانههای پیشرفته مدیریت شبکه برق را دربرمیگیرند. چین به قطب نوآوری در علوم زیستی تبدیل شده و در تجهیزات فضایی و روباتیک نیز در زمره رقبای پیشرو جهان قرار گرفته است. مدلهای زبانی بزرگ هوش مصنوعی این کشور اکنون با پلتفرمهای برتر آمریکایی رقابت میکنند و در سراسر اقتصاد بهکار گرفته میشوند تا از طریق نوآوری سریعتر و خودکارسازی کارخانهها، مزیت رقابتی ایجاد کنند. در حوزههایی که همچنان شکاف وجود دارد، از جمله نیمهرساناهای پیشرفته و هواپیماهای مسافربری بزرگ، شرکتها در حال توسعه فناوری و ماشینآلات تولیدی موردنیاز هستند. به نظر میرسد دورهای که شرکتهای چینی برای تولید کالاهای پیچیده ناچار بودند به دانش فنی خارجی دسترسی پیدا کنند، به پایان رسیده است.
در گذشته، چین برای دسترسی شرکتهای خارجی به بازار خود، آنها را ملزم به انتقال تخصص و دانش فنی میکرد. اکنون اروپا در حال بررسی این موضوع است که آیا در قانون پیشنهادی «شتابدهنده صنعتی» خود، سرمایهگذاری خارجی را به تعهدات انتقال فناوری و نسبتهای مشخصی از تولید داخلی مشروط کند یا خیر؟ این رویکرد، بهطور ضمنی، نشاندهنده پذیرش قدرت صنعتی نوظهور چین است.
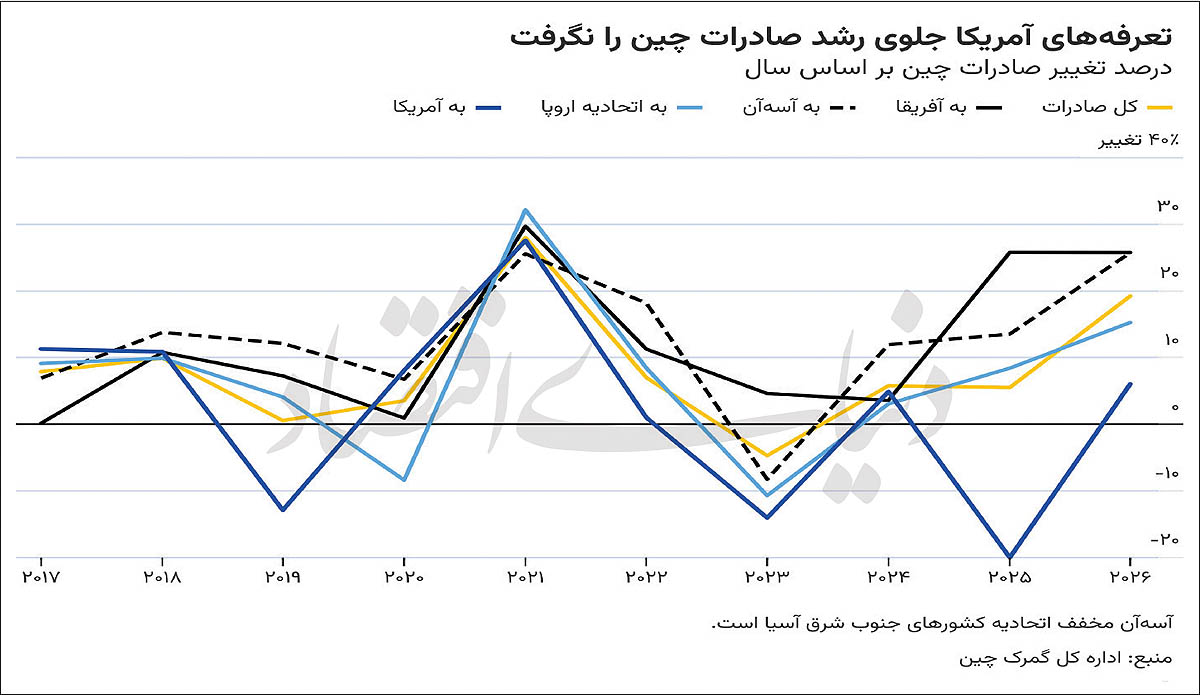
مقیاس
چین اکنون حدود یکپنجم تجارت جهانی را در اختیار دارد. اما در بخشهایی که دولت این کشور در اولویت قرار داده، سهم چین بسیار بیشتر است. شرکتهای چینی تقریبا ۷۰درصد سفارشهای جهانی کشتیسازی، حدود سهچهارم تولید خودروهای برقی و بیش از چهارپنجم زنجیره تامین تولید پنلهای خورشیدی فتوولتائیک را به خود اختصاص دادهاند. بر اساس پژوهشهای شرکت تحقیقاتی و مشاورهای وود مکنزی، توربینهای چینی در سال۲۰۲۵ معادل ۷۸درصد ظرفیت برق بادی نصبشده در سراسر جهان را تشکیل میدادند. همچنین، بیش از ۴۰درصد تولید جهانی مواد شیمیایی عمده از چین سرچشمه میگیرد.
سلطه چین در این موقعیتها، مزیت قابلتوجهی در برابر دیگر مراکز تولیدی ایجاد کرده است. بر اساس گزارش شرکت مکنزی، خودروسازان چینی در تولید خودروهای برقی تا ۴۰درصد مزیت هزینهای نسبت به رقبای خود دارند که عمدتا ناشی از ارزانتر بودن بستههای باتری است. باتریها ۳۰ تا ۴۰درصد هزینه تولید خودرو را تشکیل میدهند. رقبای چین تلاش میکنند با شناسایی و تقویت بخشهایی که بیشترین ظرفیت را در اقتصادهایشان دارند، برخی از عناصر الگوی صنعتی دولتمحور چین را تقلید کنند. با این حال، مزیت ناشی از مقیاس تولید چین، ایجاد مدلهای کسبوکار پایدار در این صنایع را برای آنها دشوار میکند.
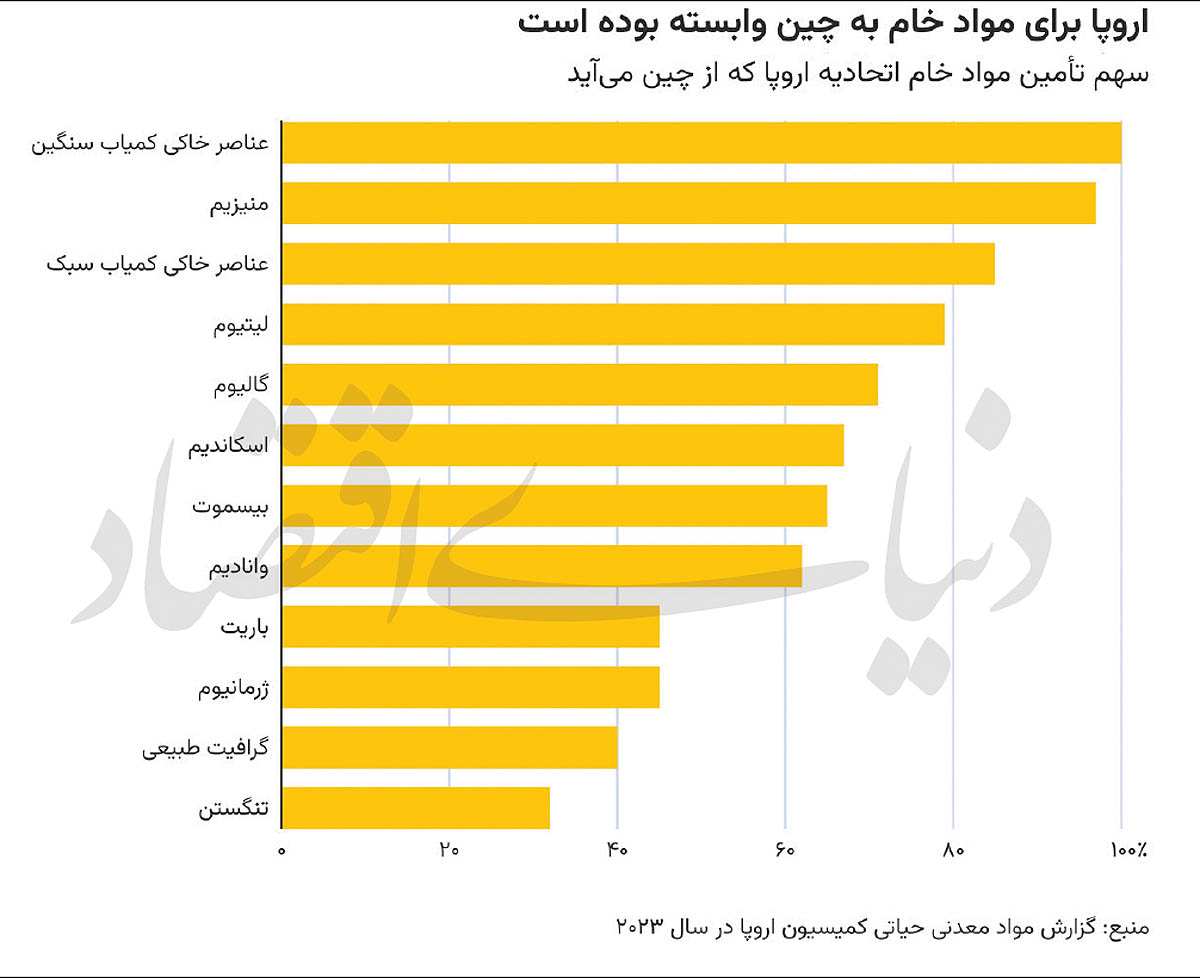
تامینکننده حیاتی
یکی دیگر از دلایل دشواری کاهش وابستگی به کالاهای چینی این است که چین به تامینکنندهای بسیار مهم برای نهادههای صنعتی تبدیل شده است؛ حتی زمانی که محصول نهایی با برچسب «ساخت لهستان»، «ساخت ویتنام» یا «ساخت مکزیک» به فروش میرسد. یکی از واکنشهای شرکتهای چینی به تعرفههای ترامپ، انتقال مونتاژ نهایی برخی محصولات به دیگر کشورهای کمهزینه تولیدی بوده است تا از این تعرفهها اجتناب کنند؛ درحالیکه مواد اولیه و قطعات موردنیاز این محصولات همچنان از چین تامین میشود.
بر اساس برآوردهای رابرت کوپمن، اقتصاددان دانشگاه آمریکن و اقتصاددان ارشد سابق سازمان تجارت جهانی، سهم چین از ارزش افزوده جهانی - یعنی ارزش اقتصادیای که یک کشور به نظام تولید جهانی اضافه میکند - از سال۲۰۰۰ تقریبا سهبرابر شده و به نزدیک ۳۰درصد رسیده است. این رقم در مقایسه با ۱۶درصد برای آمریکا، ۷درصد برای ژاپن و ۵درصد برای آلمان قرار دارد.
تلاشهای آمریکا و اروپا برای کاهش وابستگی به چین در صنایع حیاتی بر دو محور متمرکز بوده است: توانایی تامین مواد خامی که تولید آنها تحت سلطه چین قرار دارد و ظرفیت تولید کالاهای فناورانه پیشرفته مانند تراشههای حافظه و باتری خودروهای برقی. اما نقش بسیار بزرگ چین در تامین کالاهای فرآوریشده و قطعات تخصصی به این معناست که کشورهای دیگر ممکن است برای به چالش کشیدن سلطه این کشور با دشواری مواجه شوند؛ بدون آنکه زنجیرههای تامین خود را مختل کنند.
خودروسازان اروپایی با معضل به شدت دشواری روبهرو هستند. اتحادیه اروپا بر واردات خودروهای چینی تعرفه وضع کرده است. اما خودروهای برقی با برندهای غربی که در اروپا فروخته میشوند، اغلب از باتریهای چینی استفاده میکنند؛ زیرا باتریهای چینی فراوان و ارزان هستند. خودروسازان نیز برای حفظ رقابتپذیری خود در شرایطی که بازار بهتدریج به سمت خودروهای برقی حرکت میکند، ناچارند تا حد امکان هزینهها را کاهش دهند.
در همین حال، بر اساس گزارش سازمان تجارت جهانی درباره زنجیرههای ارزش جهانی، چین در داخل کشور مسیری معکوس را طی کرده و بین سالهای ۲۰۱۱ تا ۲۰۲۴ بهتدریج وابستگی خود به نهادههای تولید خارجی را کاهش داده است.
حمایت دولتی
در چارچوب الگوی اقتصادی دولتمحور چین، دولت صنایع اولویتداری را شناسایی میکند که قصد دارد در دورهای مشخص آنها را هماهنگ کرده و ارتقا دهد. صنایع داخلی از طریق وامهای ارزان بانکهای دولتی، زمین ارزانقیمت، درآمد حاصل از قراردادهای تدارکات دولتی، معافیتهای مالیاتی و کمکهزینههای پژوهشی تقویت میشوند. مراکز تخصصی زنجیره تامین در سراسر کشور بهسرعت گسترش یافتهاند. وزارت صنعت و فناوری اطلاعات چین در مجموع ۸۰خوشه موسوم به «خوشههای تولید پیشرفته» را تایید کرده است که حوزههایی از هوانوردی و زیستداروها گرفته تا انرژیهای تجدیدپذیر را دربرمیگیرند. قوانین دسترسی به بازار و استانداردهای صنعتی نیز گاهی بازنگری میشوند تا کسبوکارها را به سازگاری و ارتقای فعالیتهای خود وادار کنند. سامانه انرژی چین بر تولید برق ارزان متمرکز است؛ خواه این برق از باد و خورشید تولید شود یا از زغالسنگ آلاینده. این کشور اکنون ۶بندر از ۱۰بندر بزرگ کانتینری جهان را در اختیار دارد که مزیت مهمی از نظر هزینه و مقیاس تولید نسبت به سایر کشورهای صادرکننده برای آن ایجاد میکند. حمایت دولت چین از صنایع داخلی، یکی از اهداف اصلی کشورهای صادرکنندهای است که در پی ایجاد شرایط رقابتی برابرتر در تجارت هستند؛ اما بسیاری از این سرمایهگذاریها اکنون به پایان رسیدهاند و حتی اگر پکن در نهایت با محدود کردن یارانههای تولیدکنندگان داخلی موافقت کند، این سرمایهگذاریها طی دهههای آینده مزیت رقابتی چین را تقویت خواهند کرد.
دامپینگ
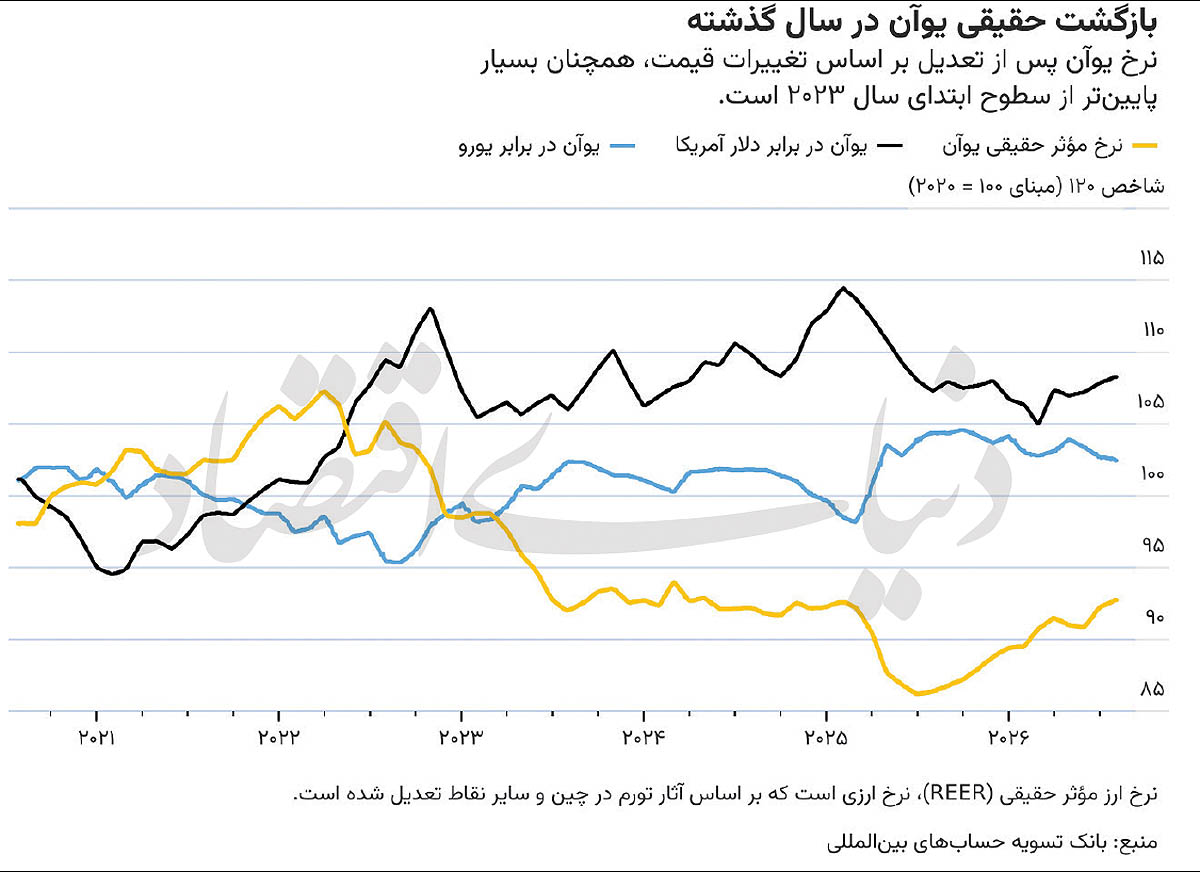
رهبران چین وعده دادهاند که این کشور را به «بازار جهان» تبدیل کنند، نه صرفا کارخانه جهان. اما بازار کار این کشور ضعیف است و تقاضای مصرفکننده شکننده. برای تولیدکنندگان داخلی که در تلاشند سودآوری خود را حفظ کنند، راهحل آشکار این است که از طریق صادرات خود را از فشار مشکلات خلاص کنند. در نتیجه، تولید مازاد آنها به کشورهای دیگری سرازیر میشود که ممکن است تقاضای کافی برای جذب آن نداشته باشند. مزیت هزینهای چین نسبت به دیگر کشورهای صنعتی در حال افزایش بوده و تا پیش از آنکه جنگ ایران قیمت جهانی انرژی را بالا ببرد، چین رکورد طولانیترین دوره سهساله کاهش فراگیر قیمتها در اقتصاد را تجربه کرده بود و تنها در سهماه دوم توانست خود را از این وضعیت خارج کند. در مقابل، بخش بزرگی از جهان از زمان همهگیری کرونا با روندی معکوس روبهرو شده است؛ موجی از تورم که هزینههای تولید داخلی را افزایش داد. این تفاوت روندها موجب تضعیف نرخ موثر حقیقی یوآن شده و رقابتپذیری کالاهای چینی را افزایش داده است. فشار این وضعیت در دیگر کشورهای تولیدکننده کمهزینه نیز احساس میشود. در اندونزی، ویتنام و تایلند، کسبوکارهای کوچک زیر فشار منسوجات فوقالعاده ارزان چینی قرار گرفتهاند و بسیاری از تولیدکنندگان سرامیک تعطیل شدهاند. نشانههای سیاستی اخیر چین امید چندانی به بهبود وضعیت برای کشورهای صادرکننده رقیب ایجاد نمیکند. تحلیلگران گروه رودیم در گزارشی در ماه مه نوشتند: «حتی در صنایع بالغی که با ظرفیت مازاد و فشار شدید قیمتی مواجهند، پکن همچنان از شرکتها حمایت میکند و آنها را به ارتقای فناوریهای تولید برای افزایش سهم بازار و کاهش هزینههای تولید سوق میدهد؛ نه اینکه ظرفیت تولید را کاهش دهند.»