هفته پرالتهاب بازارهای جهانی
دنیای اقتصاد : بازارهای جهانی در فاصله ۳۱ اکتبر تا ۷ نوامبر ۲۰۲۶، تحتتاثیر مجموعهای از تحولات سیاسی و اقتصادی و ریسکهای ژئوپلیتیک، هفتهای پرنوسان را پشت سر گذاشتند. در ابتدای هفته، پیروزی دموکراتها در انتخابات میاندورهای آمریکا، امید به کاهش تنش بین واشنگتن و تهران و افت قیمت نفت، انتظارات سرمایهگذاران را تغییر داد؛ اما نگرانی از آینده سرمایهگذاری در زیرساختهای هوش مصنوعی، موج سنگینی از فروش سهام فناوری را به دنبال داشت. در همین حال، بازگشت قیمت نفت، افزایش نرخ بهره بانک مرکزی انگلیس و انتشار گزارش اشتغال قوی آمریکا، بار دیگر نگرانی درباره تداوم تورم و احتمال انقباض بیشتر سیاست پولی فدرالرزرو را تشدید کرد.
بازگشت قیمت نفت به زیر ۱۰۰ دلار
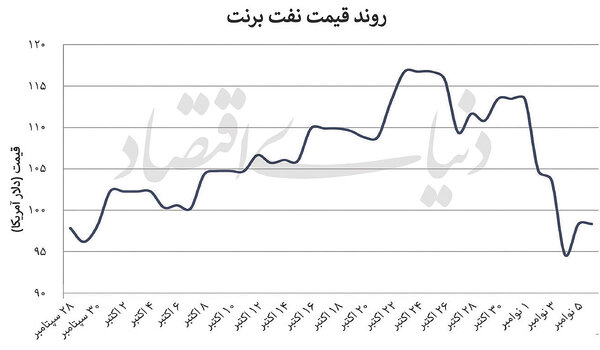
بازار نفت یکی از پرنوسانترین بخشهای بازارهای جهانی در هفته اول نوامبر بود. در روزهای ابتدایی هفته، امید به میانجیگری قطر و کاهش تنش میان ایران و آمریکا باعث شد اثرگذاری بخشی از ریسکهای ژئوپلیتیک بر قیمت نفت کاهش یابد. براساس گزارش رویترز، نفت برنت در معاملات روز دوشنبه (۲ نوامبر) با افت ۷.۶۳درصدی، در سطح ۱۰۴.۷۷ دلار در هر بشکه بسته شد. این روند در روز سهشنبه (۳ نوامبر) هم ادامه یافت و نفت برنت به ۱۰۳.۶۰ دلار رسید که پایینترین قیمت پایانی آن از ۷ اکتبر ۲۰۲۶ بود. اما افت قیمتها در روز چهارشنبه (۴ نوامبر) شدت بیشتری گرفت و نفت برنت با کاهش ۸.۹۸ دلاری، در سطح ۹۴.۶۲ دلار بسته شد. با این حال، بازار در روز پنجشنبه مسیر خود را تغییر داد و افزایش نگرانی درباره امنیت مسیرهای انتقال انرژی، قیمت نفت برنت را به سطح ۹۸.۲۹ دلار رساند.
صعود طلا و نقره در مقابل عقبنشینی مس
بازار فلزات در هفته اول نوامبر عملکرد یکدستی نداشت. در حالی که طلا و نقره به دنبال افزایش تقاضا برای داراییهای امن و کاهش اولیه انتظارات تورمی حمایت شدند، مس تحتتاثیر نگرانیها درباره آینده سرمایهگذاری در زیرساختهای هوش مصنوعی با فشار فروش و کاهش قیمت نزدیک به ۳درصدی در مجموع هفته مواجه شد. این در حالی است که چشمانداز بلندمدت تقاضای مس به دنبال توسعه مراکز داده، شبکههای برق و زیرساختهای انتقال انرژی همچنان حمایت میشود و افت هفتگی این فلز را باید در چارچوب افزایش ریسکگریزی و تجدیدنظر در انتظارات سرمایهگذاری ارزیابی کرد، نه لزوما تغییر بنیادین چشمانداز تقاضای بلندمدت. قیمت طلا هم در روز چهارشنبه (۴ نوامبر) حدود ۳.۴درصد افزایش یافت و بیشترین رشد روزانه از ۱۹ اوت را تجربه کرد و در روز پنجشنبه (۵ نوامبر) به محدوده ۴۱۳۵ دلار در هر اونس رسید؛ اما در روز جمعه، انتشار گزارش اشتغال آمریکا و تقویت دلار باعث شد طلا بخشی از رشد خود را از دست بدهد. با این حال، قراردادهای آتی طلا در کامکس (COMEX) در مجموع هفته حدود ۴.۶درصد افزایش یافتند و در سطح ۴۰۶۴.۵۰ دلار در هر اونس قرار گرفتند. نقره نیز در همین دوره حدود ۵.۵۱درصد رشد کرد و به ۵۱.۸۰۳ دلار در هر اونس رسید.
افزایش نرخ بهره در بریتانیا و احتمال انقباض بیشتر در سیاستهای آمریکا
یکی دیگر از تحولات مهم هفته، تصمیم بانک مرکزی انگلیس در ۵ نوامبر بود. این بانک در نشست سیاست پولی خود، نرخ بهره را با افزایش ۲۵ واحد پایهای از ۳.۷۵ به ۴درصد رساند که نخستین افزایش نرخ بهره این بانک در بیش از سه سال گذشته محسوب میشود. تورم بریتانیا در سپتامبر ۲۰۲۶ به ۳.۵درصد رسید و بانک مرکزی پیشبینی کرد که در صورت تداوم فشارهای انرژی، این نرخ در میانه سال ۲۰۲۷ به حدود ۵درصد افزایش یابد. این تصمیم در شرایطی اتخاذ شد که فدرالرزرو آمریکا، نرخ بهره را در نشست ۲۸ اکتبر در محدوده ۳.۷۵ تا ۴درصد ثابت نگه داشت. با این حال، گزارش اشتغال قوی آمریکا در پایان هفته، احتمال افزایش دوباره نرخ بهره را در دسامبر تقویت کرد. تفاوت رویکرد دو بانک مرکزی به این دلیل مهم است که بانک مرکزی انگلیس در واکنش به فشار مستقیم قیمت انرژی بر تورم داخلی، نرخ بهره را افزایش داد؛ در حالی که فدرالرزرو با وجود ثابت نگه داشتن نرخ در نشست اکتبر، پس از انتشار دادههای جدید بازار کار با احتمال بیشتری برای ادامه سیاست انقباضی مواجه شد.
هک تاریخی بایننس و خروج سرمایه از ETFهای بیتکوین
بازار رمزارزها در هفته اول نوامبر تحتتاثیر دو عامل پیامدهای حمله سایبری به بایننس و افزایش همبستگی این بازار با سهام فناوری قرار داشت. هک بایننس در ۲۹ اکتبر رخ داد، اما پیامدهای آن تا روزهای ابتدایی نوامبر هم ادامه یافت و با وجود اینکه بایننس متعهد شد زیان مشتریان را بهطور کامل جبران کند، بازگشایی برداشتها پس از توقف بیش از دو روزه، خروج قابلتوجه سرمایه را به دنبال داشت. رویترز نیز گزارش داد که پس از بازگشایی برداشتها، حدود ۴.۷۲میلیارد دلار دارایی بهصورت خالص از این صرافی خارج شده و فشار فروش به بازار رمزارزها سرایت کرده است. در نتیجه این موضوع، بیتکوین که در ابتدای هفته در محدوده ۷۸هزار دلار معامله میشد، در ۴ نوامبر و همزمان با افت قیمت نفت و رشد اولیه سهام آمریکا به بالای ۸۰هزار دلار بازگشت؛ اما این روند دوامی نداشت و در ۵ نوامبر، قیمت بیتکوین به زیر ۷۶هزار دلار سقوط کرد. این افت باعث شد بخشی از رشد پس از انتخابات از بین برود. براساس گزارش کویندسک، ETFهای اسپات بیتکوین آمریکا هم در ۵ نوامبر ۴۳۰.۲میلیون دلار خروج سرمایه ثبت کردند؛ رقمی که در مقایسه با ورود ۷۴.۶میلیون دلاری ۴ نوامبر، حاکی از تغییر محسوسی در رفتار سرمایهگذاران بود.
نگرانی از آینده سرمایهگذاری در هوش مصنوعی
بازار سهام آمریکا در ۵ نوامبر با یکی از سنگینترین موجهای فروش در ماههای اخیر مواجه شد. این افت که به بازارهای آسیایی هم سرایت کرد، سهام شرکتهای نیمههادی فناوری را تحت فشار قرار داد. براساس گزارش رویترز، شاخص نیمههادی فیلادلفیا در این روز ۱۲.۲درصد سقوط کرد که بزرگترین افت یکروزه آن از آوریل ۲۰۲۵ محسوب میشود. شاخص داوجونز ۳.۴درصد، S&P ۵۰۰ حدود ۴.۴درصد و نزدک کامپوزیت هم حدود ۵.۵درصد کاهش یافتند. دو عامل عملکرد ضعیفتر از انتظار سهام کوالکام و نگرانی از اینکه کنگره تحت کنترل دموکراتها ممکن است با تشدید نظارت بر صنعت هوش مصنوعی، سرعت توسعه مراکز داده را کاهش دهد، در شکلگیری این موج فروش نقش داشتند. البته بازار آمریکا در پایان هفته نشانههایی از بازگشت نشان داد. در ۶ نوامبر، نزدک کامپوزیت ۱.۱درصد و S&P ۵۰۰ حدود ۰.۳درصد رشد کردند، در حالی که داوجونز ۰.۵درصد افت کرد. با وجود این بازگشت، عملکرد هفتگی همچنان منفی باقی ماند. این تحولات نشان داد که نگرانی سرمایهگذاران صرفا به نتایج مالی شرکتهای فناوری محدود نیست، بلکه بازده سرمایهگذاریهای عظیم در مراکز داده، هزینه تامین مالی و احتمال محدودیتهای سیاسی و قانونی نیز در حال تبدیل شدن به متغیرهای مهم ارزشگذاری این صنعت هستند. در اروپا نیز، سهام فناوری تحت فشار قرار گرفتند. با این حال، به دلیل سهم کمتر شرکتهای مرتبط با هوش مصنوعی در ساختار شاخصهای اروپایی، شدت افت در این بازار نسبت به آمریکا و آسیا محدودتر بود.