شوک ژئوپلیتیک به بازار جهانی کود
دنیای اقتصاد - سارا محسنی : بازار جهانی کودهای شیمیایی از اواخر فوریه ۲۰۲۶، همزمان با شروع جنگ آمریکا علیه ایران و به دنبال اختلال در عبور محمولهها از تنگه هرمز، با نوسان شدید قیمتها و نااطمینانی درباره عرضه روبهرو شد و آسیب به برخی تاسیسات تولیدی منطقه هم بر این فشار افزود. با این حال، مسیر بازار اوره و گوگرد در ماههای بعد از یکدیگر فاصله گرفت؛ قیمت اوره پس از جهش اولیه عقب نشست، اما محدودیت عرضه گوگرد همچنان تولیدکنندگان کودهای فسفاته را تحت فشار نگه داشت.

یکی از تفاوتهای اساسی بازار اوره و گوگرد، ماهیت تولید این دو محصول است؛ اوره محصولی است که کارخانههای پتروشیمی برای تولید آن طراحی شدهاند و از واکنش آمونیاک و دیاکسید کربن به دست میآید. از سوی دیگر، تولید آمونیاک در بسیاری از کشورها به گاز طبیعی وابسته است و قیمت اوره، هزینه گاز، ظرفیت خالی کارخانهها و دسترسی به مواد اولیه، از جمله عواملی هستند که بر تصمیم تولیدکنندگان برای افزایش یا کاهش تولید اثر میگذارند. در مقابل، بیش از ۹۰درصد گوگرد جهان از مسیر بازیابی آن در فرآورش نفت و گاز به دست میآید. بنابراین، تولید گوگرد برخلاف اوره عمدتا تابع تقاضا و قیمت خود این محصول نیست، بلکه به میزان و نوع خوراک نفت و گاز، حجم فعالیت واحدهای فرآوری و ظرفیت بازیابی گوگرد وابسته است. این تفاوت باعث میشود افزایش قیمت گوگرد به افزایش سریع تولید آن منجر نشود و حتی اگر قیمت گوگرد افزایش یابد، تولیدکننده نمیتواند صرف تصمیم به افزایش تولید، عرضه را به همان سرعت بالا ببرد. در واقع، بحران گوگرد صرفا مساله افزایش قیمت نیست، بلکه با محدودیت ساختاری در واکنش عرضه هم ارتباط دارد. در شرایطی که ریسکهای ژئوپلیتیک، محدودیت صادرات یا مشکلات حملونقل، دسترسی به محمولههای گوگرد را کاهش میدهند، تولیدکنندگان کودهای فسفاته نمیتوانند بهسرعت از منابع جایگزین استفاده کنند. موسسه بینالمللی تحقیقات سیاست غذایی نیز در گزارش سپتامبر ۲۰۲۶ خود، محدود بودن گزینههای جایگزین برای تامین گوگرد را یکی از تفاوتهای مهم این بازار با بازار کودهای نیتروژنی دانسته است.
روند قیمتی اوره از ابتدای ۲۰۲۶ تا اکتبر
شدت شوک در بازار اوره را میتوان در روند قیمتها از ابتدای ۲۰۲۶ مشاهده کرد. براساس دادههای ماهانه بانک جهانی، قیمت اوره از حدود ۴۱۵ دلار در هر تن در ژانویه به ۴۷۲ دلار در فوریه رسید و با تشدید بحران خاورمیانه و اختلال در عرضه و حملونقل، در مارس به ۷۲۵.۶ دلار افزایش یافت. این روند در آوریل هم ادامه یافت و میانگین قیمت به ۸۵۶.۹ دلار رسید که بیش از دو برابر سطح ژانویه بود. پس از این جهش، بازار وارد اصلاح شد؛ قیمت در مه به ۷۷۰.۵ دلار و در ژوئن به ۴۵۳.۱ دلار کاهش یافت و در ژوئیه به ۴۰۰ دلار رسید. در اوت، قیمت به ۳۹۰ دلار رسید و در سپتامبر با رشد ۴.۵درصدی به ۴۰۷.۵ دلار بازگشت. با این حال همچنان حدود ۵۲درصد پایینتر از اوج آوریل و کمتر از سطح سپتامبر سال گذشته بود. عقبنشینی قیمت اوره را نمیتوان به یک عامل واحد نسبت داد و افزایش عرضه از منابع جایگزین، بهبود نسبی دسترسی به محمولهها و تعدیل تقاضا در تغییر مسیر بازار نقش داشتند. مهمترین تحول در سمت عرضه، بازگشت چین به بازار صادرات بود. این کشور از اواسط مارس صادرات کود را برای تامین نیاز داخلی در فصل کشت بهاره محدود کرد و در اواخر مه و با پایان کشت بهاره، سهمیههایی در حدود ۲میلیون تن صادر کرد. سهمیهها در ماههای بعد هم گسترش یافت و بر اساس برخی برآوردها، تا پایان سپتامبر، کل سهمیه صادراتی سال به ۵ تا ۶میلیون تن رسید؛ هرچند منابع در این باره همنظر نیستند و برخی منابع دیگر سقف ۳.۳میلیون تن را اعلام میکنند. بلومبرگ هم در گزارشی به این موضوع اشاره میکند که حداقل دو سوم محمولههای مناقصهی اخیر هند از چین تامین شده و این روند به کاهش فشار بر قیمتها کمک کرده است. مرکز بینالمللی توسعه کود نیز در ۲۱ اکتبر نوشت که چین دور سوم و چهارم تخصیص صادرات اوره را در اواخر سپتامبر و اوایل اکتبر اعلام کرده و این خبرها بر قیمتها فشار کاهشی گذاشته است.
در سمت تقاضا، توان خرید برخی کشاورزان به دنبال افزایش قیمتها محدود شد و زمینه کاهش مصرف یا جایگزینی برخی کودها را ایجاد کرد. رفتار خریداران بزرگ هم در تعدیل قیمتها اثرگذار بود؛ مرکز بینالمللی توسعهکود در ۲۱ اکتبر گزارش داد که چین دور سوم و چهارم تخصیص صادرات اوره را اواخر سپتامبر و اوایل اکتبر اعلام کرده و دور چهارم برای بسیاری از فعالان بازار غافلگیرکننده بوده است. این موضوع در کنار پیشنهادهای پایین در مناقصه هند که در ۷ اکتبر برگزار شد، قیمتها را در اوایل اکتبر تعدیل کرد. البته این مرکز هشدار داد که توازن عرضه و تقاضا در سهماه چهارم میتواند قیمتها را بار دیگر بالا ببرد. در مجموع، افت قیمت از اوج آوریل نشان میدهد بازار بخشی از شوک اولیه را جذب کرده است، اما این به معنای رفع کامل ریسکهای عرضه نیست. حجم واقعی صادرات چین، وضعیت تولید و دسترسی به گاز، هزینهی حملونقل و تقاضای فصلی واردکنندگان تعیین میکنند که قیمت اوره در ماههای پایانی سال تا چه اندازه باثبات بماند.
روند قیمتی گوگرد از ابتدای ۲۰۲۶ تا اکتبر
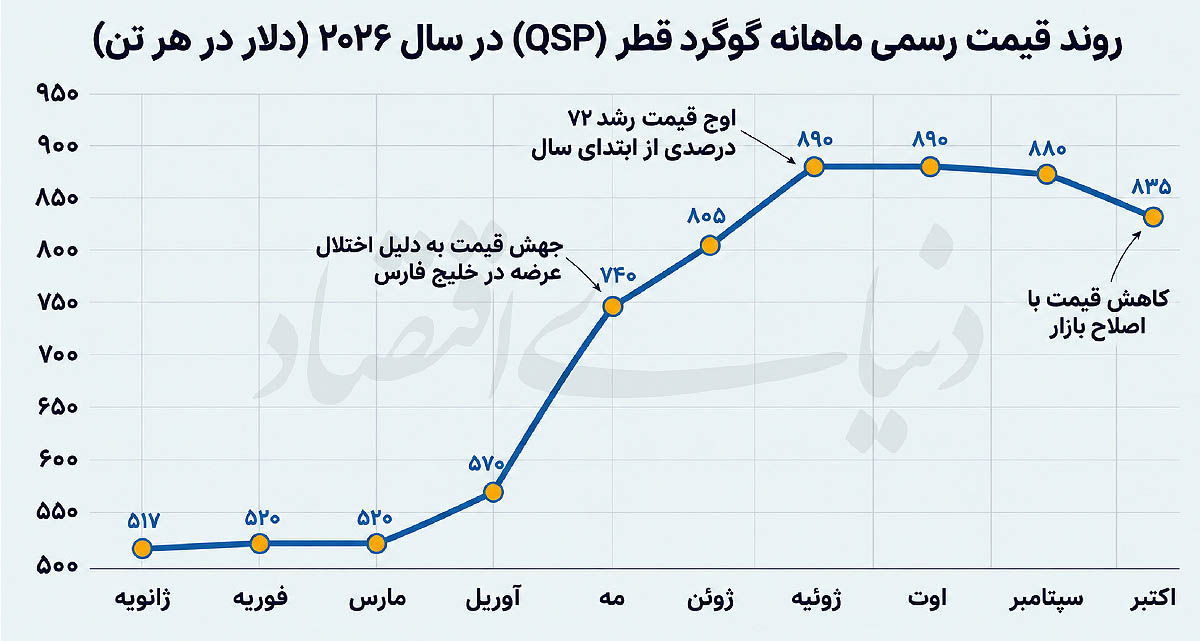
در ابتدا باید به این موضوع اشاره کرد که گوگرد ، یک قیمت جهانی واحد ندارد و قیمت رسمی ماهانه قطر، قیمت نقدی گوگرد در بازارهای صادراتی و قیمت تحویلشده به چین یا اندونزی، شاخصهای مهم برای بررسی روند محسوب میشوند. با تشدید اختلال در عرضه خلیجفارس پس از آغاز جنگ و محدود شدن عبور محمولهها از تنگه هرمز، روند صعودی در بازار گوگرد شتاب گرفت. موسسه بینالمللی تحقیقات سیاست غذایی (IFPRI) در ۱۸ سپتامبر گزارش داد که قیمت گوگرد از ابتدای سال بیش از دو برابر شده و قیمت رسمی ماهانه گوگرد قطر (QSP)، از شاخصهای مهم بازار دریایی این محصول، در ژانویه ۵۱۷ دلار در هر تن بوده و قیمت پیش از تشدید بحران عرضه نیز در سطح نسبتا بالایی قرار داشته است. این عدد در فوریه به ۵۲۰ دلار رسید و قیمت رسمی در مارس نیز در همین سطح حفظ شد. با این حال، گزارش CRU به این موضوع اشاره میکند که عبور محمولهها از تنگه هرمز در مارس با اختلال همراه بود و قیمتهای نقدی بازار تحتتاثیر کاهش دسترسی به محمولهها قرار گرفت. به دنبال اختلال در صادرات خلیج فارس و تاخیر در تحویل محمولهها در آوریل، قیمت گوگرد با ۵۰ دلار افزایش به حدود ۵۷۰ دلار رسید؛ اما جهش اصلی در مه رخ داد و قیمت به ۷۴۰ دلار رسید.
تداوم رشد قیمت در کنار کمبود عرضه، افزایش ۶۵ دلاری قیمت رسمی قطر را به دنبال داشت و نرخ گوگرد در ژوئن به ۸۰۵ دلار رسید. قیمت این محصول در ژوئیه به ۸۹۰ دلار رسید و در اوت هم در همین سطح ماند؛ یعنی افزایش حدود ۷۲درصدی در این شاخص رسمی از ابتدای سال. پس از اوجگیری قیمتها در تابستان، اولین نشانههای تعدیل در روند قیمتی از سپتامبر مشاهده شد و قیمت به ۸۸۰ دلار رسید؛ هرچند محدودیت عرضه در خاورمیانه همچنان پابرجا بود. با این حال، به دنبال کاهش توان خرید مصرفکنندگان و دسترسی به برخی محمولههای جایگزین، بازار تحت فشار ضعف تقاضا و مقاومت خریداران قرار گرفت و در اکتبر با تداوم اصلاح همراه شد و قیمت رسمی قطر با ۴۵ دلار کاهش به ۸۳۵ دلار رسید.
البته جهش قیمت را نمیتوان تنها به جنگ نسبت داد. برآورد CRU نشان میدهد که تقاضای جهانی گوگرد در ۲۰۲۵ حدود ۷۲.۸میلیون تن در برابر عرضه ۷۰.۸میلیون تن بود و کسری ساختاری حدود ۱.۹میلیون تنی پیش از آغاز درگیریها وجود داشت. از سوی دیگر، محدودیتهای تجاری نیز دسترسی به منابع جایگزین را سختتر کرد؛ ممنوعیت صادرات گوگرد روسیه از اول نوامبر ۲۰۲۵ و پس از حملات پهپادی به تاسیسات گازی اعمال شد و دولت روسیه در ۲۵ ژوئن آن را تا ۳۱ دسامبر ۲۰۲۶ تمدید کرد. همچنین، سیاستهای تجاری چین که یکی از بزرگترین واردکنندگان گوگرد در جهان محسوب میشود، به تشدید محدودیت عرضه در بازار جهانی گوگرد و محصولات وابسته به آن دامن زد و این کشور با هدف تامین نیاز صنایع داخلی و حفظ دسترسی تولیدکنندگان کود به مواد اولیه، صادرات اسید سولفوریک را از ماه مه ۲۰۲۶ متوقف کرد.
تهدید امنیت غذایی
رویترز در گزارشی در ۱۴ اکتبر به این موضوع پرداخته است که ادامه اختلال در عبور کود از تنگه هرمز میتواند امنیت غذایی بخشهایی از آسیا و آفریقا را تهدید کند و پیش از بحران، حدود یکسوم تجارت جهانی اوره و نزدیک به نیمی از تجارت دریابرد گوگرد از این مسیر عبور میکرد. این گزارش همچنین هشدار میدهد که تاخیر در رسیدن کود ممکن است کشاورزان را از فصل کشت مناسب عقب بیندازد و بهرهوری تولید را کاهش دهد. همچنین براساس گزارش World Visualized، عبور محمولههای کود از تنگه هرمز در سپتامبر و اکتبر ۲۰۲۶ به صفر رسیده است؛ مسیری که پیش از جنگ حدود ۲۰درصد تجارت جهانی کودهای نیتروژنی از آن عبور میکرد. بنابر این گزارش، حتی اگر عرضه اوره بهبود یابد، تداوم اختلال در صادرات گوگرد میتواند هزینه تولید کودهای فسفاته را بالا نگه دارد و فشار بیشتری بر کشاورزی و قیمت مواد غذایی جهان وارد کند.