بازارها در نقطه جوش
دنیای اقتصاد - صبا نوبری : بازارهای جهانی این روزها در یکی از پرتلاطمترین و پیچیدهترین نقاط خود ایستادهاند. شرایطی که در آن ریسکهای محیطی ناشی از تنشهای ژئوپلیتیک با پیامدهای ناشی از آثار سیاستهای پولی بانکهای مرکزی در سطح کلان برخورد کرده است. بررسیهای «دنیایاقتصاد» نشان میدهد که بازارهای جهانی در ماه اکتبر شاهد یک چرخش معنادار سرمایه بودهاند. درحالیکه تا پیش از این، خوشبینی به توسعه هوش مصنوعی محرک اصلی بازار سهام و داراییهای پرریسک بود، اکنون نشانههایی از فروکش این روند صعودی به چشم میخورد. برای یک معاملهگر بینالمللی، درک این شرایط پیچیده که در آن انتظارات تورمی، سیاستهای مالی و چشمانداز رشد اقتصادی بهطور مداوم بازتعریف میشوند، نقشی حیاتی دارد. سرمایهگذاران اکنون به جای تکیه بر روندهای خطی گذشته، در حال ارزیابی مجدد پرتفوی خود هستند تا در برابر شوکهای احتمالی مصون بمانند. در ادامه به بررسی عملکرد بازارهای مالی جهانی در هفته پایانی اکتبر پرداختیم.
شوک به رمزارزها
بازار رمزارزها که همواره بهعنوان ابزاری برای سنجش میزان ریسکپذیری سرمایهگذاران عمل میکند، پایان ماه پرتلاطمی را پشت سر گذاشت. این بازار علاوه بر همبستگی بالا با سهام تکنولوژی، با شوکهای امنیتی مختص به خود نیز مواجه شد. در مهمترین رویداد، صرافی بایننس با یک هک تاریخی مواجه شد که طی آن داراییهای مشتریان به ارزش ۶.۳میلیارد دلار تحتتاثیر قرار گرفت و متعاقبا حدود ۳میلیارد دلار رمزارز مسدود شد.
این اتفاق، موجی از نگرانیها را پیرامون امنیت داراییهای دیجیتال در میان معاملهگران برانگیخت و به فشار فروش در این بازار دامن زد. در پی این تحولات امنیتی و همگام با سقوط آزاد بازار سهام تکنولوژی، پادشاه رمزارزها یعنی بیتکوین با افت ۲.۵درصدی به سطح ۷۶۸۱۳ دلار عقبنشینی کرد البته در ادامه این ریزش را تا حدودی جبران کرد و به کانال ۷۷هزار دلاری بازگشت. اتریوم نیز از این موج در امان نماند و با کاهش ۰.۹ درصدی در محدوده ۲۲۳۶ دلار معامله شد. این ریزشها نشان میدهد که داراییهای دیجیتال در شرایط بروز «ناترازی» در بازار و فرار سرمایهها به سمت حاشیههای امن، همچنان آسیبپذیری بالایی دارند.
چرخش کامودیتیها
شاخص بازده کل کالا در بلومبرگ که سبدی متنوع از ۲۵ قرارداد آتی استراتژیک در بخشهای انرژی، فلزات و کشاورزی را رصد میکند، اکتبر را تقریبا بدون تغییر به پایان رساند، اما در زیر این سطح به ظاهر آرام، توفانی از چرخش سرمایه در جریان بود. در این جابهجایی عظیم، رشدهای قدرتمند انرژی توانست افت بخش غلات و فلزات گرانبها را جبران کند.
انرژی ستاره بیچونوچرای این ماه بود. تداوم تنشها در خاورمیانه و کمبود در بازار فرآوردههای پالایشی، قیمت نفت خام و گازوئیل را تقویت کرد. در اروپا نیز نگرانی از امنیت عرضه و اختلال در جریان الانجی، جهش ۳۸درصدی قیمت گاز طبیعی را رقم زد. هرچند گاز اروپا در شاخص بازده کل کالا در بلومبرگ لحاظ نمیشود. عملکرد بخش انرژی در سال جاری میلادی با رشد حدود ۱۰۰ درصدی (پس از افت ۱۰ درصدی در سال گذشته) یک چرخش خیرهکننده محسوب میشود.
در نقطه مقابل، فلزات و غلات تحت فشار فزایندهای قرار گرفتند. جهش بازده اوراق قرضه و تغییر در نرخ بهره، هزینه فرصت نگهداری داراییهای بدون بازده را افزایش داد. نقره و پلاتین به دلیل پیوندشان با تقاضای صنعتی و نگرانی از کند شدن رشد اقتصاد جهانی، بازندههای اصلی اکتبر بودند. فلزات گرانبها که سال گذشته با ۸۰ درصد رشد در صدر جدول کامودیتیها قرار داشتند، امسال تاکنون ۱۱درصد افت داشتهاند.
در بخش کشاورزی، غلات به دلیل فشار عرضه ناشی از فصل برداشت و تسویه موقعیتهای خرید سفتهبازانه، با افت قیمت مواجه شدند. شکر اگرچه از نگرانیهای آبوهوایی سود برد، اما کاهش شدید ارزش رئال برزیل، قدرت رقابت صادراتی این کشور را بالا برد و فشار نزولی بر قیمتهای دلاری محصولات کشاورزی برزیل وارد کرد. مس اما با وجود نگرانی از تقاضای چین و ابهامات تعرفهای آمریکا، به لطف چشمانداز بلندمدت توسعه زیرساختها، مقاومت نسبی از خود نشان داد.
سقوط تکنولوژی
والاستریت در روزهای پایانی هفته با یک واقعیت تلخ روبهرو شد؛ فرونشست تب هوش مصنوعی که پیش از این محرک اصلی روند صعودی بازار بود. گزارشهای ناامیدکننده از غولهای فناوری، بدترین ریزش بازار از ماه ژوئن را رقم زد؛ بهطوری که شاخص نزدک ۱۰۰ با افت ۳.۵درصدی، وارد محدوده اصلاح تکنیکال شد و شاخص S&P ۵۰۰ نیز با کاهش ۱.۸درصدی، میانگین متحرک ۱۰۰ روزه خود را شکست. در این میان، سهام شرکت اینتل با ثبت سقوط تاریخی ۲۹ درصدی در روز جمعه، بدترین عملکرد خود در تاریخ حضورش در بورس آمریکا را تجربه کرد که منجر به تبخیر بیش از ۱۷میلیارد دلار از داراییهای سهامداران عمده آن شد.
ریشه این سقوط را باید در فروکش زودهنگام سرمایهگذاریهای کلان جستوجو کرد. شرکتهای بزرگ فناوری آمریکا امسال حدود ۷۵۰میلیارد دلار در زیرساختهای هوش مصنوعی سرمایهگذاری کردهاند، اما هسته اصلی کسبوکار آنها (مانند تبلیغات و خردهفروشی) در حال نشان دادن علائم کندی است. گزارشهای مالی ضعیف شرکتهای آلفابت و آمازون نشان داد که بازگشت سرمایه مورد انتظار از هوش مصنوعی، بیش از آنچه تصور میشد زمان خواهد برد. این ناترازی هزینهها باعث شد تا موسسه S&P Global از احتمال کاهش رتبه اعتباری شرکت متا در دو سال آینده به دلیل هزینههای سنگین مرتبط با هوش مصنوعی خبر دهد. در نتیجه این فرار از ریسک، سرمایهگذاران به سمت داراییهای امنتر سوق پیدا کردند که باعث شد اپل، جایگاه باارزشترین شرکت جهان را از انویدیا پس بگیرد.
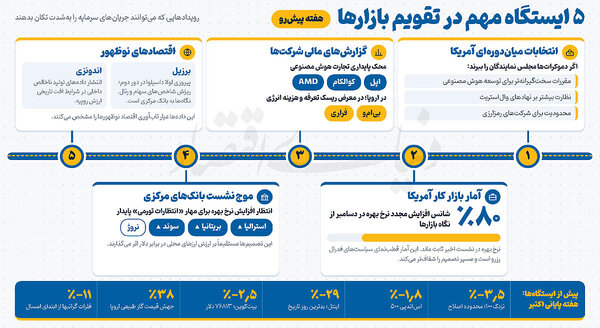
۵ ایستگاه مهم در تقویم بازارها
تریدرهای بینالمللی در هفته پیشرو باید پنج ایستگاه حیاتی را رصد کنند که هر یک پتانسیل ایجاد نوسانات شدید در جریانهای سرمایه را دارند.
نخستین رویداد انتخابات میاندورهای آمریکا است که مستقیما چشمانداز قانونگذاری در دو سال آینده را شکل میدهد. پیروزی دموکراتها در مجلس نمایندگان میتواند به معنای وضع مقررات سختگیرانهتر برای توسعه هوش مصنوعی، نظارت بیشتر بر نهادهای والاستریت و ایجاد محدودیت برای شرکتهای رمزارزی باشد که برای سرمایهگذاران بینالمللی حائز اهمیت است.
دومین اتفاق مهم، انتشار آمارهای بازار کار آمریکا است که بهعنوان قطبنمای سیاستهای فدرالرزرو عمل میکند. با توجه به تثبیت نرخ بهره در نشست اخیر بازارها شانس ۸۰ درصدی برای افزایش مجدد نرخ بهره در ماه دسامبر قائل هستند. انتشار این آمارها مسیر این تصمیمها را شفافتر خواهد کرد.
علاوه بر این تداوم انتشار گزارشهای مالی شرکتهایی نظیر اپل، کوالکام و AMD محکی جدی برای سنجش پایداری تجارت هوش مصنوعی خواهد بود. همچنین در اروپا، خودروسازانی چون بیامدبلیو و فراری که در معرض ریسک تعرفهها و افزایش هزینههای انرژی هستند در کانون توجه قرار دارند.
چهارمین موضوعی که فعالان بازار به آن توجه ویژهای دارند، موج جدیدی از نشستهای بانکهای مرکزی استرالیا، سوئد، بریتانیا و نروژ است. انتظار میرود استرالیا، بریتانیا و سوئد برای مهار «انتظارات تورمی» پایدار، نرخهای بهره را افزایش دهند که مستقیما بر ارزش ارزهای محلی در برابر دلار تاثیر میگذارد.
و در نهایت پنجمین و آخرین عامل، وضعیت اقتصادهای نوظهور است. در برزیل، پیروزی لولا داسیلوا در دور دوم انتخابات باعث ریزش شدید شاخصهای سهام و ارزش رئال برزیل شد و اکنون تصمیمات بانک مرکزی این کشور زیر ذرهبین است. در اندونزی نیز انتشار دادههای تولید ناخالص داخلی در شرایط افت تاریخی ارزش روپیه، عیار تابآوری اقتصاد این کشور را مشخص خواهد کرد.
تحلیلگران بر این باورند که حرکت یکدست و قابل پیشبینی بازارها به پایان رسیده و حالا جابهجایی سرمایه بین صنایع مختلف، به اندازه روند کلی بازار مهم شده است. در بخش تکنولوژی هم این خطر جدی است که سرمایهگذاریهای سنگین اخیر، به این زودیها به بازدهی نرسد. تحلیلگران هشدار میدهند که اگر ریزش شاخصهای اصلی عمیقتر شود، سرمایهها به جای چرخش در سایر صنایع، مستقیما به سمت پول نقد تبدیل خواهند شد. با این حال، برخی معاملهگران صعودی معتقدند عرضه اولیه مورد انتظار شرکت آنتروپیک در ماههای آینده میتواند بهعنوان یک کاتالیزور، مجددا به تجارت هوش مصنوعی جان ببخشد.
در بازار کالاها نیز، تنوعبخشی گسترده برای محافظت از پرتفوها در برابر شوکهای نقطهای حیاتی است؛ زیرا قیمتگذاریها اکنون تابع ترکیب پیچیدهای از عوامل آبوهوایی، ژئوپلیتیک و سیاستهای انقباضی است. پایان تنشها در خاورمیانه میتواند به یک صعود قدرتمند در بازارهای سهام منجر شود، درحالیکه تداوم یا تشدید درگیریها با تحریک مجدد قیمت انرژی، آتش «انتظارات تورمی» را شعلهورتر خواهد کرد. به نظر میرسد عبور موفق از این مقطع تاریخی، نیازمند دوری از سبدهای متمرکز و اتخاذ رویکردی منعطف و کلاننگر است.