شوک خاورمیانه به بازار گاز
دنیای اقتصاد - سارا محسنی : تشدید تنشهای ژئوپلیتیک و درگیریهای نظامی در خاورمیانه، مسیرهای حیاتی تجارت جهانی انرژی را با اختلال مواجه کرده است. گسترش ناامنی در آبراههای راهبردی مانند تنگه هرمز و دریای سرخ، نگرانیها درباره امنیت عرضه و زنجیره تامین انرژی را افزایش داده و بازارهای جهانی را با نوسانات قیمتی روبهرو کرده است. در این میان، بازار گاز طبیعی مایع به یکی از کانونهای اصلی بحران تبدیل شده است؛ زیرا محدودیت صادرات قطر در پی اختلالات تنگه هرمز، همزمان با افزایش تقاضا در آستانه زمستان نیمکرهشمالی، رقابت خریداران آسیایی و اروپایی برای تامین محمولههای گاز را تشدید کرده است. این تحولات، قیمت گاز در آسیا را به بالاترین سطح در نزدیک به چهار سال گذشته رسانده و نگرانیها درباره تشدید تورم انرژی و افزایش وابستگی برخی اقتصادها به سوختهای آلایندهتر را افزایش داده است.
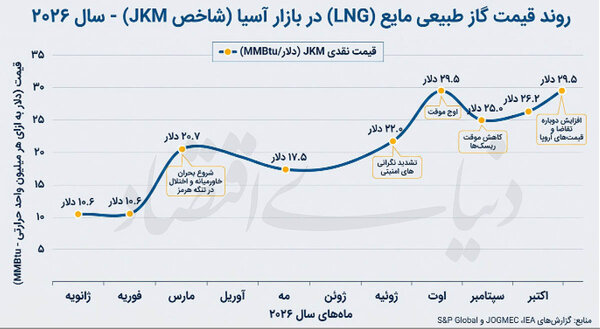
بلومبرگ هم در گزارشی به این موضوع پرداخته است که قیمت گاز طبیعی مایع در آسیا به بالاترین سطح خود در نزدیک به چهار سال گذشته رسید؛ زیرا تشدید حملات به کشتیها در خاورمیانه، از جمله اصابت دو پرتابه به یک شناور یدککش در نزدیکی خورفکان امارات، امیدها به احیای صادرات از این منطقه جنگزده را کمرنگ کرده است. به گفته معاملهگران، قیمت نقدی LNG روز دوشنبه (۱۹ اکتبر) به ۳۰.۴ دلار بهازای هرمیلیون واحد حرارتی بریتانیا افزایش یافت که بالاترین سطح از دسامبر ۲۰۲۲ محسوب میشود. همچنین، سازمان عملیات تجارت دریایی بریتانیا گزارش داد که روز شنبه یک کشتی حامل LNG در نزدیکی یمن هدف تیراندازی قرار گرفته است. این حادثه، بخشی از موج اخیر حملات به کشتیهای حامل نفت و گاز در دریای سرخ و تنگه هرمز به شمار میرود.
بلومبرگ به این مساله اشاره میکند که جنگ آمریکا علیه ایران باعث شده است بخش عمدهای از تولید LNG قطر که پیش از آغاز درگیریها حدود یکپنجم عرضه جهانی را تامین میکرد، در پشت تنگه هرمز گرفتار شود. در نتیجه، خریداران به دلیل ناتوانی در دریافت حجم کافی از محمولههای قراردادی، ناچار شدهاند برای تامین نیاز خود به بازار نقدی با قیمتهای بالاتر روی بیاورند. همزمان، با نزدیک شدن زمستان در نیمکرهشمالی، تقاضا نیز در حال افزایش است؛ عواملی که قیمتها را به سه برابر سطح پیش از آغاز درگیریها در اواخر فوریه رساندهاند.
براساس گزارش بلومبرگ، برخی خریداران آسیایی همچنان به خرید محمولههای نقدی با قیمتهای بالا ادامه میدهند؛ موضوعی که رقابت آنها با اروپا برای تامین این سوخت را تشدید کرده است. در همین حال، مخازن ذخیره گاز اروپا تنها ۷۵درصد ظرفیت دارند، درحالیکه میانگین فصلی پنجساله این میزان ۸۹درصد است. بحران انرژی، هزینهبرق خانوارها را افزایش داده و فشارهای تورمی را تشدید کرده است. این شرایط، برخی اقتصادها را به سمت استفاده بیشتر از زغالسنگ سوق میدهد. بلومبرگ در گزارشی دیگر نیز نوشته است که کرهجنوبی به دنبال کمبود گاز در زمستان، به زغالسنگ و انرژی هستهای روی میآورد؛ زیرا جنگ در خاورمیانه، عرضه گاز طبیعی مایع را مختل کرده است. این وضعیت نشان میدهد که نگرانیهای مربوط به امنیت انرژی، تلاش این کشور برای کاهش وابستگی به سوختهای فسیلی را با پیچیدگیهای بیشتری مواجه کرده است. کیم سونگهوان، وزیر اقلیم، انرژی و محیط زیست کرهجنوبی هم در مصاحبهای اعلام کرد که دولت باید مصرف گاز را در زمستان امسال، یعنی زمانی که تقاضا برای سوخت گرمایشی به اوج میرسد، کاهش داده و استفاده از زغالسنگ و انرژی هستهای را افزایش دهد.
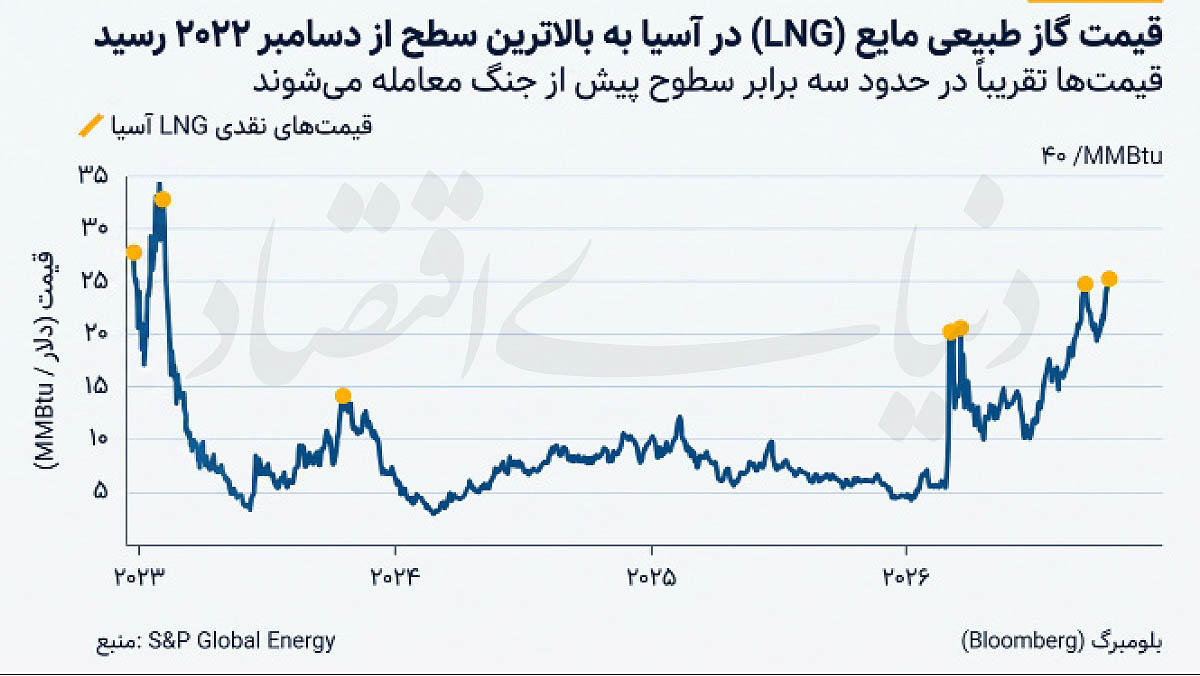
روند قیمت گاز طبیعی مایع در آسیا از ابتدای ۲۰۲۶ تاکنون
بررسی گزارشهای آژانس بینالمللی انرژی، موسسه S&P Global Energy، رویترز و سازمان امنیت فلزات و انرژی ژاپن نشان میدهد که بازار گاز طبیعی مایع آسیا در سال ۲۰۲۶ سه مرحله اصلی را پشت سر گذاشته است؛ ثبات نسبی و قیمتهای پایینتر در ژانویه و فوریه، جهش شدید پس از اختلال عرضه در خاورمیانه از مارس و نوسانات مداوم در سطوح بالا تا اکتبر.
در دو ماه نخست سال، بهبود دسترسی به محمولههاو تقاضای نسبتا ضعیف در آسیا، فشار کاهشی بر قیمتها وارد کرد. طبق گزارش سهماهه دوم، میانگین قیمت نقدی شاخص JKM که شاخص مرجع و اصلی قیمتگذاری برای محمولههای نقدی گاز طبیعی مایع در بازار آسیا است، در ژانویه و فوریه به حدود ۱۰.۶ دلار بهازای هرمیلیون واحد حرارتی بریتانیا رسید که ۲۷درصد کمتر از مدت مشابه سال قبل بود. با این حال، سرمای مقطعی و افزایش نگرانیهای ژئوپلیتیک، در برخی مقاطع از قیمتها حمایت کرد. با آغاز جنگ در خاورمیانه در پایان فوریه و اختلال در عبور محمولههای LNG از تنگه هرمز، بازار وارد مرحله تازهای شد. این مسیر پیش از بحران محل عبور نزدیک به یکپنجم عرضه جهانی LNG بود. براساس گزارشها، میانگین ماهانه قیمت نقدی JKM در مارس به ۲۰.۷ دلار رسید؛ بالاترین میانگین ماهانه از ژانویه ۲۰۲۳.
در سهماه دوم، قیمتها نسبت به اوج مارس تعدیل شدند، اما به سطوح پیش از بحران بازنگشتند. میانگین قیمت نقدی LNG آسیا در این فصل به ۱۷.۵ دلار رسید که ۴۵درصد بیشتر از مدت مشابه سال قبل بود. در ژوئن، توافق موقت آمریکا و ایران و امید به بازگشایی تنگه هرمز فشار کاهشی بر قیمتها وارد کرد.
در ژوئیه و اوت، تشدید نگرانیها درباره امنیت مسیرهای کشتیرانی و تداوم اختلال عرضه، بار دیگر قیمتها را افزایش داد. در ۲ سپتامبر، موسسه S&P Global Energy قیمت ارزیابیشده قرارداد JKM با تحویل اکتبر را ۲۵.۹۰۸ دلار اعلام کرد؛ بالاترین سطح از دسامبر ۲۰۲۲ در آن زمان. براساس دادههایی که رویترز در اول اکتبر منتشر کرد، میانگین ماهانه JKM در سپتامبر به حدود ۲۵.۳۹ دلار رسید؛ درحالیکه این رقم در اوت حدود ۲۲ دلار بود. با وجود رشد ماهانه، قیمت JKM در نیمه دوم سپتامبر کاهش یافت. این شاخص در ۱۴ سپتامبر به محدوده بالای ۲۹ دلار رسیده بود، اما از روز بعد، با کاهش موقت ریسکهای ژئوپلیتیک، اصلاح بازار، موجودی مناسب در شمال شرق آسیا و ضعف تقاضای نقدی در فصل میانی میان تابستان و زمستان، عقبنشینی کرد. طبق گزارش JOGMEC، قیمت تا ۲۵ سپتامبر به محدوده پایین ۲۵ دلار بازگشت. روند صعودی در اکتبر دوباره از سر گرفته شد. طبق گزارش هفتگی JOGMEC که در ۱۹ اکتبر منتشر شد، قیمت ارزیابیشده نقدی JKM برای محمولههای تحویلی در دسامبر، از محدوده پایین ۲۶ دلار در پایان هفته منتهی به ۹ اکتبر به محدوده بالای ۲۹ دلار در ۱۶ اکتبر رسید. افزایش قیمت گاز اروپا، نگرانی درباره توازن عرضه و تقاضا و خرید فعال برخی خریداران آسیایی از عوامل حمایتی بودند. در مقابل، ضعف تقاضای نقدی ژاپن و کندشدن خریدهای زمستانی چین و کرهجنوبی در بخشی از هفته، مانع از رشد پیوسته قیمت شد.