ذخایر بزرگ دیگر کافی نیست
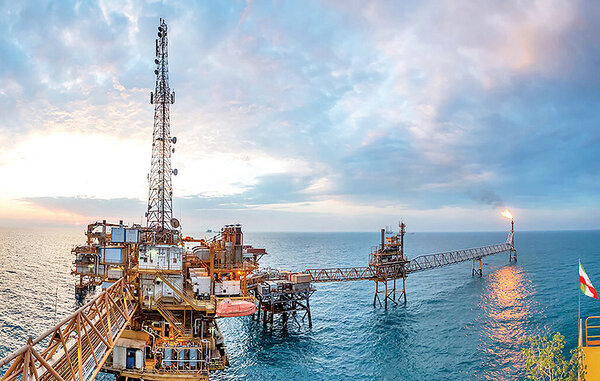
دنیای اقتصاد : بهای نفت برنت تا ۹۰دلار در بشکه افت کرده، تردد نفتکشها در تنگه هرمز تقریبا به سطح پیش از جنگ بازگشته و در همین حال، محاصره دریایی صادرات ایران را زیر فشار گذاشته است. این همزمانی، بازار را در وضعیتی ناآشنا قرار داده: از یکسو ریسک ژئوپلیتیک و محدودیت مسیرهای حمل و از سوی دیگر نگرانی از مازاد عرضه و ضعف تقاضا. پرسش این است که قیمتها را کدام نیرو تعیین میکند، نفت ایران چه سهمی در این معادله دارد و اگر صادرات ایران همچنان محدود بماند، بازار ممکن است چه بهایی بپردازد. آنچه در ادامه میخوانید، گزارشی بر پایه مصاحبه با مسعود دشتیدرخشان، کارشناس ارشد امور بینالملل و تحلیلگر حوزه انرژی، است. او در این گفتوگو از عوامل افت قیمت طلای سیاه، سهم ایران از جریان نفت هرمز، اثر محاصره دریایی، رفتار چین و سه سناریوی قیمتی تا پایان۲۰۲۶ سخن گفته است.
چرا بهای نفت نزولی شد؟
دشتیدرخشان سقوط قیمت را حاصل همزمانی چند عامل میداند، نه نتیجه یک متغیر. مهمترین عامل از نگاه او تغییر انتظارات بازار درباره توازن عرضه و تقاضاست. در ماههای اخیر، افزایش تولید و صادرات برخی کشورهای منطقه، بازگشت بخشی از جریان نفت و نگرانی از رشد ذخایر جهانی فشار کاهشی ایجاد کرده است. چشمانداز تقاضا هم اثر دارد: وقتی بازار به رشد مصرف در چین و اقتصادهای بزرگ اطمینان ندارد، حتی افزایش اندک عرضه میتواند تاثیر بیشتری بر قیمت بگذارد. سیاستهای تولیدی اوپکپلاس و رشد عرضه خارج از این ائتلاف، از جمله در آمریکا، عاملهای دیگر انتظارات بازارند.
او با این حال هشدار میدهد نباید بازار را دارای «مازاد ساده و بیمحدودیت» تصور کرد. پس از افت شدید عرضه در ماههای بحران، جریان نفت بهسرعت زیاد شده و بازار در سهماه پایانی سال به سمت مازاد میرود؛ اما به گفته او ذخایر جهانی هنوز پایینتر از سطح پیش از بحران هستند. وی عرضه را اکنون مهمترین عامل جهتدهنده قیمت میداند؛ ولی تاکید میکند شدت آن را نباید جدا از وضعیت ذخایر، هزینه حمل و ریسک ژئوپلیتیک سنجید. به تعبیر او، بازار بیش از آنکه به حجم تولید اعلامشده واکنش نشان دهد، به نفتی واکنش نشان میدهد که واقعا و با هزینه قابلقبول به دست مصرفکننده میرسد.
سهم ایران از نفت عبوری از هرمز چقدر است؟
دشتیدرخشان برای پاسخ به این پرسش دو مفهوم را از هم جدا میکند: سهم ایران از نفت عبوری از هرمز و سهم صادرات ایران از تجارت جهانی نفت. به گفته او، در ۲۰۲۵ بهطور متوسط حدود ۲۰میلیون بشکه نفت خام و فرآورده در روز از این تنگه عبور میکرد که حدود ۱۵میلیون بشکهاش نفت خام بود. پیش از اختلالهای گسترده، صادرات ایران بین یک تا ۲میلیون بشکه در روز بود؛ یعنی سهمی تقریبی میان ۵ تا ۱۰درصد از کل جریان و سهمی بالاتر از جریان نفت خام. او این ارقام را تقریبی میداند؛ چون بخشی از تجارت ایران از طریق ناوگان غیرشفاف انجام میشد. اکنون اما مساله فقط سهم ایران نیست. صادرات مستقیم ایران با محدودیت جدی روبهرو است و خریداران پیشین ناچار شدهاند سبد تامین خود را عوض کنند. بخشی از این جایگزینی را عراق، عربستان، امارات، برزیل، آنگولا و دیگر عرضهکنندگان انجام دادهاند. او تاکید میکند این جایگزینی به معنای تساوی کامل نیست: تفاوت کیفیت، فاصله، هزینه حمل و شرایط پرداخت همگی در قیمت نهایی نفت تحویلی به پالایشگاه منعکس میشود. پالایشگاههایی که به نفت تخفیفدار ایران وابسته بودند، اکنون با هزینه بالاتر خوراک و حاشیه سود کمتر مواجهند. جمعبندی او این است که بازار بخشی از حجم ایران را جایگزین کرده، اما بیهزینه نبوده است.
محاصره: افزایش هزینه یا توقف فیزیکی؟
این تحلیلگر واقعبینانه میگوید محاصره دریایی در مقطع فعلی فقط هزینه صادرات را بالا نبرده؛ در بخش نفت خام، به محدودیتی بسیار جدی برای خروج محمولههای جدید تبدیل شده است. به گفته او، صادرات نفت خام ایران در ماههای اخیر مدتی طولانی به سطحی بسیار پایین نزدیک شده است. در همین حال بخشی از نفت ایران در ذخایر شناور و خارج از محدوده محاصره قرار دارد و فروش محدود آن به خریداران آسیایی ممکن بوده است. او بنابراین دو مرحله را از هم تفکیک میکند: مرحله نخست که صادرات با هزینه، تخفیف و ریسک بیشتر ادامه داشت و مرحله دوم، شرایط کنونی که محدودیت فیزیکی ظرفیت صادرات را به طور جدی کاهش داده است. با این حال، توقف صادرات به معنای از بین رفتن کامل امکان فروش نیست. نفت ذخیرهشده روی آب، لجستیک باقیمانده و مسیرهای غیرمستقیم میتوانند بخشی از تجارت را حفظ کنند، اما جایگزین پایدار صادرات عادی نیستند و در صورت ادامه محاصره، محدودیت ذخیرهسازی و هزینه نگهداری به مسالهای جدی بدل میشود. او ارزیابی میکند محاصره از ابزار افزایش هزینه به ابزار محدودکننده مستقیم جریان صادرات تغییر ماهیت داده، هرچند میزان اثرش به شرایط عملیاتی و امکان عبور محمولهها وابسته است.
چرا ایران برای شکستن محاصره تلاش میکند؟
از نگاه این کارشناس، انگیزه اقتصادی روشن است. صادرات نفت برای ایران فقط فعالیت تجاری نیست؛ یکی از منابع اصلی ارز، درآمد دولت و توازن مالی است و توقف آن، بهویژه با ظرفیت ذخیرهسازی محدود، فشار مضاعف میآورد. عبور موفق یک یا چند محموله، به گفته او، سه پیامد دارد: درآمد ارزی، کاهش فشار بر ذخایر و ظرفیت نگهداری و پیام به خریداران که تجارت نفت ایران هنوز کاملا از بازار حذف نشده است. انگیزه سیاسی را هم به همان اندازه مهم میداند: محاصره در عمل ابزار فشار بر تصمیمگیری ایران شده و تلاش برای عبور میتواند برای نشاندادن توان عملیاتی، جلوگیری از تثبیت یک محدودیت یکجانبه و تغییر محاسبات طرف مقابل باشد. اما هشدار میدهد عبور از محاصره صرفا تصمیم اقتصادی نیست و میتواند خطر درگیری مستقیم، افزایش هزینه بیمه و حمل و تشدید محدودیتهای بعدی را به همراه داشته باشد.
نشست سهجانبه و رفتار چین
درباره نشست سهجانبه آمریکا، چین و روسیه، دشتیدرخشان اهمیت آن را بیشتر در پیام سیاسی میداند تا یک توافق مشخص. وقتی سه قدرت بر استمرار جریان انرژی تاکید میکنند، انتظارات بازار نسبت به کاهش اختلال پایدار تقویت میشود. اما برای ایران مساله پیچیدهتر است: چین، بزرگترین خریدار نفت ایران، هم از ادامه واردات نفع دارد و هم در روابط با آمریکا ملاحظات تجاری و سیاسی دارد؛ روسیه نیز در بازار نفت هم شریک سیاسی ایران است و هم رقیب آن در تامین بخشی از نیاز چین. بنابراین نشست را نباید توافق بر حذف یا حمایت از صادرات ایران خواند؛ پیام اصلی آن احتمال تفاهم قدرتهای بزرگ برای مدیریت بحران انرژی است و ایران باید بداند منافع امنیت انرژی آنها الزاما با منافع صادراتیاش همراستا نیست. درباره چین، او میگوید انگیزه اقتصادی برای ادامه واردات نفت ایران هست، اما نباید آن را با تعهد سیاسی نامحدود اشتباه گرفت.
نفت ایران، با تخفیف و شرایط تجاری خاص، برای پالایشگاههای مستقل چین (تیپاتها) جذاب بود و حذف آن هزینه خوراک را بالا و حاشیه سود را پایین آورده است. این پالایشگاهها بخشی از نیاز خود را از عراق، برزیل، آنگولا و دیگران تامین کردهاند؛ اما گرانتر. در عین حال، چین فقط قیمت را نمیبیند؛ دسترسی به بازار آمریکا، روابط تجاری با اروپا و ثبات مسیرهای انرژی هم برای پکن مهم است. به باور او پکن احتمالا میکوشد در صورت امکان با هزینه و ریسک کنترلشده از نفت ایران بهره ببرد؛ اما اگر این تجارت منافع گستردهتر را تهدید کند، به تنوع بیشتر منابع روی میآورد. جملهای که او برای خلاصهکردن رفتار چین به کار میبرد، این است: چین به نفت ایران نیاز مطلق ندارد؛ اما به نفت ارزان، متنوع و قابلاتکا نیاز دارد.
آیا بازار بدون نفت ایران پایدار میماند؟
این کارشناس میپذیرد بازار در کوتاهمدت نشان داده میتواند بخشی از کاهش صادرات ایران را با افزایش عرضه دیگران، استفاده از ذخایر و تغییر مسیر تجارت جبران کند؛ اما این را به معنای بیاهمیتشدن نفت ایران نمیداند. نفت ایران از نظر حجم، کیفیت و جایگاه جغرافیایی بخشی از توازن بازار منطقهای است و حذف آن، با ذخایر جهانی کمشده و هزینه حمل بالا، فشار بر پالایشگاهها و بازارهای منطقهای ایجاد میکند.
سه سناریو تا پایان ۲۰۲۶
دشتیدرخشان سه سناریوی تحلیلی (نه پیشبینی قطعی) برای قیمت برنت تا پایان ۲۰۲۶ ارائه میکند. در سناریوی نخست، تنش بهتدریج کم میشود، جریان نفت خلیجفارس تثبیت میشود، محدودیتهای دریایی کاهش مییابد و نگرانی از مازاد ادامه دارد؛ قیمت در محدوده ۸۵ تا ۱۰۰دلار نوسان میکند. در سناریوی دوم، بحران تشدید میشود، تردد نفتکشها مختل میشود یا زیرساختهای انرژی بیشتر آسیب میبینند و بازار با ریسک کمبود فیزیکی روبهرو میشود؛ قیمت میتواند به ۱۰۵ تا ۱۳۰دلار و حتی بالاتر برسد؛ به شرط آنکه شدت و مدت اختلال کافی باشد. در سناریوی سوم، توافق سیاسی حاصل میشود، صادرات منطقه بالا میرود و مازاد پررنگتر میشود؛ احتمال افت برنت به ۷۵ تا ۹۰دلار وجود دارد.
جایگاه ایران در نظم تازه
در پایان، او به آینده موقعیت ایران میپردازد. به نظر وی، جایگاه ایران را نمیتوان فقط با صادرات روزانه سنجید؛ منابع، ظرفیت تولید و نزدیکی به یکی از مهمترین مسیرهای انرژی جهان همچنان جایگاهی راهبردی به آن میدهد. اما این مزیتها زمانی به قدرت اقتصادی تبدیل میشوند که دسترسی پایدار به بازار، دریافت درآمد و سرمایهگذاری در زیرساخت ممکن باشد. در سالهای گذشته ایران بخشی از ظرفیت خود را با تخفیف، هزینه حمل بالاتر و دسترسی محدود به بازارهای متنوع جبران کرده و تحولات اخیر نشان میدهد این الگو در شرایط محاصره آسیبپذیرتر است. بازار جهانی هم تغییر میکند: تنوع منابع، مسیرهای جایگزین، افزایش نقش تولیدکنندگان خارج از خلیجفارس و تغییر الگوی تقاضای چین، قدرت چانهزنی را بیش از پیش به قابلیت تحویل مطمئن و هزینه رقابتی گره زده است.
او ایران را در برابر یک انتخاب راهبردی میبیند: ادامه اتکا به صادرات محدود و پرهزینه، یا بازتعریف جایگاه از راه کاهش ریسک تجارت، تنوع مسیرهای صادراتی، بهبود زیرساخت و دیپلماسی انرژی. جمعبندی او این است که نظم تازه بازار به معنای حذف ایران نیست؛ اما صرف داشتن ذخایر بزرگ نفت و گاز دیگر برای حفظ جایگاه کافی نیست. قدرت واقعی در بازار آینده در اختیار کشورهایی است که بتوانند انرژی را با هزینه رقابتی، در زمان مناسب و از مسیرهای قابلاتکا عرضه کنند.