برنت در تعلیق
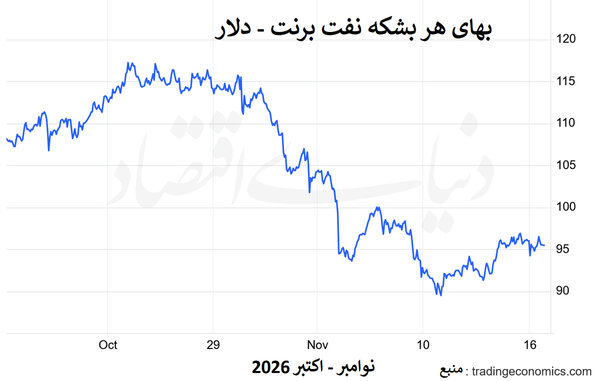
دنیایاقتصاد : قیمت نفت برنت روز دوشنبه ۱۶نوامبر در حوالی ۹۵دلار برای هر بشکه نوسان کرد. به گزارش تارنمای Tradingeconomics معاملهگران باید دو خبر متضاد را همزمان بسنجند: از یکسو بازگشت تدریجی جریان نفت از تنگه هرمز و نشانههای مازاد عرضه و از سوی دیگر حملات تازه به کشتیها و تشدید تنشها در خلیجفارس. به گفته یکی از تحلیلگران شرکت KCM Trade، معاملهگران برای نخستین بار از آغاز درگیری آمریکا با ایران، بهجای «تنگنای دائمی عرضه»، احتمال مازاد عرضه را جدی میگیرند. این تغییر نگاه، مهمترین پیام بازار در هفته جاری است.
بازگشت به مازاد
آژانس بینالمللی انرژی اعلام کرد بازار جهانی نفت در سهماه پایانی۲۰۲۶ به مازاد عرضه بازمیگردد؛ زیرا صادرات خاورمیانه سریعتر از تقاضای جهانی بهبود مییابد؛ آن هم بهرغم ادامه حملات به کشتیرانی. بر اساس برآورد این آژانس، عرضه در سهماه پایانی سال میلادی جاری بهطور میانگین ۱۰۵میلیون بشکه در روز خواهد بود که ۱.۵میلیون بشکه بیشتر از تقاضای پیشبینیشده است. آژانس پیشتر برای همین فصل کسری عرضه پیشبینی کرده بود، بنابراین تغییر برآورد قابلتوجه است.
آژانس درباره ذخایر راهبردی نیز توضیح داد از برنامه آزادسازی بیسابقه نفت اعضای خود که در ماه مارس اعلام شده بود، ۷۱میلیون بشکه تا پایان فوریه عرضه خواهد شد. ۱۵میلیون بشکه از این مقدار گازوئیل است و برای کاهش فشار بر بازار این فرآورده در نظر گرفته شده است. اهمیت تنگه هرمز را هم باید در نظر داشت: بر اساس دادههای آژانس، در سال۲۰۲۵ حدود ۱۵میلیون بشکه نفت خام در روز از این تنگه عبور کرده است. بانک گلدمنساکس نیز در یادداشتی گفته عرضه و تقاضای خاورمیانه بهخوبی با ریسک بالاتر کشتیرانی و قیمتهای بالاتر سازگار شدهاند. این بانک پیشبینی میکند میانگین قیمت برنت در سال۲۰۲۷ حدود ۸۸دلار باشد و با بازگشت عرضه مازاد، تا پایان همان سال به ۷۸دلار کاهش یابد.
ریسک همچنان باقی است
در کنار این نشانهها، خبرهای امنیتی از آرامش بازار حکایت نمیکند. ایران روز یکشنبه به یک پایگاه هلیکوپتر آمریکا در بحرین حمله کرد. این نخستین حمله ایران به یک کشور حاشیه خلیجفارس در چند هفته اخیر بود. تلویزیون دولتی ایران از برخورد پنج شناور با مین خبر داد و مقامهای دریایی آسیب به یک نفتکش را تایید کردند؛ هرچند همه خدمه سالم گزارش شدند. روز دوشنبه سپاه پاسداران اعلام کرد ۲نفتکش در تنگه هرمز به مین برخورد کرده و منفجر شدهاند. بر اساس گزارشها، شش نفتکش در حوادث مشابه روز یکشنبه و دوشنبه دچار آتشسوزی شدند.
رویترز نتوانسته است این گزارشها را مستقل تایید کند و اعداد اعلامشده از منابع مختلف کاملا یکسان نیست. با این حال، تهران اعلام کرده راهحل دیپلماتیک همچنان ممکن است و دونالد ترامپ، رئیسجمهور آمریکا، گفته حملات بیشتر علیه ایران شاید ضروری نباشد. این دو موضع، دستکم نشان میدهد درهای مذاکره کاملا بسته نیست. تحلیلگران BMI در یادداشتی به مشتریان هشدار دادهاند بهبود صادرات اوپکپلاس شکننده است؛ زیرا عرضه منطقه در برابر اختلالهای تازه بسیار آسیبپذیر است. به گفته آنان، تا زمانی که توافقی میان واشنگتن و تهران حاصل نشود، محدودیتهای فیزیکی تولید و صادرات و نوسان «ریسک ژئوپلیتیک» بر قیمتها غالب خواهد بود.
تقاضای چین: سیگنال منفی
یکی از عوامل فشار بر قیمتها، نشانههای ضعف تقاضا در چین، دومین مصرفکننده بزرگ نفت جهان، است. دادههای اداره ملی آمار چین نشان میدهد پالایش نفت در اکتبر نسبت به ماه قبل ۲درصد و نسبت به سال گذشته ۸درصد کاهش یافته است. بهعلاوه، افزایش تولید داخلی و واردات نشان میدهد ذخایر نفت خام چین در اکتبر روزانه ۴۹۲ هزار بشکه افزایش یافته است؛ این محاسبه بر اساس دادههای دولتی و توسط رویترز انجام شده است. معنای ساده این ارقام آن است که چین نفت کمتری پالایش میکند و بخشی از نفت وارداتی را انبار میکند.
سیاست آمریکا برای مهار قیمت
در حوزه سیاستگذاری، ترامپ معافیت از قانون کشتیرانی جونز را برای ۹۰روز دیگر تمدید کرده است. بر اساس این قانون صدساله، کالاهای جابهجاشده میان بنادر آمریکا باید با کشتیهایی حمل شوند که در آمریکا ساخته شده، متعلق به شرکتهای آمریکایی و خدمه آمریکایی دارد. معافیت اجازه میدهد کشتیهای خارجی نیز نفت و دیگر کالاها را میان بنادر آمریکا جابهجا کنند و هدف آن کاهش قیمت بنزین، گازوئیل و کود شیمیایی است که با جنگ علیه ایران افزایش یافته بود. دولت آمریکا نخست در ماه مارس، یک ماه پس از آغاز جنگ، معافیت کلی صادر کرد. در ماه اوت آن را تمدید کرد؛ اما تصمیمگیری را موردبهمورد کرد؛ شرطی که در تمدید جدید هم ادامه یافته است. این طولانیترین معافیت در تاریخ قانون جونز است. به گفته کاخ سفید، از زمان صدور معافیت، ۹۰میلیون بشکه فرآورده نفتی، عمدتا پالایششده، میان بنادر آمریکا حمل شده است؛ از جمله ۲۷میلیون بشکه بنزین، ۲۶میلیون بشکه نفت خام و ۶میلیون بشکه سوختهای زیستی از جمله بیودیزل. طولانی بودن معافیتها در گذشته محدود نگه داشته میشد؛ چون قانون جونز از صنعت کشتیسازی داخلی حمایت میکند که لابی قدرتمندی در آمریکا دارد.
تصویر کلی بازار
تصویر کلی بازار دو لایه دارد. لایه نخست «بنیانهای سنتی بازار» است: پیشبینی مازاد عرضه، بازگشت تدریجی صادرات، آزادسازی ذخایر راهبردی و ضعف تقاضای چین، همگی به سمت قیمتهای پایینتر اشاره میکنند. دیدگاه گلدمن ساکس درباره کاهش قیمت تا ۷۸دلار در پایان۲۰۲۷ نیز با همین منطق سازگار است. لایه دوم «ریسک ژئوپلیتیک» است و جهت مخالف دارد. قیمت ۹۵دلاری، حاصل برآیند این دو نیرو است. مازاد عرضه پیشبینیشده فعلا بیشتر یک برآورد است و صادرات خاورمیانه به گفته BMI شکننده است. بنابراین هر حادثه تازه در تنگه هرمز میتواند معادله را سریع تغییر دهد. تا زمانی که مذاکرات به نتیجه روشنی نرسد، بازار بیشتر با اخبار امنیتی تکان خواهد خورد تا با آمار عرضه و تقاضا. نکته دیگر، تفاوت دو رقم مازاد است: در یک جا مازاد حدود ۲میلیون بشکه در روز و در جای دیگر ۱.۵میلیون بشکه در روز ذکر شده است. تفاوت از گرد کردن یا مبنای متفاوت محاسبه ناشی است و جهت پیام را تغییر نمیدهد.
پرسشهای پایانی
اگر مازاد عرضه تحقق یابد، آیا قیمتها پیش از رسیدن به توافق سیاسی کاهش مییابد یا ریسک ژئوپلیتیک هر افت را خنثی خواهد کرد؟ ضعف تقاضای چین موقتی است یا نشانه تغییری پایدارتر و اگر حملات به کشتیها ادامه یابد، آیا ذخایر راهبردی و معافیتهایی مانند قانون جونز برای مهار قیمتها کافی خواهند بود؟