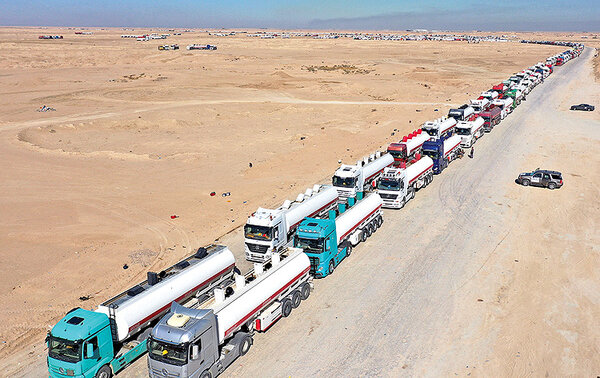
کامیونهای نفتکش؛ جایگزین هرمز؟
دنیای اقتصاد: جنگ علیه ایران و اختلال در تنگه هرمز، یکی از ضعفهای قدیمی صنعت نفت عراق را دوباره آشکار کرده است: وابستگی شدید دومین تولیدکننده اوپک به یک مسیر صادراتی. بخش عمده نفت عراق از پایانههای جنوبی خلیجفارس خارج میشود؛ مسیری که در نهایت به یک گلوگاه راهبردی ختم میشود، تنگه هرمز. اکنون که عبور از تنگه با ریسک و اختلال روبهرو شده، بغداد به گزینهای روی آورده که تا همین چندی پیش بیشتر یادگاری از نقشه قدیمی انرژی منطقه بود: انتقال نفت از مسیر زمینی عراق به سوریه و سپس مدیترانه. عراق سالها درباره تنوعبخشی به مسیرهای صادراتی سخن گفته بود.
خط لوله کرکوک–جیهان، خطوط قدیمی عبوری از سوریه و طرحهای متعدد برای ایجاد مسیرهای تازه، هیچکدام نتوانستند وابستگی صادراتی بغداد به بصره را بهطور جدی کاهش دهند. اما بحران، کاری را پیش برده که سالها برنامهریزی و وعده نتوانسته بود انجام دهد. فشار برای حفظ جریان صادرات، مسیر خشکی سوریه را بار دیگر به یک گزینه عملی تبدیل کرده است. تغییر شرایط سیاسی سوریه نیز در این میان بیاهمیت نیست. پایان سالها درگیری و باز شدن نسبی فضای همکاری منطقهای، کریدوری را که برای دههها عملا از نقشه صادرات نفت کنار گذاشته شده بود، دوباره قابل استفاده کرده است. با این حال، آنچه این تحول را معنادارتر میکند، صرفا بازگشت یک مسیر قدیمی نیست، بلکه آمادگی بغداد برای پذیرش هزینه بالای آن است. عراق ظاهرا در شرایط کنونی، «تداوم جریان صادرات» را بر «حداقلسازی هزینه صادرات» ترجیح داده است. حجم هدف این مسیر، حدود ۱۲۰ تا ۱۵۰هزار بشکه در روز اعلام شده است؛ رقمی که در مقایسه با تولید حدود ۴.۵میلیون بشکهای عراق در اکتبر، کمتر از ۴درصد به شمار میرود.
دریچه اضطراری
از این منظر، مسیر سوریه نمیتواند جایگزین بنادر جنوبی عراق باشد. اما اهمیت آن در حجم نیست، بلکه در نقشی است که میتواند بهعنوان یک دریچه اضطراری ایفا کند. هزینه این دریچه نیز قابلتوجه است. تخفیف حدود ۳۸دلاری برای هر بشکه نفت سنگین نسبت به قیمت مرجع، بخش مهمی از هزینه ریسک و تضمین جریان عرضه را منعکس میکند. علاوه بر آن، حدود ۱۲دلار به ازای هر بشکه برای حمل کامیونی و ترانزیت از مسیر سوریه در نظر گرفته شده است؛ در شرایطی که چرخه رفتوبرگشت کامیونها میتواند تا پنج روز طول بکشد و ظرفیت ناوگان نیز محدودیت طبیعی این مسیر است. در نتیجه، انتقال نفت عراق از راه سوریه را نمیتوان یک گزینه اقتصادی ارزان دانست. این مسیر در شرایط عادی احتمالا توان رقابت با صادرات دریایی را ندارد؛ اما در یک بحران، معیار تصمیمگیری تغییر میکند. ارزش یک مسیر جایگزین، دیگر فقط با هزینه حمل سنجیده نمیشود، بلکه «دسترسپذیری» و توان حفظ جریان درآمد نیز به بخشی از قیمت آن تبدیل میشود.
به بیان دیگر، بغداد برای کاهش وابستگی خود به هرمز، حاضر شده هزینه یک بیمه ژئوپلیتیک را بپردازد. این تصمیم، نقشه منافع تازهای نیز ایجاد میکند. برای بغداد و شرکت نفت بصره، هر بشکهای که بتواند خارج از مسیر هرمز به بازار برسد، بخشی از درآمد صادراتی را حفظ میکند و وابستگی به یک گلوگاه را کاهش میدهد؛ هرچند بهای آن، واگذاری بخشی از ارزش نفت در قالب تخفیف و هزینههای لجستیک است. در سوی دیگر، شرکت قطری UCC Holding نقشی فراتر از یک پیمانکار حملونقل پیدا میکند. این شرکت عملا تامینکننده لجستیک و بخشی از ریسک عملیاتی مسیر است و ناوگان ۶هزار کامیونی آن که قرار است گسترش یابد، میتواند به یک دارایی راهبردی در تجارت نفت منطقه تبدیل شود. هرچه مسیر زمینی طولانیتر دوام بیاورد، قدرت چانهزنی بازیگران لجستیک نیز افزایش مییابد. برای دمشق نیز این پروژه تنها یک قرارداد ترانزیتی نیست. سوریه پس از سالها جنگ، به درآمدهای جدید، فعال شدن زیرساختهای بندری و بازگشت به شبکه اقتصادی منطقه نیاز دارد.
مسوولیت سنگین دمشق
انتقال نفت عراق به بندر بانیاس میتواند این کشور را بار دیگر به نقشه انرژی خاورمیانه نزدیک کند؛ اما همزمان مسوولیت سنگینی نیز بر دوش دمشق میگذارد. امنیت یک کریدور نفتی بینالمللی، بخشی از اعتبار سیاسی و اقتصادی این مسیر خواهد بود. در آن سوی مدیترانه، پالایشگاههای یونان، ایتالیا و ترکیه نیز میتوانند از دسترسی به نفت سنگین تخفیفدار بهرهمند شوند. کوتاه شدن مسیر تحویل نسبت به مسیرهای طولانیتر دریایی، برای پالایشگاههایی که به خوراک سنگین نیاز دارند، مزیت دیگری ایجاد میکند. با این حال، ورود نفت عراق با تخفیف بالا میتواند معادلات رقابت در بازار نفت سنگین مدیترانه را نیز تغییر دهد و فشار تازهای بر فروشندگان رقیب وارد کند. آینده این مسیر بیش از هر چیز به مدت بحران و وضعیت امنیتی منطقه بستگی دارد. اگر اختلال در هرمز ادامه یابد و امنیت کریدور سوریه حفظ شود، محتملترین مسیر در کوتاهمدت، تثبیت انتقال زمینی بهعنوان یک مسیر مکمل است. در این حالت، محدودیت اصلی نه تقاضا، بلکه ظرفیت کامیونها و زیرساختهای لجستیک خواهد بود. بغداد بخشی از صادرات خود را حفظ میکند، اما همچنان هزینه بالای تخفیف و حمل را میپردازد. اما اگر بحران طولانی شود، معادله میتواند از اساس تغییر کند. راهحلی که امروز با کامیون اجرا میشود، ممکن است فردا ضرورت سرمایهگذاری در یک زیرساخت ثابت را برجسته کند.
یک گزینه راهبردی
احیای خطوط لوله قدیمی عبوری از سوریه یا ساخت مسیرهای جدید، در چنین شرایطی از یک طرح دور از دسترس به یک گزینه راهبردی تبدیل میشود. کاهش هزینه هر بشکه، ایجاد درآمد پایدار برای سوریه و کاهش نقش واسطههای لجستیک، مهمترین پیامدهای چنین تغییری خواهد بود؛ هرچند تامین مالی، ثبات سیاسی و زمان مورد نیاز برای ساخت زیرساخت، موانع جدی پیش روی آن هستند. سناریوی دیگر نیز بازگشت به نقطه آغاز است: بازگشایی کامل هرمز یا بروز ناامنی در مسیر زمینی. در این صورت، مزیت اضطراری کریدور سوریه بهسرعت کاهش مییابد. وقتی حملونقل دریایی دوباره به شرایط عادی بازگردد، توجیه پرداخت تخفیف سنگین و حدود ۱۲دلار هزینه حمل برای هر بشکه، ضعیفتر خواهد شد. با این حال، تجربه بحران ممکن است بغداد را به حفظ حداقلی این مسیر بهعنوان یک «بیمه ژئوپلیتیک» متقاعد کند؛ حتی اگر استفاده روزمره از آن از نظر اقتصادی منطقی نباشد.
پیامدهای این تحول نیز به صادرات نفت محدود نمیشود. جذب هزاران کامیون و راننده برای یک کریدور نفتی میتواند هزینه حملونقل زمینی را در عراق و کشورهای همسایه افزایش دهد. تخفیف سنگین نفت عراق نیز ممکن است به یک نقطه مرجع جدید در بازار نفت سنگین مدیترانه تبدیل و مشتریان دیگر را به مطالبه شرایط مشابه از فروشندگان رقیب تشویق کند. از سوی دیگر، قراردادی که بخش قابلتوجهی از ارزش نفت را در قالب تخفیف و هزینه حمل به بازیگران واسطه منتقل میکند، احتمالا با پرسشهای نظارتی در داخل عراق روبهرو خواهد شد؛ بهویژه اگر جزئیات مالی و سازوکار توزیع منافع آن شفاف نباشد. مهمتر از همه اینکه این پروژه الزاما ریسک تمرکز را از بین نمیبرد، بلکه ممکن است آن را از یک گلوگاه دریایی به یک کریدور زمینی منتقل کند. حادثهای امنیتی در یک نقطه از مسیر میتواند اثری نامتناسب بر کل زنجیره داشته باشد.
بازگشت یک کریدور فراموششده
در نهایت، تجربه امروز عراق یک پرسش بزرگتر را پیش روی سیاست انرژی منطقه قرار میدهد: آیا مسیر سوریه پس از پایان بحران نیز باقی خواهد ماند؟ پاسخ این پرسش تعیین میکند که انتقال نفت با کامیون، تنها یک واکنش پرهزینه به یک وضعیت اضطراری بوده یا نخستین گام برای بازگشت یک کریدور فراموششده به نقشه انرژی خاورمیانه. شاید مهمترین درس این بحران همین باشد که تنوعبخشی به مسیرهای صادراتی، در دوران آرامش یک پروژه پرهزینه و قابل تعویق به نظر میرسد؛ اما هنگامی که یک گلوگاه بسته میشود، همان پروژه پرهزینه ناگهان به بهای حفظ جریان درآمد تبدیل میشود. اکنون بغداد باید تصمیم بگیرد که آیا هزینه امروز را صرفا هزینه عبور از یک بحران میداند، یا آن را حق بیمهای برای کاهش آسیبپذیری صادرات نفت خود در بحرانهای بعدی تلقی میکند.