آرامکو؛ سود بیشتر با نفت کمتر
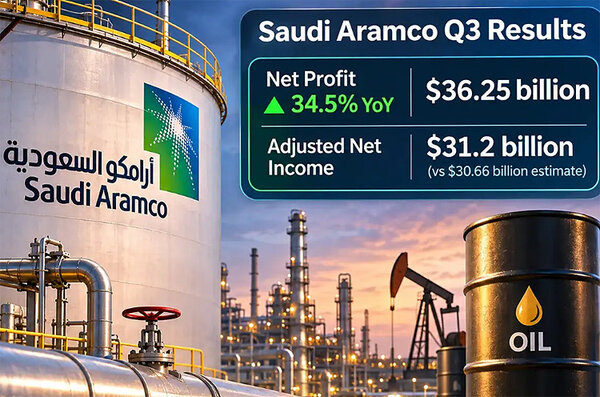
دنیایاقتصاد: جنگ، تولید نفت عربستان را کاهش داده و زیرساختهای انرژی این کشور را زیر فشار قرار داده است؛ اما قیمتهای بالای نفت فعلا بیش از کاهش حجم تولید به آرامکو آسیب نزدهاند. شرکت نفت دولتی عربستان در سهماه سوم۲۰۲۶ سود خالص ۳۶میلیارد دلاری ثبت کرد؛ رقمی که ۳۴.۵درصد بیشتر از مدت مشابه سال قبل است. با این حال، پشت این رشد چشمگیر یک واقعیت ساده قرار دارد: آرامکو نفت کمتری فروخت، اما با قیمت بسیار بالاتر. سود خالص آرامکو در سهماه سوم به حدود ۳۶میلیارد دلار رسید؛ درحالیکه این رقم یک سال قبل ۲۷میلیارد دلار و در سهماه دوم امسال ۳۲.۷میلیارد دلار بود. این عملکرد در شرایطی ثبت شده که جنگ آمریکا و اسرائیل علیه ایران از اواخر فوریه، تولید عربستان را کاهش و برخی تاسیسات آرامکو، از جمله خط لوله شرقبهغرب، بارها هدف حمله قرار گرفتهاند. کلید درک این نتیجه در رابطه میان قیمت و حجم است.
میانگین قیمت تحققیافته نفت خام آرامکو در سهماه سوم به ۹۵دلار در هر بشکه رسید؛ درحالیکه این رقم در مدت مشابه سال قبل ۷۰دلار بود. یعنی قیمت نفت حدود ۳۶درصد افزایش یافت. در مقابل، تولید مایعات از ۱۱میلیون به ۸.۷میلیون بشکه در روز کاهش پیدا کرد و تولید کل هیدروکربن نیز از ۱۳ به ۱۱میلیون بشکه معادل نفت در روز رسید. به بیان ساده، قیمت بالاتر توانست بخش بزرگی از کاهش تولید را جبران کند. با این حال، افزایش قیمت و درآمد عملیاتی به تنهایی نمیتواند تمام رشد ۳۴.۵درصدی سود را توضیح دهد.
فروش ۵۰ درصد از سهم
آرامکو خود به عامل دیگری نیز اشاره کرده است: فروش ۵۰درصد از سهم خود در مجتمعهای پالایشی و پتروشیمی مالزی به پتروناس در ماه سپتامبر. فاصله نزدیک به ۵میلیارد دلاری میان سود خالص ۳۶.۲۵میلیارد دلاری و سود تعدیلشده حدود ۳۱میلیارد دلاری نشان میدهد بخشی از رشد سود، حاصل یک درآمد غیرتکراری بوده است. با این حال، حتی سود تعدیلشده نیز از میانگین پیشبینی ۱۲تحلیلگر، یعنی ۳۰.۶۶میلیارد دلار، بالاتر بود؛ نشانهای که میگوید عملکرد عملیاتی آرامکو نیز، با وجود کاهش تولید، همچنان قوی بوده است. اما این موفقیت یک روی دیگر هم دارد. قیمت تحققیافته نفت آرامکو نسبت به سهماهه دوم، از ۱۰۸ دلار به ۹۵دلار کاهش یافته است. بازار نسبت به اوج جنگ آرامتر شده، اما قیمت نفت همچنان بسیار بالاتر از سطح پیش از جنگ قرار دارد. در چنین شرایطی، مساله فقط تولید نفت نیست؛ توانایی رساندن نفت به مشتری اهمیت بیشتری پیدا میکند.
شاخص تحویلپذیری
آرامکو اعلام کرده شاخص تحویلپذیری آن در سهماه سوم۹۸ درصد بوده؛ در مقایسه با ۹۹.۹درصد در سال گذشته. هرچند این کاهش محدود به نظر میرسد، اما نشان میدهد جنگ فشار خود را بر شبکه صادراتی عربستان وارد کرده است. آرامکو میگوید پیکربندی چندخطه خط لوله شرقبهغرب به این شرکت کمک کرده تا بارگیری نفت در سواحل غربی را سریعتر بازیابی کند. امین ناصر، مدیرعامل آرامکو، این خط لوله را «شاهرگ حیاتی» شرکت توصیف کرده و گفته آرامکو در حال بررسی افزایش ظرفیت ذخیرهسازی در خارج از کشور و مسیرهای صادراتی جایگزین است. این پیام روشنی برای مشتریان دارد: عربستان میخواهد نشان دهد حتی در شرایط جنگی نیز میتواند تامینکنندهای قابل اتکا باقی بماند. تثبیت سود سهام پایه در ۲۲میلیارد دلار برای سومین فصل پیاپی نیز همین پیام را به سرمایهگذاران و خزانه دولت عربستان ارسال میکند. با این حال، اتکای بیشتر به مسیر غربی یک نقطه ضعف تازه نیز ایجاد میکند. هرچه خط لوله شرقبهغرب اهمیت بیشتری پیدا کند، ارزش راهبردی آن بهعنوان یک هدف بالقوه نیز افزایش مییابد. به همین دلیل، آرامکو ناچار است حتی در صورت پایان جنگ نیز برای ایجاد مسیرهای جایگزین و ذخیرهسازی بیشتر هزینه کند.
آینده آرامکو اکنون بیش از هر چیز به مسیر جنگ و قیمت نفت بستگی دارد. اگر تنش در سطح فعلی باقی بماند و صادرات از مسیر غربی ادامه پیدا کند، آرامکو میتواند با تولید کمتر و قیمتهای بالا همچنان سود قابلتوجهی بهدست آورد. اما تشدید حملات به زیرساختها میتواند این معادله را تغییر دهد؛ زیرا قیمت بالاتر زمانی برای تولیدکننده سودمند است که نفت بتواند به بازار برسد. در مقابل، کاهش پایدار تنش و بازگشت ظرفیت تولید میتواند حجم صادرات عربستان را افزایش دهد، اما احتمالا با کاهش قیمت نفت همراه خواهد بود. در این صورت، آرامکو باید بخشی از افت قیمت را با فروش حجم بیشتری از نفت جبران کند. در میانمدت نیز پروژههایی مانند زلف و جفوره میتوانند بخشی از فشار بر تولید نفت را کاهش دهند و سهم گاز را در ترکیب درآمد عربستان افزایش دهند؛ هرچند پیشرفت این پروژهها نیز به ادامه فعالیت در شرایط امنیتی بستگی دارد.
ارائه تصویر دوگانه
نتیجه سهماهه سوم آرامکو بنابراین یک تصویر دوگانه ارائه میدهد: قیمتهای بالای نفت فعلا توانستهاند جای بخشی از تولید از دسترفته را بگیرند و سود شرکت را بالا نگه دارند؛ اما این سودآوری به معنای از بین رفتن آسیبپذیری نیست. هرچه جنگ طولانیتر شود، هزینه حفظ مسیرهای صادراتی و تضمین تحویل نفت بیشتر خواهد شد. پرسش مهم برای بازار پس از جنگ این است که اگر آرامکو بتواند با تولید کمتر و قیمتهای بالاتر همچنان سودهای کلان بهدست آورد، آیا بازگرداندن سریع همه ظرفیت تولید برای عربستان به همان اندازه گذشته جذاب خواهد بود یا ریاض به بازاری علاقهمند خواهد شد که در آن نفت کمتر، اما گرانتر فروخته میشود؟