دوگانگی درآمد و سود در کشتیرانیها
دنیای اقتصاد : صنعت بنادر و کشتیرانی بورس تهران در ۶ماه نخست۱۴۰۵ با رشد ۵۴درصدی درآمد همراه شد و شتاب افزایش درآمد در تابستان از بهار پیشی گرفت. با این حال رشد درآمد در همه شرکتها یکسان نبود و در کنار افزایش حاشیه سود ناخالص صنعت، حاشیه سود خالص در بهار کاهش یافت. این روند نشان میدهد رشد درآمد ریالی لزوما به بهبود همزمان همه شاخصهای سودآوری منجر نمیشود.
درآمد فروش صنعت بنادر و کشتیرانی در ۶ماه نخست امسال به ۸هزار و ۴۷۰میلیارد تومان رسید. درآمد بهار با رشد ۳۴درصدی به ۳هزار و ۴۸۵میلیارد تومان رسید و در تابستان با افزایش ۷۲درصدی به ۴هزار و ۹۸۵میلیارد تومان صعود کرد. در نتیجه سهم تابستان از درآمد ۶ماهه بیشتر بود و روند درآمدی صنعت در فصل دوم شتاب گرفت. بررسی روند ماهانه نیز از افزایش درآمد در نیمه دوم دوره حکایت دارد. فروردین با درآمد ۹۴۲میلیارد تومانی، ضعیفترین ماه از نظر مبلغ درآمد بود. از خرداد به بعد، درآمد ماهانه روند صعودی گرفت و شهریور با ثبت یک هزار و ۸۱۹میلیارد تومان به بالاترین سطح در ۶ماه نخست رسید.
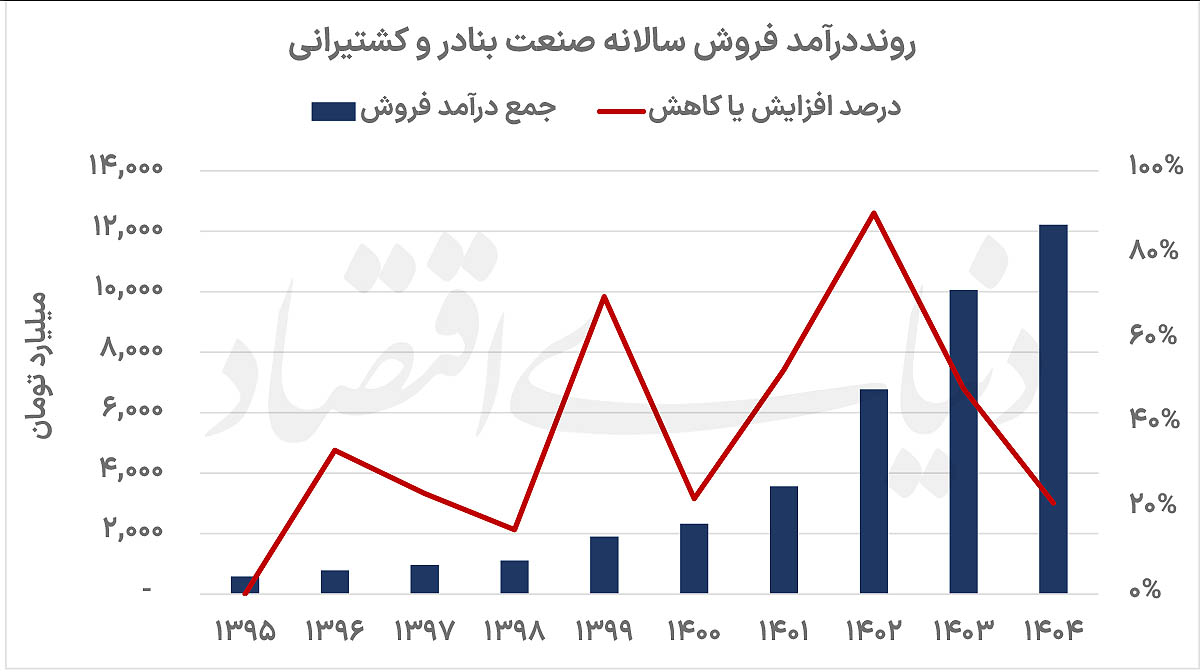
افزایش درآمد ۶ماهه در شرایطی رقم خورد که رشد درآمد صنعت در سال ۱۴۰۴ به ۲۱درصد محدود شده بود. درآمد سال گذشته به ۱۲هزار و ۲۲۲میلیارد تومان رسید و رقم ۶ماهه امسال معادل حدود ۶۹درصد درآمد کل سال قبل است. البته مقایسه درآمد ۶ماهه با عملکرد یک سال کامل بهتنهایی برای نتیجهگیری درباره تداوم رشد کافی نیست.
تفاوت عملکرد شرکتهای بزرگ
در میان شرکتهای گروه، «حسینا» بیشترین درآمد را ثبت کرد و «حخزر» بیشترین رشد درآمد را به خود اختصاص داد. درآمد «حسینا» در ۶ماه نخست با رشد ۱۵درصدی همراه شد؛ درحالیکه درآمد «حخزر» بیش از سهبرابر شد. «حتاید» نیز رشد ملایمتری را تجربه کرد و درآمد آن نسبت به دوره مشابه سال قبل ۱۸درصد افزایش یافت. عملکرد «حخزر» در ماههای مختلف سال روندی صعودی داشت و درآمد ماهانه آن در شهریور به بالاترین سطح ۶ماهه رسید. در مقابل، «حسینا» سال را با کاهش درآمد در دو ماه نخست آغاز کرد، اما از خرداد روند درآمدی آن بهبود یافت. درآمد «حتاید» نیز در بیشتر ماهها در محدودهای نزدیک به هم قرار داشت؛ اما در شهریور کاهش پیدا کرد. درآمد «حبندر» نیز با رشد ۱۱۸درصدی همراه شد. در مجموع، تفاوت نرخ رشد شرکتها نشان میدهد افزایش درآمد صنعت میان همه فعالان گروه به یک اندازه توزیع نشده است و عملکرد شرکتهایی که رشد بالاتری داشتند، نقش مهمی در افزایش درآمد اسمی صنعت ایفا کرده است.
نقش نرخ ارز و هزینههای عملیاتی
درآمد شرکتهای حملونقل دریایی و خدمات بندری میتواند از تغییر نرخ ارز اثر بپذیرد. در مواردی که کرایه حمل یا بخشی از خدمات بر مبنای ارز تعیین میشود، افزایش نرخ ارز میتواند درآمد ریالی را بالا ببرد. با این حال، برای تفکیک اثر تغییر نرخ از افزایش حجم خدمات، بررسی همزمان اطلاعات مربوط به تناژ حملشده، نرخ کرایه و ترکیب درآمد شرکتها ضروری است. از سوی دیگر، بخشی از هزینههای این شرکتها نیز به ارز وابسته است. هزینه سوخت، بیمه، تعمیر و نگهداری ناوگان، تامین قطعات و برخی هزینههای مرتبط با فعالیتهای دریایی میتوانند بر سودآوری اثر بگذارند. از این رو، رشد درآمد بهتنهایی تصویر کاملی از عملکرد مالی شرکتها ارائه نمیکند و بررسی حاشیه سود در کنار درآمد اهمیت دارد.
توسعه مسیرهای ترانزیتی و تجارت دریایی با کشورهای حاشیه خزر، روسیه و آسیای میانه نیز از عوامل بالقوه اثرگذار بر تقاضای خدمات حملونقل دریایی است. با این حال، نسبت دادن رشد درآمد یک شرکت به افزایش تقاضا یا تغییر نرخ ارز، بدون دادههای تفکیکی درباره حجم فعالیت و نرخ خدمات، نتیجهگیری قطعی به شمار نمیرود.
فاصله حاشیه سود ناخالص و خالص
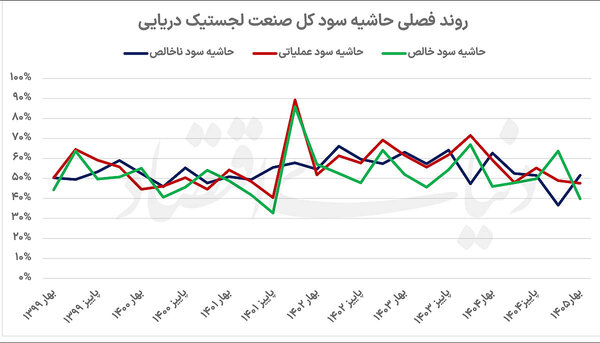
در سال ۱۴۰۴، حاشیه سود ناخالص صنعت بنادر و کشتیرانی ۵۰درصد و حاشیه سود عملیاتی و خالص بهترتیب ۵۲ و ۵۳درصد گزارش شد. در بهار۱۴۰۵، حاشیه سود ناخالص به ۵۲درصد افزایش یافت؛ اما حاشیه سود عملیاتی به ۴۸درصد و حاشیه سود خالص به ۴۰درصد رسید. بنابراین، با وجود بهبود حاشیه سود ناخالص، حاشیه سود خالص نسبت به سال قبل کاهش نشان داد. در میان شرکتهای گروه، «حتاید» بالاترین حاشیه سود خالص را ثبت کرد. حاشیه سود ناخالص، عملیاتی و خالص این شرکت بهترتیب ۱۰۰، ۹۷ و ۷۹درصد اعلام شده است. این شرکت در مقایسه با سایر فعالان گروه، ساختار هزینه متفاوتی دارد و برای ارزیابی عملکرد آن باید ماهیت فعالیت و نحوه شناسایی هزینهها نیز در نظر گرفته شود. «حسینا» نیز با حاشیه سود ناخالص ۴۸درصدی، حاشیه سود عملیاتی ۴۴درصدی و حاشیه سود خالص ۳۳درصدی در سطح بالایی از سودآوری قرار گرفت. حاشیه سود ناخالص و عملیاتی این شرکت نسبت به ارقام سال ۱۴۰۴ افزایش داشت؛ اما حاشیه سود خالص آن تغییر چندانی نکرد. در «حبندر» نیز حاشیه سود ناخالص به ۳۹درصد، حاشیه سود عملیاتی به ۳۶درصد و حاشیه سود خالص به ۳۱درصد رسید. هر سه شاخص نسبت به ارقام سال۱۴۰۴ بهبود نشان میدهند و بیانگر عملکرد مناسبتر این شرکت از منظر حاشیه سود هستند. در مقابل، حاشیه سود «حخزر» تصویری متفاوت ارائه میکند. حاشیه سود ناخالص این شرکت در بهار به ۲۱درصد و حاشیه سود عملیاتی به ۱۶درصد رسید. حاشیه سود خالص نیز ۲۱درصد گزارش شد.