



گواهی ارزش افزوده شرکتها؛ چرا استعلام آن پیش از معامله اهمیت دارد؟+جدیدترین تغییرات ۱۴۰۵

رپرتاژ آگهی: در یک معامله تجاری، ارزیابی طرف مقابل فقط به قیمت، کیفیت کالا یا شرایط پرداخت محدود نمیشود. وضعیت مالیاتی نیز بخشی از اطلاعاتی است که میتواند بر ثبت معامله و اعتبار اسناد اثر بگذارد. به همین دلیل، استعلام گواهی ارزش افزوده شرکتها پیش از معامله، یکی از کنترلهایی است که میتواند به کاهش ریسکهای مالیاتی و شناسایی مغایرتها پیش از ایجاد تعهد مالی کمک کند.
گواهی ارزش افزوده شرکتها چیست؟
گواهی ارزش افزوده یکی از مدارکی است که وضعیت مؤدی را در ارتباط با نظام مالیات بر ارزش افزوده نشان میدهد و میتواند هنگام بررسی یک طرف تجاری مورد توجه قرار گیرد. بررسی این اطلاعات به شرکت کمک میکند پیش از معامله، شناخت دقیقتری از وضعیت مرتبط با ارزش افزوده طرف مقابل داشته باشد.
گواهی ارزش افزوده چه کاربردی دارد؟
بررسی گواهی، بخشی از فرآیند کنترل اطلاعات مالیاتی طرف معامله است. شرکت میتواند اطلاعات آن را با مشخصات طرف مقابل و اسناد معامله تطبیق دهد تا مغایرتهای احتمالی پیش از نهایی شدن قرارداد یا پرداخت مشخص شوند. این گواهی بهتنهایی جایگزین بررسی سایر اسناد مالی و مالیاتی نیست.
چرا استعلام گواهی ارزش افزوده قبل از معامله اهمیت دارد؟
وقتی بررسی اسناد مالیاتی به بعد از انجام معامله موکول شود، یک مغایرت ممکن است به اصلاح قرارداد، صورتحساب یا سوابق مالی منجر شود. کنترل اطلاعات پیش از معامله، فرصت شناسایی این ابهامها را قبل از پرداخت یا ایجاد تعهد مالی فراهم میکند.
کدام معاملات به بررسی دقیقتری نیاز دارند؟
در معاملات با مبالغ بالا، همکاری با تأمینکنندگان جدید و قراردادهای بلندمدت، این کنترل اهمیت بیشتری دارد. هرچه ارزش معامله بالاتر باشد، یک مغایرت در اطلاعات یا اسناد مالیاتی میتواند آثار مالی و اجرایی بیشتری برای شرکت ایجاد کند.
استعلام گواهی ارزش افزوده شرکتها چه مواردی را مشخص میکند؟
استعلام میتواند اطلاعاتی درباره وضعیت مؤدی در ارتباط با نظام مالیات بر ارزش افزوده در اختیار شرکت قرار دهد. با این حال، نتیجه استعلام باید همراه با اطلاعات معامله بررسی شود تا مشخصات طرفین، قرارداد و صورتحساب با یکدیگر مطابقت داشته باشند.
چه اطلاعاتی باید با گواهی تطبیق داده شود؟
نام و مشخصات طرف معامله، اطلاعات شرکت، جزئیات قرارداد و اطلاعات صورتحساب از مواردی هستند که باید کنترل شوند. وجود هرگونه مغایرت بهتر است پیش از نهایی شدن معامله مشخص شود تا اصلاح آن به مراحل بعد موکول نشود.
ریسک معامله بدون بررسی وضعیت ارزش افزوده
نادیده گرفتن وضعیت مالیاتی طرف معامله ممکن است هنگام عقد قرارداد مسئلهای ایجاد نکند، اما در زمان ثبت اسناد یا بررسی مالیاتی، مغایرتها آشکار شوند. در این شرایط، شرکت ممکن است برای اصلاح مدارک یا تکمیل مستندات، زمان و هزینه بیشتری صرف کند.
مهمترین ریسکها کداماند؟
اختلاف درباره اسناد معامله، مغایرت اطلاعات صورتحساب، دشواری اصلاح مدارک و طولانی شدن فرآیند رسیدگی مالی از ریسکهای قابل توجه هستند. در معاملات بزرگ، چنین مشکلاتی میتوانند روند مالی و اجرایی شرکت را نیز تحت تأثیر قرار دهند.
چگونه وضعیت مالیاتی طرف معامله را بررسی کنیم؟
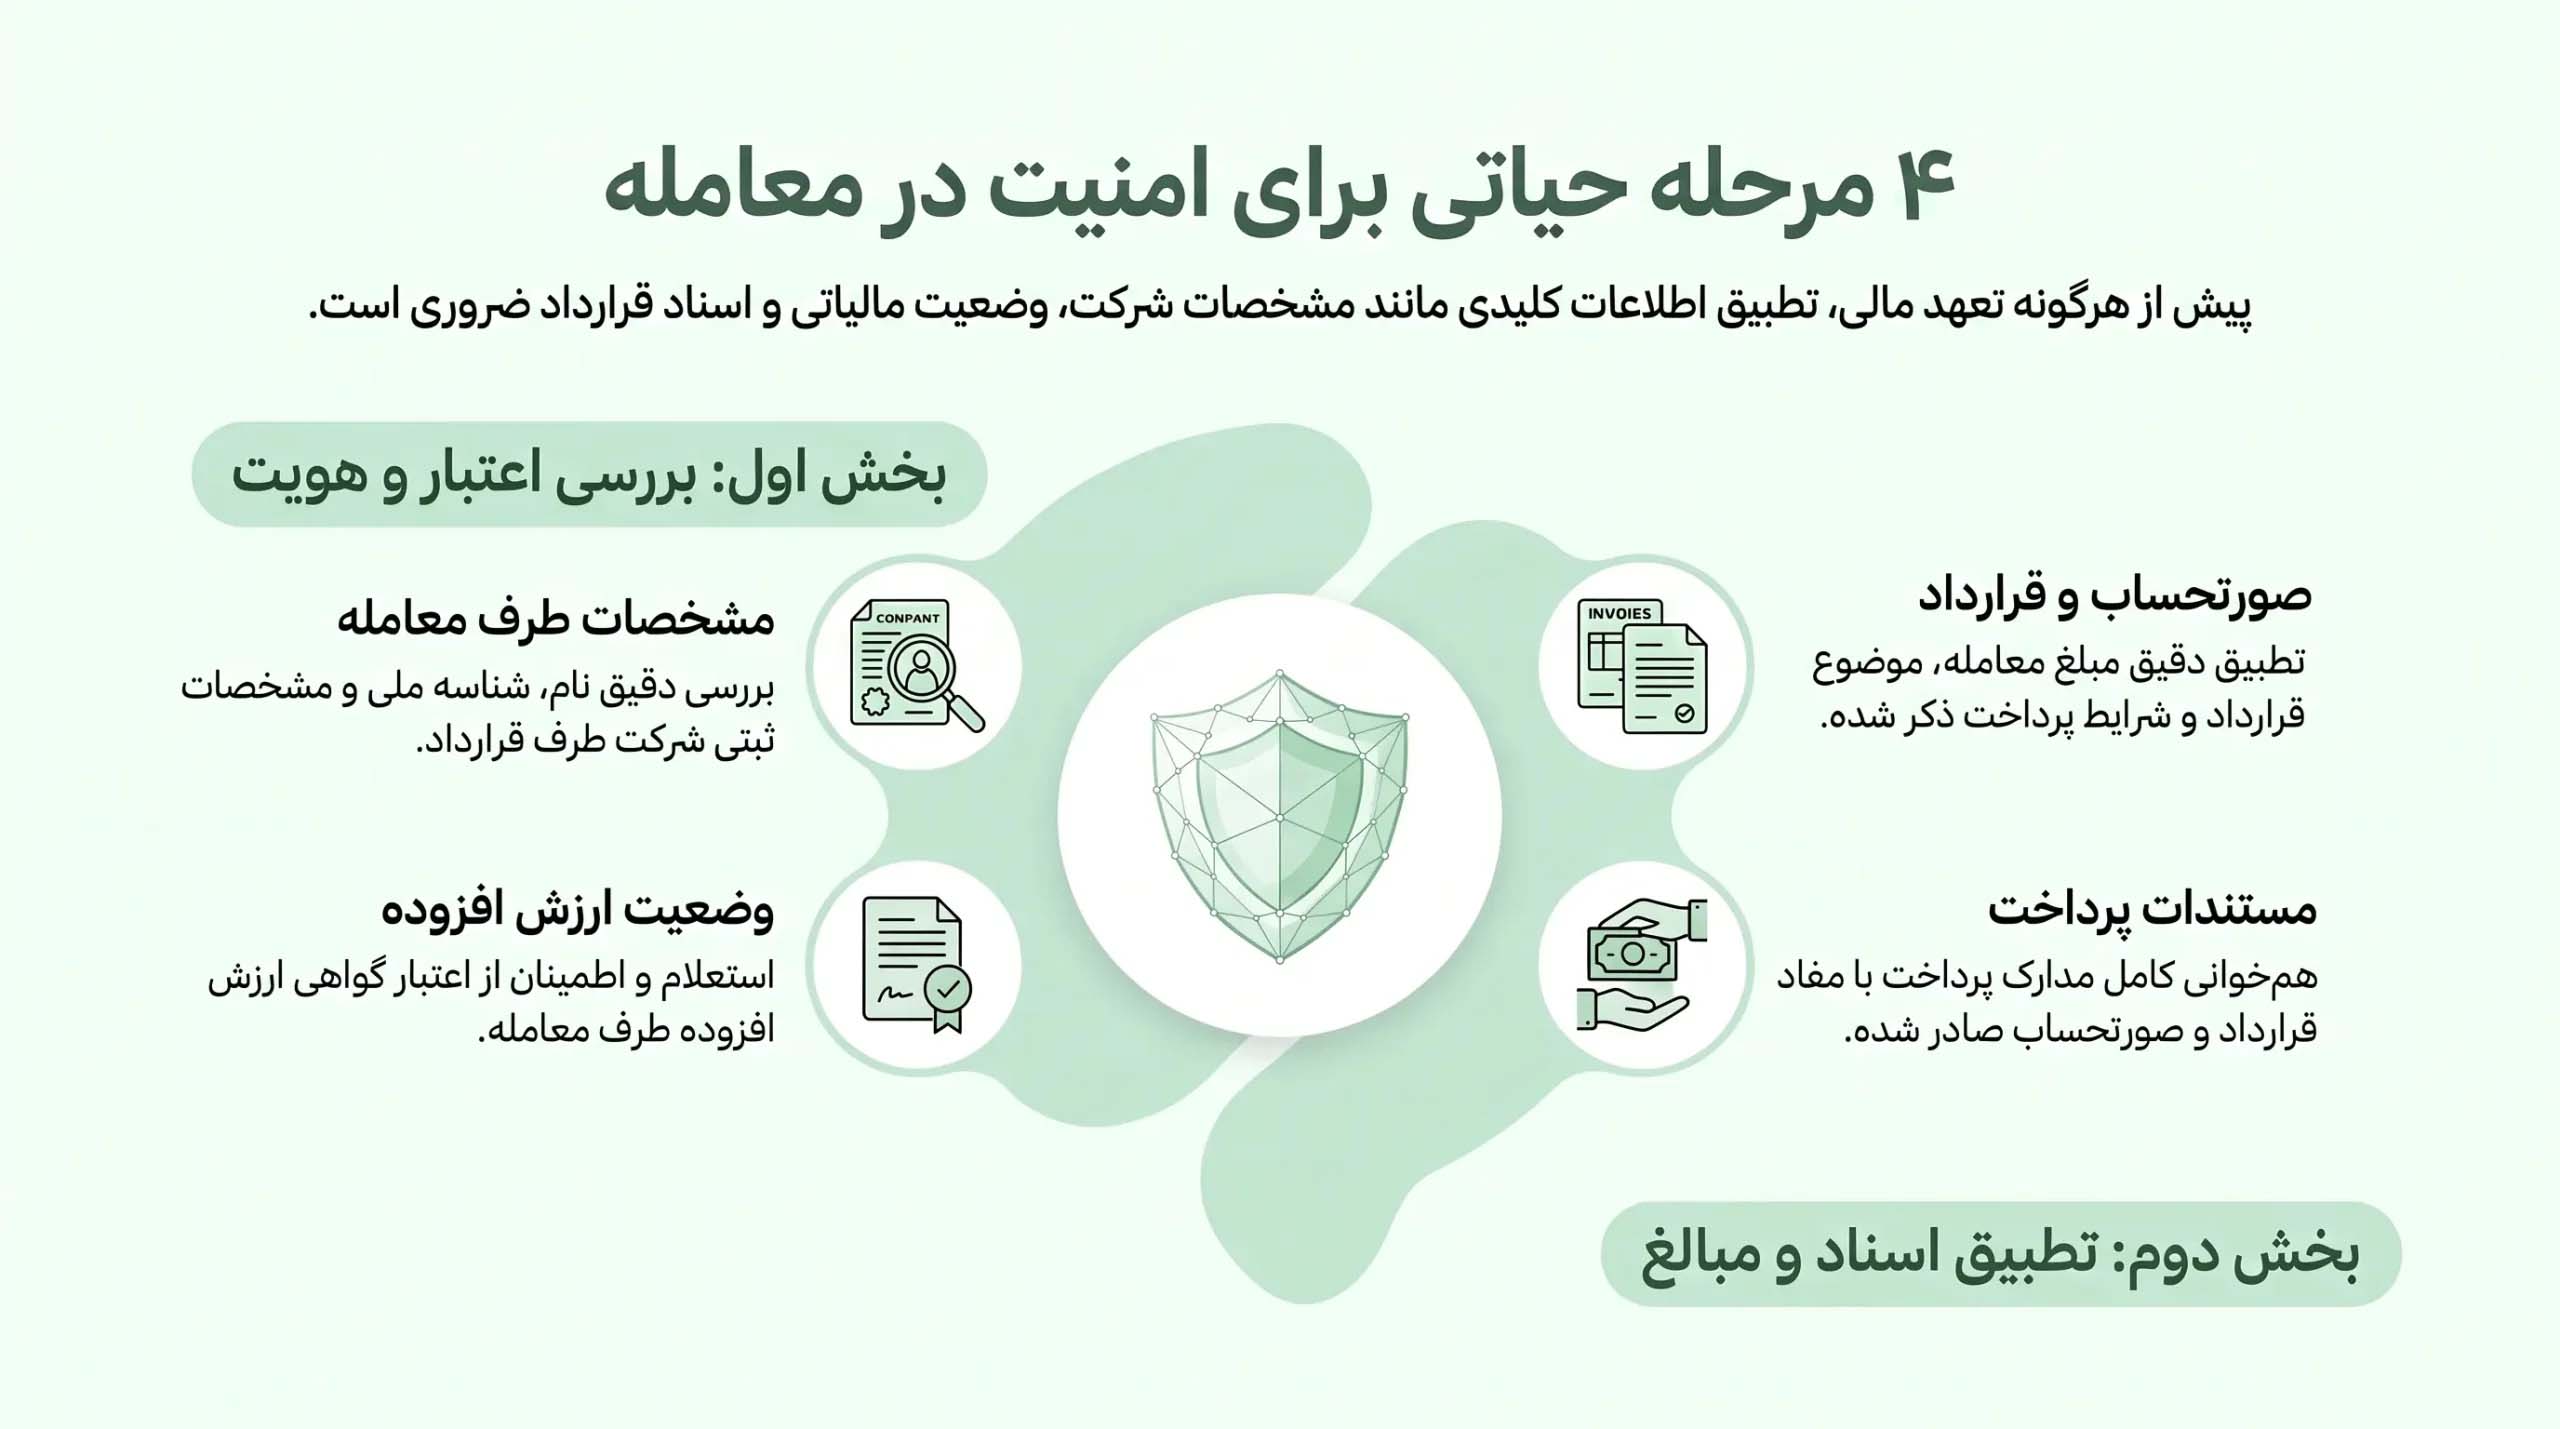
استعلام گواهی ارزش افزوده بهتر است بخشی از فرآیند اعتبارسنجی طرف معامله باشد. مدیران میتوانند پیش از امضای قرارداد، اطلاعات هویتی و تجاری طرف مقابل را با مدارک مالیاتی و اسناد معامله تطبیق دهند.
فقط به گواهی ارزش افزوده اکتفا نکنید
گواهی تنها یکی از مدارکی است که در بررسی طرف معامله مورد توجه قرار میگیرد. برای کنترل دقیقتر، مشخصات شرکت، قرارداد، صورتحساب، مبلغ معامله و مستندات پرداخت نیز باید بررسی و با یکدیگر تطبیق داده شوند. در معاملات حساس، استفاده از نظر مشاور مالیاتی قزوین میتواند به بررسی منسجمتر این اطلاعات کمک کند.
چکلیست مالیاتی پیش از یک معامله تجاری
پیش از نهایی کردن معامله، مدیر یا واحد مالی میتواند این پنج مرحله را بررسی کند:
| مرحله بررسی | اطلاعات مورد کنترل | ریسک در صورت مغایرت |
|---|---|---|
| شناسایی طرف معامله | نام، شناسه و مشخصات شرکت | ثبت اطلاعات نادرست |
| وضعیت ارزش افزوده | اطلاعات و وضعیت گواهی | ابهام در اسناد مالیاتی |
| صورتحساب | مبلغ، مشخصات و جزئیات معامله | مغایرت اسناد مالی |
| قرارداد | مبلغ، موضوع و شرایط پرداخت | اختلاف در تعهدات |
| مستندات معامله | قرارداد، صورتحساب و پرداخت | دشواری در ثبت و مستندسازی |
هدف این کنترلها پیچیده کردن فرآیند خرید و فروش نیست. مسئله اصلی، شناسایی مغایرتها در زمانی است که هنوز امکان اصلاح اطلاعات و تصمیمگیری درباره ادامه معامله وجود دارد.
تفاوت گواهی ارزش افزوده با اعتبارسنجی کامل مالیاتی
نباید گواهی ارزش افزوده را معادل اعتبارسنجی کامل مالیاتی یک شرکت دانست. این گواهی تنها یکی از اطلاعات قابل بررسی درباره طرف معامله است و پاسخ همه پرسشهای مالیاتی یا تجاری شرکت را در اختیار مدیر قرار نمیدهد.
چرا بررسیهای تکمیلی اهمیت دارد؟
برای ارزیابی یک معامله، اطلاعات گواهی باید در کنار قرارداد، صورتحساب، پرداختها و سایر مدارک مرتبط بررسی شود. این تطبیق میتواند مغایرتهای احتمالی را پیش از ایجاد اختلاف یا نیاز به اصلاح اسناد مشخص کند.
جدیدترین تغییرات ارزش افزوده در سال ۱۴۰۵
در سال ۱۴۰۵، ثبت و ارسال الکترونیکی اطلاعات معاملات همچنان بخش مهمی از فرآیندهای مالیاتی شرکتهاست. در فروردین ۱۴۰۵ نیز مهلت ثبت و ارسال برخی صورتحسابهای دوره زمستان ۱۴۰۴ و بهار ۱۴۰۵ تمدید شد؛ موضوعی که ضرورت پیگیری مهلتهای قانونی و نظم در ثبت اطلاعات را برای واحدهای مالی پررنگتر میکند.
صورتحساب الکترونیکی چه اهمیتی دارد؟
با الکترونیکی شدن فرآیندها، هماهنگی میان معامله واقعی، صورتحساب و اطلاعات مالیاتی اهمیت بیشتری پیدا میکند. سازمان همکاری و توسعه اقتصادی (OECD) نیز در گزارش ۲۰۲۶ خود، گسترش گزارشدهی دیجیتال تراکنشها در نظام مالیات بر ارزش افزوده را مورد توجه قرار داده است.
“DCTR typically requires the (near) real-time reporting of invoices or transactional data to tax authorities.”
«گزارشدهی مستمر دیجیتال تراکنشها معمولاً مستلزم ارسال صورتحسابها یا اطلاعات تراکنشها به مقامات مالیاتی در زمان واقعی یا نزدیک به آن است.»
برای شرکتها، نتیجه عملی این روند اهمیت بیشتر ثبت منظم اطلاعات و تطبیق صورتحساب با معامله است. هرچه فرآیندها دیجیتالیتر شوند، مغایرت میان اطلاعات تجاری و مالیاتی نیز اهمیت بیشتری پیدا میکند.
تغییرات ۱۴۰۵ فقط به نرخ مالیات محدود نمیشود
تغییرات مرتبط با مالیات بر ارزش افزوده در سال ۱۴۰۵ را نباید فقط از زاویه نرخ مالیات بررسی کرد. صورتحسابهای الکترونیکی، نحوه ثبت اطلاعات و مهلتهای قانونی نیز مستقیماً با فرآیندهای مالی شرکتها ارتباط دارند و باید در کنترلهای مالی مورد توجه قرار گیرند.
چه زمانی استعلام اهمیت بیشتری پیدا میکند؟
اهمیت بررسی وضعیت ارزش افزوده در همه معاملات یکسان نیست. مبلغ بالای معامله، همکاری با یک تأمینکننده جدید یا ایجاد تعهدات بلندمدت، شرایطی هستند که کنترل اطلاعات مالیاتی طرف مقابل را مهمتر میکنند.
موارد حساستر برای مدیران
معاملات با مبلغ بالا، خرید از تأمینکنندگان جدید، قراردادهای بلندمدت و معاملات مشمول مالیات بر ارزش افزوده از مواردی هستند که بهتر است پیش از ایجاد تعهد مالی با دقت بیشتری بررسی شوند.
اشتباه رایج مدیران در بررسی مالیاتی
یکی از خطاهای قابل پیشگیری، موکول کردن بررسی اسناد مالیاتی به بعد از انجام معامله است. اگر اطلاعات طرف معامله با قرارداد یا صورتحساب مطابقت نداشته باشد، اصلاح آن در این مرحله میتواند زمان بیشتری بگیرد و روند ثبت حسابها را تحت تأثیر قرار دهد.
بررسی را به بعد از معامله موکول نکنید
بهتر است کنترلهای اصلی پیش از امضای قرارداد یا پرداخت انجام شوند. در این صورت، ابهامهای مربوط به اطلاعات طرف معامله، صورتحساب و اسناد مالیاتی پیش از ایجاد تعهد مشخص میشوند و امکان اصلاح یا تصمیمگیری درباره معامله وجود دارد.
آیا استعلام گواهی ارزش افزوده بهتنهایی کافی است؟
خیر. نتیجه استعلام باید در کنار اسناد همان معامله بررسی شود. هدف از این کار، صرفاً تأیید وضعیت ارزش افزوده نیست؛ بلکه اطمینان از هماهنگی اطلاعات طرف معامله، قرارداد، صورتحساب و مستندات مالی پیش از ایجاد تعهد است.
هدف از این بررسی چیست؟
هدف، ایجاد یک فرآیند پیچیده برای خرید و فروش نیست. شرکت باید بتواند پیش از ایجاد تعهد مالی، مغایرتهای قابل پیشبینی را شناسایی کند و در صورت وجود ابهام، پیش از نهایی شدن معامله درباره اصلاح اطلاعات یا ادامه همکاری تصمیم بگیرد.
چکلیست مدیران پیش از امضای قرارداد
برای یک کنترل سریع، چهار سؤال زیر میتواند بهعنوان چکلیست پیش از قرارداد استفاده شود:
- آیا مشخصات طرف معامله با قرارداد و مدارک ارائهشده مطابقت دارد؟
- آیا وضعیت ارزش افزوده طرف معامله بررسی شده است؟
- آیا اطلاعات صورتحساب با مبلغ و جزئیات قرارداد هماهنگ است؟
- آیا اسناد لازم برای ثبت و نگهداری معامله در اختیار شرکت قرار دارد؟
پرسشهای متداول
آیا استعلام گواهی ارزش افزوده برای همه معاملات لازم است؟
به نوع و حجم معامله بستگی دارد، اما در معاملات بزرگ و همکاری با طرفهای جدید اهمیت بیشتری دارد.
گواهی ارزش افزوده چه چیزی را نشان میدهد؟
وضعیت مؤدی در نظام مالیات بر ارزش افزوده را نشان میدهد و بهتر است همراه سایر اسناد معامله بررسی شود.
آیا گواهی ارزش افزوده اعتبار کامل شرکت را ثابت میکند؟
خیر. این گواهی تنها یکی از موارد قابل بررسی درباره وضعیت مالیاتی طرف معامله است.
مهمترین نکته مالیات بر ارزش افزوده در سال ۱۴۰۵ چیست؟
ثبت صحیح اطلاعات، صورتحسابهای الکترونیکی و رعایت مهلتهای قانونی اهمیت بیشتری پیدا کردهاند.
جمعبندی
استعلام گواهی ارزش افزوده شرکتها پیش از معامله، به مدیران کمک میکند وضعیت طرف مقابل و اسناد معامله را بررسی و بخشی از ریسکهای مالیاتی را پیش از ایجاد تعهد شناسایی کنند. در سال ۱۴۰۵ نیز با گسترش فرآیندهای الکترونیکی، دقت در ثبت و تطبیق اطلاعات اهمیت بیشتری پیدا کرده است.
تولید محتوای بخش «وب گردی» توسط این مجموعه صورت نگرفته و انتشار این مطلب به معنی تایید محتوای آن نیست.






ارسال نظر