پیام بازدهی بازارها در آبان
دنیای اقتصاد : بازار داراییها در آبان ۱۴۰۵ شاهد افت قابلتوجه قیمت طلا و سکه بود؛ بهطوریکه بازدهی این داراییها و صندوقهای طلای بورسی بین منفی ۱۱ تا منفی ۱۵درصد قرار گرفت. در مقابل، دلار در بازار آزاد نوسان محدودی داشت و شاخص بورس نیز تنها حدود یکدرصد رشد کرد. در چنین شرایطی، سرمایهگذاران با فاصله گرفتن از داراییهای پرنوسان، شاهد عملکرد بهتر گزینههای کمریسکتر بودند؛ بهطوریکه صندوقهای درآمد ثابت و سپردههای بانکی در صدر بازدهی بازارهای سرمایهگذاری قرار گرفتند.
معاملات بورس تهران در آبان ماه در شرایطی به پایان رسید که اگر چه شاخص کل برای چهارمین ماه متوالی رشد کرد، اما شتاب صعودی آن در مقیاس ماهانه به شکل محسوسی کاهش یافت. در مقابل، شاخص هموزن همچنان با قدرت بیشتری به مسیر صعودی ادامه داد و بازدهی بالاتری را به ثبت رساند. این واگرایی که در ماههای اخیر نیز در معاملات بازار سهام مشاهده شده، از تداوم برتری سهام کوچک و متوسط در مقایسه با بزرگان شاخصساز حکایت دارد. در کنار این تحولات، کاهش میانگین ارزش معاملات خرد و تداوم خروج پول حقیقیها از بازار، از دیگر ویژگیهای معاملات آبان ماه بود. شاخص کل بورس تهران در آبان ماه با رشد یک درصدی همراه شد و در پایان ماه در سطح ۸میلیون و ۲۶۲هزار واحد قرار گرفت. این نماگر در مرداد ماه رشد ۲۴درصدی، در شهریور افزایش ۱۸درصدی و در مهرماه بازدهی ۱۴درصدی را تجربه کرده بود.
شاخص کل در چهارماه متوالی صعودی باقی ماند، اما میزان رشد ماهانه آن از ۲۴درصد در مرداد به یکدرصد در آبان کاهش یافت. روند بازدهی ماهانه شاخص کل به روشنی از کاهش شتاب حرکت صعودی بازار در ماههای اخیر حکایت دارد؛ موضوعی که در کنار تداوم رشد شاخص، نشان میدهد مسیر بازار پس از ثبت بازدهیهای قابلتوجه در ماههای ابتدایی این دوره، با آهنگ متفاوتی دنبال شده است.
شاخص کل در تیر ماه با افت همراه شده بود؛ اما از مردادماه به مدار صعود بازگشت و چهار ماه متوالی رشد کرد. با این حال، میزان افزایش شاخص در این دوره پیوسته کاهش یافت و بازار در آبان ماه رشد محدودتری را تجربه کرد. این تغییر در شتاب حرکتی شاخص کل در شرایطی رخ داد که سطح عمومی قیمت سهام در ماههای گذشته افزایش قابلتوجهی داشته و شاخص در محدودههای بالاتری نسبت به ابتدای سال قرار گرفته است. در واقع، ثبت رشد ماهانه در چهارماه متوالی به معنای تداوم روند صعودی نماگر اصلی بازار است، اما کاهش درصد رشد در هر ماه، از تغییر سرعت این روند حکایت دارد.
سبقت هموزن از شاخص کل
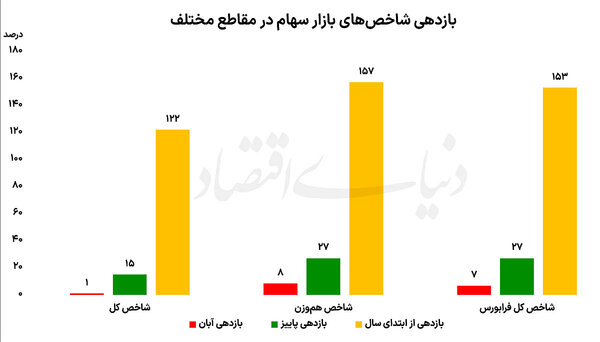
شاخص هموزن بورس تهران در آبان ماه برخلاف شاخص کل، رشد قابلتوجهی را تجربه کرد و با افزایش ۸درصدی همراه شد. این نماگر در تمامی ماههای سال۱۴۰۵ به مسیر صعودی خود ادامه داده و حتی در تیر ماه که شاخص کل با افت مواجه شد، توانست رشد کند. عملکرد بهتر شاخص هموزن در آبان ماه نیز ادامه همان روندی بود که در کل سال جاری مشاهده شده است. بازدهی شاخص کل از ابتدای سال تا پایان آبان به ۱۲۲درصد رسیده، درحالیکه شاخص هموزن در همین بازه رشد ۱۵۷درصدی را ثبت کرده است. اختلاف ۳۵واحد درصدی میان بازدهی دو شاخص، از عملکرد بهتر سهام کوچک و متوسط در قیاس با شرکتهای بزرگ و باارزش بازار بالا حکایت دارد.
در دو ماه نخست پاییز نیز این تفاوت عملکرد مشهود بوده است. شاخص کل در این بازه ۱۵درصد رشد کرد؛ اما شاخص هموزن با افزایش ۲۷درصدی همراه شد. بنابراین، نهتنها در مقیاس ماهانه، بلکه در بازه دوماهه پاییز و همچنین از ابتدای سال، سهام کوچکتر بازار توانستهاند بازدهی بیشتری نسبت به سهام بزرگ به ثبت برسانند. این وضعیت نشان میدهد رشد بازار سهام در سال جاری از توزیع یکسانی میان شرکتها برخوردار نبوده و بخش قابلتوجهی از بازدهی در نمادهای کوچک و متوسط متمرکز شده است. فاصله بازدهی دو شاخص نیز با گذشت زمان همچنان حفظ شده و در پایان آبان به ۳۵واحد درصد رسیده است.
خروج پول حقیقیها
بازار سهام طی ماههای گذشته رشد قابلتوجهی را تجربه کرده و همچنان در مقایسه با سایر بازارهای دارایی از ابتدای سال بازدهی بیشتری به ثبت رسانده است. با این حال، جریان پول سرمایهگذاران حقیقی همچنان در سمت خروج قرار داشت و در مجموع آبان ماه، ۸هزار و ۳۰۰میلیارد تومان پول توسط حقیقیها از بازار سهام خارج شد. این روند در کنار کاهش شتاب شاخص کل، از تداوم احتیاط در رفتار سرمایهگذاران حکایت دارد.
بورس تهران در سال جاری در رقابت با دلار و بازار فیزیکی طلا و سکه، همچنان جایگاه نخست بازدهی را حفظ کرده است. بازدهی ۱۲۲درصدی شاخص کل و رشد ۱۵۷درصدی شاخص هموزن، در شرایطی رقم خورده که بازار سهام با خروج پول حقیقیها نیز مواجه بوده است. این همزمانی، بیانگر آن است که رشد شاخصها لزوما با ورود نقدینگی حقیقیها همراه نشده و در طول سال، مسیر بازدهی بازار و جریان پول سرمایهگذاران حقیقی تفاوتهایی داشته است. در مجموع، آبانماه را میتوان ماه تداوم رشد بورس با شتاب کمتر شاخص کل، برتری محسوس شاخص هموزن و استمرار خروج پول حقیقیها دانست؛ سه متغیری که در کنار یکدیگر، نمایی از وضعیت بازار سهام در هشتمین ماه سال ارائه میکنند.
جزر و مد شاخصها
در مورد وضعیت بازار سهام، سناریوهای مختلفی مطرح است و مسیر معاملات در هفته پیش رو تا حد زیادی به تحولات سیاسی و انتشار اخبار مربوط به تنشهای منطقهای بستگی دارد.
در همین رابطه، محمد خبریزاد، کارشناس بازارهای مالی، در گفتوگو با «دنیایاقتصاد» اظهار کرد: بازار سهام طی ۲ تا ۳هفته گذشته وابستگی زیادی به اخبار جنگ و تحولات ژئوپلیتیک، بهویژه اخبار مربوط به ایران و آمریکا، پیدا کرده است. با قاطعیت میتوان گفت پس از افت اخیر بازار و انتشار گزارشهای ۶ماهه و گزارشهای ماهانه مهرماه، از منظر بنیادی، بازار دوباره به محدودههای جذابی رسیده است؛ اما اخبار جنگ و تحولات مرتبط با آن، مسیر رشد بورس را دشوار کرده است. بهگونهایکه هر زمان چند خبر مثبت منتشر میشود، بازار روند صعودی به خود میگیرد و با انتشار اخبار منفی، مسیر معاملات تغییر میکند.
او افزود: این وضعیت تقریبا در هفته گذشته نیز وجود داشت؛ اما هرچه به روزهای پایانی هفته نزدیک شدیم، به نظر میرسید فروشندگان تا حدودی عقبنشینی کردهاند و خریداران با قدرت بیشتری وارد بازار شدهاند. این موضوع بهویژه در روزهای پایانی هفته مشهودتر بود و تقاضای خریداران استحکام بیشتری پیدا کرد.
خبریزاد درباره علت پیشتازی سهام کوچکتر در معاملات اخیر گفت: در این زمینه باید میان دو موضوع تفاوت قائل شد؛ نخست، نمادهایی که پتانسیل رشد دارند و دوم، میزان عرضه احتمالی در همان نمادها از سوی شرکتهای حقوقی، سهامداران عمده و سایر بازیگران بزرگ بازار. به نظر میرسد در هفته گذشته، بازار به سمت نمادهای بنیادی حرکت کرد که علاوه بر برخورداری از ظرفیت رشد، احتمال عرضه در آنها کمتر بود. در واقع، سهامی بیشتر مورد توجه قرار گرفتند که سهامدار عمده آنها تمایل کمتری به عرضه داشت و احتمال عرضه از سوی صندوقها، سبدگردانها و حتی صندوق توسعه و تثبیت بازار در زمان تشکیل صف خرید در آنها پایینتر بود. همین مساله موجب شد این نمادها با تقاضای بیشتری مواجه شوند و بازدهی بالاتری ثبت کنند.
او ادامه داد: در نمادهای بزرگ، تعداد سهامداران بیشتر است و پرتفوهای بزرگتری نیز در این سهمها سرمایهگذاری کردهاند. به همین دلیل، با تشکیل صف خرید و در شرایطی که ریسکهای سیاسی و احتمال وقوع جنگ همچنان مطرح است، این سهامداران و مدیران پرتفوها شروع به عرضه میکنند. در نتیجه، ادامه رشد این نمادها با دشواری بیشتری همراه میشود. بنابراین، یکی از دلایل اصلی بازدهی بیشتر سهام کوچک در هفته گذشته، همین تفاوت در میزان عرضه احتمالی و رفتار سهامداران عمده بوده است. این کارشناس بازار سرمایه با اشاره به ظرفیت رشد سهام بزرگ اظهار کرد: اگر اخبار به سمتی حرکت کند که وقوع جنگ منتفی شود یا دستکم احتمال بروز درگیری در کوتاهمدت کاهش پیدا کند، اتفاقا نمادهای بزرگ نیز ظرفیت رشد قابلتوجهی دارند. البته این موضوع به انتشار اخبار محکم و اطمینانبخش بستگی دارد. اگر اخبار بهگونهای منتشر شود که بتوان به این جمعبندی رسید که در کوتاهمدت جنگی رخ نخواهد داد، سهام بزرگ نیز در موقعیت مناسبی برای رشد قرار میگیرند و حتی سهامداران عمده و مدیران پرتفوها نیز ممکن است دیگر تمایلی به فروش نداشته باشند. در چنین شرایطی، نگاه کلی مدیران پرتفوها نیز از نگرانی درباره جنگ فاصله خواهد گرفت.
این کارشناس بازارهای مالی افزود: اگر این اتفاق رخ دهد، بازار از نظر بنیادی و تکنیکال در موقعیت مناسبی قرار دارد. بهویژه در مقطع فعلی، تعداد نمادهای بزرگ که در قیمتهای پایینتری قرار گرفتهاند، کم نیست و بسیاری از آنها ظرفیت رشد دارند. با این حال، همچنان همهچیز به اخبار و تحولات سیاسی وابسته است. او گفت: در هفته گذشته نیز شاهد بودیم که برای مثال، روز شنبه بازار مثبت بود و روز یکشنبه با انتشار اخبار منفی، روند معاملات تغییر کرد. در واقع، طی هفته گذشته اخبار مثبت و منفی بهصورت یک روز در میان بر بازار اثر گذاشتند. اگر اخبار مثبت با قدرت و بهصورت مستمر ادامه پیدا کنند، به نظر میرسد بازار روند مثبتی داشته باشد. این کارشناس تاکید کرد: در صورت تداوم اخبار مثبت، دیگر تفاوت چندانی میان نمادهای کوچک و بزرگ وجود نخواهد داشت و موضوع اصلی، بنیادی بودن یا نبودن سهمها و برخورداری آنها از ظرفیت رشد خواهد بود. در چنین وضعیتی، تمایز میان شرکتهای کوچک و بزرگ تا حد زیادی کمرنگ میشود.
ریزش طلایی در میانه پاییز