سهراهی پول در بازار سرمایه
دنیای اقتصاد : نوسان محدود دلار در پاییز، معادلات سرمایهگذاری در بورس را تغییر داده است. در شرایطی که انتظارات تورمی همچنان پابرجاست، جریان نقدینگی از ترجیحات متفاوت سرمایهگذاران حکایت دارد؛ گروهی به دنبال بازدهی کمریسک هستند، عدهای طلا را پناهگاه امن میدانند و برخی همچنان به بورس امیدوارند.
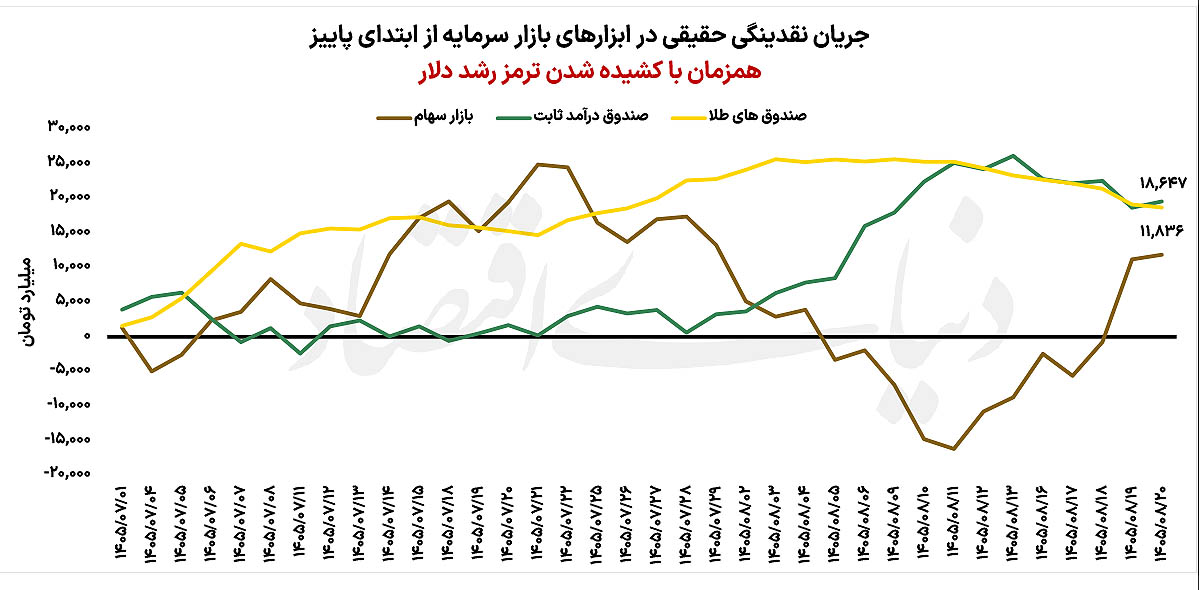
علی قاسمی: توقف شتاب رشد قیمت دلار و نوسان آن در یک محدوده مشخص، معادلات سرمایهگذاران را در بازارهای دارایی تغییر داده است. در شرایطی که انتظارات تورمی همچنان یکی از محرکهای اصلی تصمیمگیری فعالان اقتصادی به شمار میرود، جریان نقدینگی در بازار سرمایه از تغییر اولویت سرمایهگذاران حکایت دارد. بررسی عملکرد سه ابزار اصلی سرمایهگذاری از ابتدای پاییز تا هفته گذشته نشان میدهد صندوقهای درآمد ثابت با جذب ۱۹هزار و ۵۰۰میلیارد تومان پول حقیقیها در صدر قرار گرفتهاند. صندوقهای طلا نیز با ورود ۱۸هزار و ۶۰۰میلیارد تومان نقدینگی در جایگاه دوم ایستادهاند و بازار سهام با جذب ۱۱هزار و ۸۰۰میلیارد تومان پول حقیقی، رتبه سوم را به خود اختصاص داده است. این ترکیب نشان میدهد که در شرایط فعلی، سرمایهگذاران نه بهطور کامل از بازارهای ریسکی فاصله گرفتهاند و نه تمام منابع خود را به سمت داراییهای پوششدهنده تورم هدایت کردهاند. به نظر میرسد ثبات نسبی دلار، نااطمینانی نسبت به روند آتی بازارها و تمایل به حفظ قدرت خرید، سرمایهگذاران را به سمت توزیع منابع میان سه ابزار با ویژگیهای متفاوت سوق داده است.
متغیر تعیینکننده
بازار سهام در ماههای اخیر بیش از گذشته به تحولات بازار ارز و انتظارات پیرامون نرخ دلار وابسته شده است. این وابستگی را میتوان در واکنش نماگرهای بورسی به تغییرات نرخ ارز و همچنین جابهجایی جریان نقدینگی میان بازار سهام و سایر ابزارهای سرمایهگذاری مشاهده کرد. با وجود آنکه نیمه نخست مهرماه با استقبال نسبی سرمایهگذاران حقیقی از سهام همراه بود، این روند در ادامه با وقفه مواجه شد و تا روز دوشنبه، بیش از ۷۶۲میلیارد تومان پول حقیقیها از بازار سهام خارج شد. با این حال، معاملات روز سهشنبه مسیر جریان نقدینگی را تغییر داد و ورود قابلتوجه پول حقیقیها باعث شد مجموع جذب نقدینگی بازار سهام از ابتدای پاییز تا هفته گذشته به ۱۱هزار و ۸۰۰میلیارد تومان برسد.
بخش مهمی از ارزشگذاری شرکتهای بورسی، بهویژه بنگاههای صادراتمحور و صنایع وابسته به نرخ ارز، تحتتاثیر انتظارات ارزی قرار دارد. در چنین شرایطی، افزایش نرخ دلار میتواند از مسیر افزایش درآمدهای ریالی شرکتها، انتظارات نسبت به سودآوری آینده را تقویت کند. با این حال، اثرگذاری این متغیر به نرخهای مورد استفاده شرکتها در فروش ارز و میزان انعکاس رشد نرخ ارز در صورتهای مالی وابسته است. از سوی دیگر، افزایش قیمت دلار در بازار آزاد به معنای رشد متناسب درآمد شرکتهای بورسی نیست. بازار سهام علاوه بر نرخ ارز، تحولات بازار توافقی و میزان تغییر نرخ تسعیر درآمدهای صادراتی را نیز در محاسبات خود لحاظ میکند. بنابراین، هرچه فاصله میان انتظارات ارزی و نرخهای موثر بر درآمد شرکتها بیشتر شود، حساسیت سرمایهگذاران به سیاستهای ارزی نیز افزایش خواهد یافت.
در این میان، به نظر میرسد حفظ ارزش دلاری حدود ۱۰۰میلیارد دلاری برای مجموع شرکتهای فعال در بازار سهام، به یکی از سطوح مورد توجه معاملهگران تبدیل شده است. در چنین چارچوبی، تغییرات نرخ دلار تنها از مسیر سودآوری شرکتها بر بازار اثر نمیگذارد، بلکه میتواند انتظارات مربوط به ارزش جایگزینی و ارزش دلاری کل بازار را نیز جابهجا کند. به همین دلیل، با فروکشکردن شتاب رشد دلار، بازار سهام نیز در مقاطعی واکنش اصلاحی نشان داده است. با این حال، ورود نقدینگی قابلتوجه در برخی روزهای معاملاتی نشان میدهد که بخشی از سرمایهگذاران همچنان به ظرفیت رشد بازار سهام امیدوار هستند. به عبارت دیگر، خروج مقطعی پول حقیقیها لزوما به معنای تغییر کامل انتظارات نسبت به بورس نیست؛ اما نشان میدهد که تداوم ورود نقدینگی به این بازار به بهبود چشمانداز متغیرهای بنیادی و ارزی وابسته است.
طلا؛ همچنان در کانون توجه
صندوقهای طلا با جذب ۱۸هزار و ۶۰۰میلیارد تومان پول حقیقیها از ابتدای پاییز تا هفته گذشته، یکی از مهمترین مقاصد نقدینگی در بازار سرمایه بودهاند. این میزان ورود پول، با وجود نوسانات قیمت جهانی طلا و توقف نسبی رشد دلار، از تداوم جذابیت این ابزار سرمایهگذاری حکایت دارد. رفتار سرمایهگذاران در صندوقهای طلا نشان میدهد که بخشی از فعالان بازار، افتهای قیمتی را فرصتی برای افزایش موقعیت خرید ارزیابی میکنند. این رویکرد احتمالا از جایگاه طلا بهعنوان یکی از ابزارهای حفظ ارزش دارایی در برابر تورم و نااطمینانیهای اقتصادی ناشی میشود. به بیان دیگر، حتی در شرایطی که بازار ارز از حرکت پرشتاب خود فاصله گرفته، انتظارات بلندمدت تورمی و نگرانی از کاهش قدرت خرید پول ملی همچنان تقاضا برای داراییهای مبتنی بر طلا را زنده نگه داشته است.
البته ورود نقدینگی به صندوقهای طلا را نمیتوان به معنای انتظار قطعی برای افزایش قیمت این دارایی در کوتاهمدت دانست. قیمت واحدهای این صندوقها از دو متغیر اصلی، یعنی بهای جهانی طلا و نرخ ارز داخلی، تاثیر میپذیرد. در نتیجه، حتی اگر اونس جهانی در مسیر صعودی قرار گیرد، ثبات یا کاهش نرخ ارز میتواند بخشی از اثر افزایشی آن را خنثی کند. همین موضوع باعث شده است که سرمایهگذاران برای تصمیمگیری درباره خرید طلا، علاوه بر تحولات بازار جهانی، رفتار دلار را نیز با دقت دنبال کنند. با این حال، جذب ۱۸.۶همت نقدینگی نشان میدهد که طلا همچنان جایگاه مهمی در سبد دارایی سرمایهگذاران دارد. این تقاضا را میتوان نشانهای از تمایل بخشی از فعالان بازار به نگهداری داراییهایی دانست که در دورههای افزایش نااطمینانی اقتصادی، امکان پوشش بخشی از ریسک کاهش ارزش پول را فراهم میکنند. هرچند نوسانات همزمان اونس جهانی و نرخ ارز داخلی میتواند مسیر بازدهی این صندوقها را با عدم قطعیت همراه کند.
درآمد ثابت؛ پناهگاه دوره انتظار
در میان سه ابزار مورد بررسی، صندوقهای درآمد ثابت با جذب ۱۹هزار و ۵۰۰میلیارد تومان پول حقیقیها، بیشترین میزان ورود نقدینگی را از ابتدای پاییز تا هفته گذشته به ثبت رساندهاند. این موضوع نشان میدهد که در شرایط فعلی، بخشی از سرمایهگذاران ترجیح دادهاند به جای پذیرش نوسانات بازار سهام یا ریسک تغییرات قیمت طلا، بازدهی قابل پیشبینیتری را انتخاب کنند. برتری صندوقهای درآمد ثابت در جذب نقدینگی، پیام مهمی درباره وضعیت انتظارات سرمایهگذاران دارد. این صندوقها در دورههایی که بازارهای دارایی از روند مشخصی برخوردار نیستند، میتوانند به محلی برای نگهداری موقت منابع تبدیل شوند. سرمایهگذار در چنین شرایطی ضمن کسب بازدهی، امکان ورود مجدد به بازارهای ریسکی را در زمان مناسب برای خود حفظ میکند. بنابراین، ورود پول به این صندوقها را نباید صرفا نشانه خروج دائمی سرمایه از بازار سهام و طلا تلقی کرد.
نکته قابلتوجه، فاصله محدود میزان جذب نقدینگی میان صندوقهای درآمد ثابت و صندوقهای طلاست. اختلاف کمتر از یک هزارمیلیارد تومانی میان این دو ابزار نشان میدهد که سرمایهگذاران در شرایط فعلی، همزمان به دو رویکرد متفاوت توجه دارند؛ گروهی به دنبال پوشش ریسک تورمی از مسیر طلا هستند و گروهی دیگر ترجیح میدهند با پذیرش ریسک کمتر، بازدهی مشخصتری کسب کنند. در این میان، بازار سهام نیز با وجود قرار گرفتن در رتبه سوم، همچنان توانسته است سهم قابلتوجهی از نقدینگی حقیقی را جذب کند.
ورود ۴۹هزار و ۹۰۰میلیارد تومان پول حقیقیها به سه ابزار اصلی بازار سرمایه از ابتدای پاییز تا هفته گذشته، نشان میدهد که توقف رشد دلار به خروج یکپارچه سرمایه از بازارهای دارایی منجر نشده، بلکه آرایش نقدینگی را تغییر داده است. صندوقهای درآمد ثابت با فاصلهای اندک از صندوقهای طلا در صدر قرار گرفتهاند و بازار سهام نیز همچنان مقصد بخشی از منابع حقیقی است. در چنین شرایطی، مسیر آتی دلار، تحولات بازار جهانی طلا و چشمانداز سودآوری شرکتهای بورسی میتوانند ترکیب فعلی جریان نقدینگی را تغییر دهند. به نظر میرسد تا زمان شکلگیری یک روند مشخص در متغیرهای اثرگذار بر بازارها، سرمایهگذاران همچنان ترجیح میدهند به جای انتخاب یک مقصد واحد، میان بازدهی، نقدشوندگی و پوشش ریسک تعادل برقرار کنند.