آزمون بانکی بازار استیبلکوینها
دنیای اقتصاد : پروژه فارو، ابتکار مشترک گروهی از بانکهای بزرگ برای توسعه استیبلکوینی با پشتوانه ارزهای رسمی، با جذب تعهد مالی ۲۷۰میلیوندلاری برای یک دوره پنجساله وارد مرحله تازهای شده است. این پروژه که ۲۱ بانک در آن مشارکت دارند، قرار است در نیمه نخست سال ۲۰۲۷ نخستین استیبلکوین خود را عرضه کند. ورود بانکهای بزرگ به این حوزه در شرایطی صورت میگیرد که رقابت برای توسعه زیرساختهای پرداخت مبتنی بر داراییهای دیجیتال شدت گرفته و بازیگران سنتی نظام مالی بهدنبال یافتن جایگاهی در بازار رو به رشد استیبلکوینها هستند.
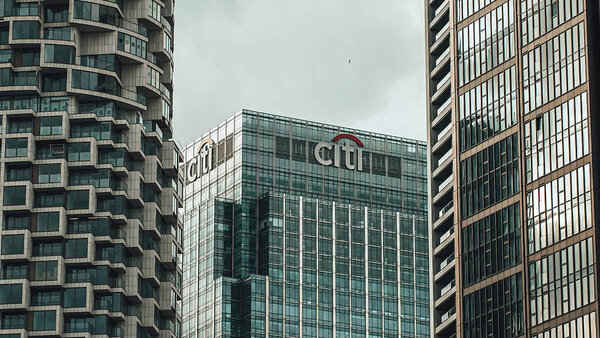
به گزارش بلومبرگ، بانکهایی مانند گلدمن ساکس، سیتی، بانک سانتاندر و دویچهبانک در میان مشارکتکنندگان پروژه فارو قرار دارند و مجموع تعهد مالی آنها برای توسعه این طرح به ۲۷۰میلیون دلار میرسد. ولز فارگو، فیدلیتی، یوبیاس و لویدز نیز از دیگر موسساتی هستند که نامشان در ارتباط با این پروژه مطرح شده است. بر اساس اعلام قبلی، فارو در مرحله نخست یک استیبلکوین عرضه خواهد کرد و در ادامه، توسعه نمونههای دیگری با پشتوانه ارزهایی مانند یورو نیز در دستور کار قرار دارد.
رقابت بانکها برای ورود به بازار استیبلکوینها
فارو تنها ابتکار بانکی در این حوزه نیست. همزمان با توسعه این پروژه، کنسرسیومهای دیگری نیز برای عرضه استیبلکوینهای بانکی شکل گرفتهاند. برای نمونه، استیبلکوین OUSD متعلق به مجموعه «اوپن استاندارد» در ماه اکتبر راهاندازی شد. این پروژه با مشارکت بیش از ۱۴۰بانک، شرکت فناوری مالی، شرکت پرداخت و بنگاه فعال در حوزه رمزارز توسعهیافته و موسساتی مانند بیانوای، یواسبنک، هانتینگتونبنک، سیتیزنزبنک، کراسریور، د بنکاپ و پثورد را به خود جذب کرده است.
در نمونهای دیگر، اچاسبیسی در اواخر اکتبر استیبلکوین ردکوین را در هنگکنگ راهاندازی کرد. این دارایی دیجیتال که پشتوانه آن دلار هنگکنگ است، از طریق شبکه پرداخت همتابههمتای PayMe این بانک در دسترس قرار گرفته و حدود ۳.۳میلیون کاربر را پوشش میدهد. ردکوین تحت نظارت اداره پولی هنگکنگ فعالیت میکند.
افزایش تعداد پروژههای بانکی در حوزه استیبلکوینها از نگاه برخی کارشناسان، نشانهای از شکلگیری رقابت سالم در این بازار است. آلِنکا گریلیش، مدیر ارشد پژوهش و مشاوره در موسسه سلنت، معتقد است در دو سال آینده تعدد این ابتکارها لزوما مسالهساز نخواهد بود؛ هرچند در بلندمدت، احتمالا همه این پروژهها امکان ادامه فعالیت نخواهند داشت. او وضعیت کنونی بازار را به «دوره کامبرین» تشبیه میکند؛ دورهای که در آن، استیبلکوینها در حال اثبات ارزش و قابلیت استفاده خود هستند و همین امر سرمایهگذاریهای تازهای را به این حوزه جذب میکند.
آزمون مقیاسپذیری و توجیه اقتصادی
افزایش علاقه بانکها به استیبلکوینها تنها به اعلام پروژههای جدید محدود نیست و دادههای مربوط به تقاضای کسبوکارها نیز از گسترش توجه به این ابزار مالی حکایت دارد. شرکت فناوری مالی پیونیر در نظرسنجی از ۲۶۵ مدیر ارشد حوزه پرداخت، خزانهداری و امور مالی در شرکتهای بزرگ آمریکایی فعال در تجارت الکترونیکی و ارائه خدمات پلتفرمی دریافت که ۹۷درصد آنها یا از استیبلکوینها استفاده میکنند، یا در حال آزمایش آنها هستند، یا امکان بهکارگیریشان را بررسی میکنند. درآمد سالانه شرکتهای مورد بررسی دستکم ۱۰۰میلیون دلار بوده است. همچنین ۶۹درصد پاسخدهندگان اعلام کردهاند که استفاده از استیبلکوینها را در عملیات واقعی کسبوکار خود پشتیبانی میکنند.
با وجود این، گسترش پروژهها بهمعنای تضمین موفقیت آنها نیست. به اعتقاد گریلیش، مرحله بعدی توسعه بازار، آزمون مقیاسپذیری و توجیهپذیری اقتصادی این طرحها خواهد بود و تنها تعداد محدودی از آنها میتوانند در بلندمدت دوام بیاورند. او با اشاره به تمرکز بالای بازار کنونی در اختیار دو شرکت سرکل و تتر، معتقد است پروژههای موفق باید بتوانند از جریانهای اقتصادی واقعی پشتیبانی کنند، پیچیدگیهای فنی بلاکچین را از دید کاربران پنهان سازند، تجربه کاربری مناسبی فراهم آورند و از زیرساختهای امنیت سایبری و تابآوری آزمودهشده برخوردار باشند.
در کنار استیبلکوینها، سپردههای توکنیزهشده نیز بهعنوان گزینهای کمریسکتر و محدودتر مورد توجه بانکها قرار گرفتهاند. بر اساس پژوهش نشریه امریکن بنکر، در سهماهه نخست سال، ۲۴ بانک از میان ۵۰ بانک بزرگ، سپردههای توکنیزهشده را در دستور بررسی خود قرار داده بودند؛ درحالیکه این تعداد در سهماهه پیش از آن ۱۹ بانک بود. در همین دوره، ۱۷ بانک نیز استیبلکوینها را بررسی میکردند؛ رقمی که در سهماهه چهارم سال ۲۰۲۵، ۱۵ بانک بود. با این حال، افزایش توجه به سپردههای توکنیزهشده هنوز به معنای کنار گذاشتن راهبردهای مرتبط با استیبلکوینها نیست.
اریک گروور، مدیر شرکت اینترپید ونچرز، معتقد است رقابت میان کنسرسیومهای مختلف و ناشران مستقل استیبلکوین میتواند به بهبود این بازار منجر شود. به گفته او، تفاوت در ساختار حاکمیتی، ترکیب مشارکتکنندگان، شیوههای توزیع، سازوکارهای تقسیم بازده، بازارهای هدف و مشوقهای استفاده، مدلهای کسبوکار متفاوتی را در برابر یکدیگر قرار داده است. این مدلها نیز متناسب با میزان استقبال بازار تغییر خواهند کرد و رقابت همراه با اصلاحات تدریجی، به بهبود عملکرد آنها میانجامد.
اهمیت فارو برای کسبوکارهای صنعت رمزارز
ورود ۲۱ بانک بزرگ به پروژه فارو را نمیتوان صرفا سرمایهگذاری دیگری در بازار استیبلکوینها دانست. اهمیت این تحول، بیش از هر چیز، در تغییر ترکیب بازیگران این بازار و نزدیکتر شدن زیرساختهای مالی سنتی به فناوری بلاکچین است. تاکنون بخش مهمی از بازار استیبلکوینها در اختیار شرکتهای بومی صنعت رمزارز، بهویژه تتر و سرکل، بوده است؛ اما ورود بانکهایی با شبکه گسترده مشتریان، روابط نهادی و زیرساختهای پرداخت تثبیتشده میتواند معادلات رقابت را تغییر دهد.
برای شرکتهای فعال در حوزه رمزارز، گسترش استیبلکوینهای بانکی هم فرصت ایجاد میکند و هم چالشهای تازهای به همراه دارد. از یک سو، افزایش تعداد ناشران و توسعه زیرساختهای پرداخت مبتنی بر داراییهای دیجیتال میتواند تقاضا برای خدمات نگهداری دارایی، تسویه تراکنشها، مدیریت نقدینگی، کیفپولهای دیجیتال و ابزارهای اتصال شبکههای مختلف بلاکچینی را افزایش دهد. شرکتهای ارائهدهنده این خدمات، حتی بدون انتشار استیبلکوین اختصاصی، میتوانند از گسترش بازار منتفع شوند. از سوی دیگر، استیبلکوینهای بانکی ممکن است با اتکا به اعتبار موسسات مالی، دسترسی به مشتریان شرکتی و چارچوبهای نظارتی روشنتر، بخشی از بازار را از ناشران فعلی و صرافیهای رمزارزی جذب کنند.
در این میان، قابلیت تعامل میان استیبلکوینهای مختلف اهمیت ویژهای دارد. اگر پروژههایی مانند فارو به شبکههایی نسبتا بسته و ناسازگار با یکدیگر تبدیل شوند، توسعه بازار با محدودیت مواجه خواهد شد؛ اما استانداردهای مشترک و امکان انتقال دارایی میان شبکهها میتواند فرصتهای تازهای برای کسبوکارهای زیرساختی ایجاد کند. بنابراین، موفقیت فارو فقط به میزان سرمایه جذبشده یا زمان عرضه آن وابسته نیست؛ بلکه به توانایی این پروژه در جذب کاربران واقعی، ایجاد کاربردهای اقتصادی و تعامل با سایر اجزای اکوسیستم مالی دیجیتال بستگی دارد. در نهایت، رقابت میان بانکها و شرکتهای رمزارزی میتواند مرز میان نظام مالی سنتی و اقتصاد مبتنی بر بلاکچین را کمرنگتر کند.