
صنعت خاکستری رنگ باخت
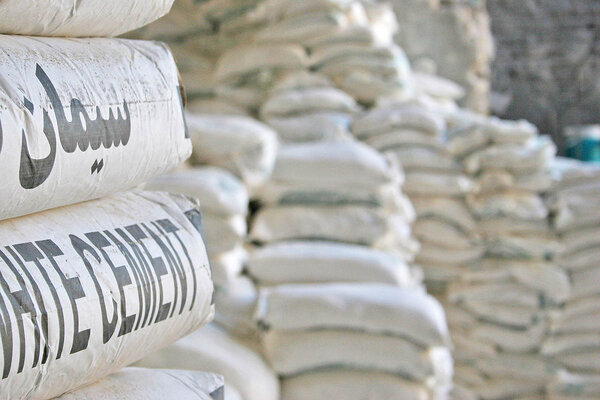
صنعت سیمان در دهه اخیر با چالشهای متعددی روبهرو بوده است. یکی از چالشها، غلبه ظرفیت عرضه سیمان بر تقاضای سیمان و کلینکر است. روند تولید و افزایش ظرفیت تولید سیمان در دهه ۸۰ یکدیگر را پوشش داده و در مسیر درستی قرار داشتند. در اواخر دهه ۸۰ نیز طرح مسکن مهر برای ساختوساز، روند افزایش ظرفیت تولید در صنعت سیمان را تسریع کرد؛ اما کاهش شدید ساختوساز بهدلیل تغییر سیاستهای دولت بعدی و همچنین شرایط کلان اقتصادی، موجب شد روند افزایش ظرفیت تولید سیمان متفاوت از روند تقاضا باشد تا جایی که در سال ۱۳۹۹، ظرفیت تولید حدود ۹۰میلیون تن و مقدار تولید حدود ۶۵میلیون تن بوده است که این عامل موجب رقابت منفی در صنعت نیز شد.

این مهم باعث آسیب به تولیدکنندگان بهخصوص به آن دست از تولیدکنندگانی شده است که در جغرافیای متراکمی از رقبای تولیدکننده سیمان یا دور از مرزهای کشور با عدم امکان صادرات قرار دارند. به این عوامل باید روند کاهشی بودجه عمرانی دلاری دولت در دهه اخیر را نیز افزود که از حدود ۲۰میلیارد دلار در ابتدای دهه به حدود ۴میلیارد دلار در انتهای دهه ۹۰ رسیده است و این عاملی مزید بر دلایل پیشگفته بر فشار ناشی از عدم تقاضای کافی در این صنعت است.
توجیهی برای سرمایهگذاری؟
به هر روی با توجه به اینکه همچنان طرحهای توسعهای در این صنعت در جریان است و ظرفیت تولید را به حدود ۱۰۰ میلیون تن در چند سال آتی خواهد رساند، همچنین تغییر پارادایمی در تقاضا نخواهیم داشت و بهدلیل هزینه بالای حمل به نسبت قیمت هر واحد سیمان که امکان رشد قابلتوجه صادرات نیز وجود ندارد، بنابراین این مشکل اساسی در صنعت ادامه خواهد داشت.
در دنیا سهم انرژی از هزینهها در صنعت سیمان بسیار بیشتر از ایران است. میتوان گفت بهطور متوسط حدود ۴۰ تا ۵۰ درصد از هزینه تولید سیمان در جهان مربوط به انرژی است؛ درحالیکه در ایران با در نظر گرفتن مصوبه مجلس برای گران کردن برق و سوخت در سال ۱۴۰۰، سهم انرژی از هزینههای صنعت سیمان به میانگین حدود ۱۷درصد رسیده است که باز هم فاصلهای معنادار از دنیا دارد. ارائه سوبسیدهای انرژی در طول سالها و کنترل مصنوعی هزینه تولید سیمان در کنار کنترل قیمت فروش و رقابت منفی منجر به شرایط بحرانی صنعت در نیمه اول دهه ۹۰ شد.
این توضیحات بیان میدارد که چگونه سود به ازای هر یک میلیون تن فروش سیمان، از ۲۰میلیون دلار در ابتدای دهه ۹۰ به حدود ۳ تا ۴میلیون دلار رسیده است. این در حالی است که راهاندازی یک خط تولید سیمان با تکنولوژی معمولی بین ۱۰۰ تا ۱۳۰ میلیون دلار هزینه دارد؛ درنتیجه میتوان گفت نرخ بازگشت سرمایه صنعت سیمان به ۳۰ تا ۴۰ سال رسیده است و این صنعت جذابیتی برای ورود سرمایهگذار جدید، چه داخلی و چه خارجی ندارد.
با وجود این حاشیه سود خالص شرکتهای سیمانی در حدود ۳۰ تا ۴۰درصد در سال ۱۳۹۹ بوده است که نشان میدهد با وجود حاشیه سود مناسب در صنعت، با نگاه واقعی، جذابیت سرمایهگذاری جدید در صنعت از بین رفته است.
فاصله از استانداردهای جهانی
نرخ فروش کارخانه در صنعت سیمان توسط سازمان حمایت از مصرفکننده و تولیدکننده و در پی رایزنیهای انجمن صنفی صنعت سیمان و با لحاظ کردن حاشیه سود معقولی بر روی بهای تمامشده صورت میگیرد.
به دلیل برخی اهرمهای کنترلی پیشگفته بر بهای تمامشده سیمان، نرخ این کالا در ایران از استانداردهای جهانی فاصله معناداری گرفته است. یکی از این استانداردها، نسبت نرخ سیمان به نرخ میلگرد است که در ایران به حدود یک به ۴۰ رسیده و در جهان در محدوده یک به ۷ یا ۸ قرار دارد.
معضل بزرگ سیمان
بر این اساس اثر نرخ گذاری دستوری چه در بخش هزینه و چه در بخش فروش را میتوان بزرگترین مشکل صنعت دانست.
بنابراین مسلم است بنیاد صنعت در شرایطی قرار گرفته است که دو شاهراه کلی در پیش دارد؛ یا قانونگذار فشار خود بر صنعت را کاهش میدهد و اجازه افزایش نرخها متناسب با رشد هزینه در راستای افزایش جذابیت سرمایهگذاری در صنعت را خواهد داد یا رویه گذشته را ادامه میدهد و شرایط صنعت را به سمتی خواهد برد که برخی از تولیدکنندگان حتی از پس تعویض قطعات دستگاهها و مدیریت استهلاک تجهیزات خود برنخواهند آمد و به ناچار مجبور به خروج از صنعت خواهند شد تا جایی که مجددا تعادل به صنعت بازگردد.
با توجه به مجوزهای افزایش نرخ دریافتشده توسط صنعت در چند ماه گذشته و همچنین اولین عرضه سیمان در بورس کالا در چند روز گذشته که به شفافیت بیشتر قیمت سیمان در بازار کمک خواهد کرد و دست دلالان را از به جیب زدن عمده سود حاصل از فروش سیمان کوتاهتر خواهد کرد، بنابراین انتظار میرود شرایط صنعت به سمت مسیر اول میل کند و افقهای روشنی در آن پدیدار شود.
از طرفی، دیگر انتظاری که میرود این است که آینده صنعت بدتر از آنچه تاکنون پدید آمده، پیش نرود. بنابراین احتمال افزایش نرخهای مقتضی، شفافیت بیشتر به علت به میدان آمدن مکانیزم بورس کالا و بهبود شرایط صنعت عوامل قابلتوجهی خواهند بود.
از طرفی شرکتهای فعال در این صنعت در مواجهه با قیمت ارز اثرپذیری کمی دارند و چه بسا شرکتهایی که از کاهش نرخ ارز اثر مثبت نیز میپذیرند، در نتیجه در شرایط فعلی که چشمانداز نرخ ارز، کاهشی یا ثبات است، در مجموع تخصیص بخشی از پرتفوی سرمایهگذاری افراد به صنعت سیمان را، آن هم از بین شرکتهای بنیادی صنعت پیشنهاد میکنم. تحلیل شرکتهای بنیادی صنعت در جدول (با احتساب دلار ۲۰هزار تومان برای سال ۱۴۰۰ و فرض عدم افزایش نرخ مجدد در سال ۱۴۰۰) قابل مشاهده است.
بر این اساس چند شرکت اعم از «ساوه»، «سرود»، «سفانو» و «سخوز» مورد بررسی قرار گرفتند. (منظور از سود ۱۴۰۰ شمسی، سود شرکتها در ۴ فصل سال شمسی ۱۴۰۰ است).
نگاهی به شرکتها
سیمان ساوه با ظرفیت حدود ۵۷/ ۲ میلیون تنی سیمان یکی از تولیدکنندگان بزرگ کشور است که در اسفند سال ۱۳۹۸ وارد فرابورس شد. در سال ۱۳۹۹ حدود ۸۲درصد از محصولات شرکت در بازار داخل به فروش رسید. بر این اساس درصورت کاهش نرخ ارز، شرکت اثرپذیری اندکی از آن دارد و اثر مثبت این کاهش بر بهای تمام شده با اثر منفی کاهش مبلغ فروش صادراتی به طور تقریبی خنثی شده و سرمایهگذار را در برابر این ریسک بیمه میکند.
شرکت در سال مالی ۱۳۹۹، ۵۱۷۵ریال سود به ازای هر سهم ساخته است که ۱۲۲درصد از سال ۱۳۹۸ بیشتر است؛ همچنین پیشبینی میشود رشد سودآوری شرکت در سال ۱۴۰۰ حدود ۶۰ درصد باشد و یکی از گزینههای مناسب سرمایهگذاری در این صنعت به حساب میآید.
سیمان سرود با ظرفیت حدود ۸/ ۱میلیون تنی سیمان، از جمله شرکتهایی است که در دو سال گذشته از نظر عملیاتی به شدت دچار تحول شده و سودآوری آن جهش داشته است. در سال ۱۳۹۹ حدود ۸۵درصد از محصولات شرکت در بازار داخل به فروش رسیده است و میتوان آن را مبنایی برای ارزیابی «سرود» به عنوان گزینه مناسب در زمان کاهش نرخ ارز دانست.
«سرود» در سال مالی ۱۳۹۹، ۲۲۲۷ریال سود به ازای هر سهم محقق کرده است که حدود ۲۴۷درصد از سال ۱۳۹۸ بیشتر است. همچنین پیشبینی میشود رشد سودآوری شرکت در سال ۱۴۰۰ حدود ۴۸درصد باشد و گزینه مناسب سرمایهگذاری در این صنعت به شمار میآید.
سیمانهای «سخوز» و «سفانو» از سهامداران سیمان العماره (آسیاب سیمان احداث شده در کشور عراق) به ترتیب با مالکیت ۶۰درصد و ۲۰درصد و به ترتیب با ظرفیت حدود ۴/ ۲ و ۹۴/ ۰میلیون تن هستند.
سیمان العماره در سال ۱۳۹۹ شروع به فعالیت کرده است و انتظار داریم در سال ۱۴۰۰ معادل ۶/ ۳میلیون دلار (معادل ۷۲ میلیارد تومان با دلار ۲۰هزار تومان) سودآوری داشته باشد.
سهم «سخوز» و «سفانو» از این سود به ترتیب حدود ۳۰۹ و ۲۸۸ریال به ازای هر سهم است. سهم وابستگی سود «سخوز» به صادرات زیاد است و جزو شرکتهای سیمانی است که با کاهش دلار، اثر منفی و در صورت افزایش دلار، اثر مثبت قابل ملاحظه میپذیرد. درحالیکه «سفانو» جزو شرکتهای داخلی فروش است و کاهش دلار در مجموع سودآوری آن را تهدید نمیکند، سود خالص «سخوز» و «سفانو» در سال ۱۳۹۹ به ترتیب ۲۶۳۱ و ۲۵۴۶ریال به ازای هر سهم بوده است که انتظار میرود رشد سودآوری آنها در سال ۱۴۰۰ به ترتیب حدود ۱۹درصد و ۷۰درصد باشد.