مس و آلومینیوم رکورد قیمت زدند
در هفته گذشته فلزات غیرآهنی روند صعودی قدرتمند اخیر را ادامه دادند و مس و آلومینیوم به رکورد قیمت دست یافتند.
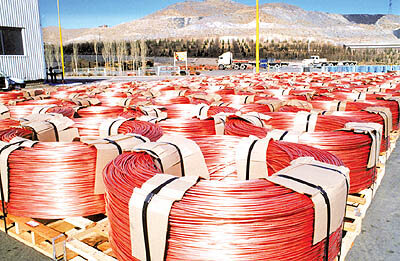
در هفته گذشته فلزات غیرآهنی روند صعودی قدرتمند اخیر را ادامه دادند و مس و آلومینیوم به رکورد قیمت دست یافتند.
همچون هفتههای گذشته، عوامل موثر بر افزایش قیمت فلزات، کاهش ارزشدلار و غلبه کردن ترس از تورم بر نگرانی از رکود اقتصاد بود. با توجه به افزایش سطح تورم در اکثر مناطق جهان، کاهش ارزش سهام در بازارهای بورس و مشکلات اوراق قرضه مشتقه مربوط به بازار مسکن، در شرایط کنونی سرمایهگذران بازار کالا (از قبیل کالاهای کشاورزی، نفت و فلزات) را از حاشیه امنیت و بازده مناسب برخوردار میبینند.
همچون هفتههای گذشته، بازار فلزات به آمارهای اقتصادی ضعیف در ایالات متحده و اروپا توجه چندانی نشان نداد. کاهش اشتغال برای دومین ماه متوالی در فوریه، رسیدن وامهای مسکن غیرقابل وصول به بالاترین سطح در ۲۰ سال گذشته، آمار ضعیف رشد بخش خدمات از جمله آمارهای اقتصادی ضعیف انتشار یافته در ایالات متحده بودند. عدم بازپرداخت بهره و اصل وامهای مسکن که به صورت اوراق مشتقه توسط صندوق سرمایهگذاری معتبر و مشهور Carlyle Capital خریداری شده بودند نیز نشان میدهد که مشکلات مربوط به بازار اوراق قرضه ادامه دارد. در اروپا نیز آمار مربوط به رشد اقتصاد در ۳ ماهه چهارم (۰۴/۰درصد) و رشد مصرف در سطح خرده فروشی (منفی ۱/۰درصد) نسبتا ضعیف بودند.
مس
در هفته گذشته قیمت نقدی مس با ۴/۱درصد افزایش به ۸۶۶۰دلار رسید. موجودیهای لندن با ۵/۶درصد کاهش به ۱۳۴۳۰۰تن و موجودیهای مس در شانگهای با ۳۹۵۵تن افزایش به ۵۲۸۴۰تن رسیدند (مطابق با انتظار بازار). همچنین قیمت مس در طی دوره معاملات در روز پنجشنبه به رکورد ۸۸۲۰دلار رسید. در روز جمعه پس از انتشار آمار نامطلوب اشتغال قیمت مس در نیویورک به ۸۵۶۰دلار کاهش یافت، ولی در آخر دوره معاملات در روز جمعه در نیویورک قیمت به سطح ۸۷۰۰دلار بازگشت.
در حال حاضر قیمت LME ، ۳۷۰دلار بالاتر از قیمت شانگهای است. بنابراین در آینده نزدیک ممکن است ۱۰۰۰۰تن مس به صورت صادرات مجدد از چین به انبارهای LME در کره منتقل شود. در ژانویه قیمت در شانگهای بالاتر از قیمت LME بود و مقدار قابل توجهی مس از انبارهای LME به انبارهای چین رفت. ولی با توجه به بالاتر بودن قیمت در خارج از چین احتمال صادرات مجدد از چین وجود دارد، که این خود نشان میدهد که هنوز تقاضا در چین آنقدر هم بالا نیست.همچنین تولید مس در مکزیک در ماه دسامبر سال ۲۰۰۷ با ۶/۳۸درصد کاهش به نسبت دسامبر سال ۲۰۰۶ به ۱۸۷۳۰تن رسید. تولید شرکت codelco شیلی در سال ۲۰۰۷ با ۵درصد کاهش از ۷۸۳/۱ میلیونتن در سال ۲۰۰۶ به ۶۶۵/۱ میلیونتن رسید.
آلومینیوم
در هفته گذشته قیمت نقدی آلومینیوم با ۹/۲درصد افزایش به ۳۱۷۵دلار رسید. موجودیهای لندن با ۴/۰درصد کاهش به ۹۴۳۲۰۰تن و موجودیهای شانگهای با ۴۳۳۷تن افزایش به ۱۶۱۹۷۵تن رسیدند. فعلاً خط مقاومت قیمت آلومینیوم در سطح ۳۳۰۰دلار و خط حمایت در سطح ۲۶۵۰دلار قرار دارد.
شرکت برق آفریقای جنوبی اعلام کرده است که در صدد است تا برق مورد نیاز شرکتهای معدنی را از ۹۰درصد در شرایط کنونی به سطح ۹۵درصد (شرایط عادی) بازگرداند. در آفریقای جنوبی تولید ۵/۱ میلیونتن آلومینیوم تحت تاثیر کمبود برق قرار دارد. در Guang Dong چین کمبود برق، تولید و مصرف آلومینیوم را کاهش داده است.
Barclays Capital پیشبینی خود در مورد قیمت آلومینیوم در سال ۲۰۰۸ را به ۳۵۱۲دلار برای هرتن و پیشبینی قیمت در سال ۲۰۰۹ را به ۴۵۰۰دلار افزایش داده است. محدویت تولید (مخصوصا در چین) و افزایش قیمت انرژی از جمله علل افزایش پیشبینی قیمت عنوان شده است.
روی
در هفته گذشته قیمت روی با ۳درصد کاهش به ۲۶۴۰دلار رسید. موجودیهای لندن نیز با ۲/۰درصد کاهش به ۱۲۳ هزارتن رسیدند. موجودیهای روی در شانگهای با ۱۱۲۶تن افزایش به ۷۲۷۱۰تن رسید. شرکت Yunnan Chihong Zinc انتظار دارد که رشد تولید روی در چین به دلیل سیاستهای مالی انقباضی دولت، افزایش قیمت کنسانتره و انرژی کاهش یابد. این شرکت پیشبینی تولید خود برای سال ۲۰۰۸ را ۱۷۴۷۰۰تن در مقایسه با ۱۷۳۴۴۴تن در سال ۲۰۰۷ اعلام کرده است.
سرب
در هفته گذشته قیمت سرب ۹/۶درصد کاهش یافت و از ۳۳۹۴دلار به ۳۱۶۰دلار رسید. سطح قیمت ۳۳۰۰دلار خط مقاومت نسبتا قدرتمندی را برای سرب رقم میزند. بنابراین کاهش قیمت در هفته گذشته چندان دور از انتظار نبوده است. موجودیهای لندن با ۷/۰درصد افزایش به ۴۶۱۰۰تن رسید.به گزارش CRU، کمبود ظرفیت ذوب سرب در جهان غرب و استفاده کارخانههای ذوب چین از مواد معدنی استخراج شده در چین، باعث ایجاد مازاد کنسانتره سرب در خارج از چین شده است. بنابراین حق ذوب در خارج از چین به سطح ۴۰۰دلار برای هرتن افزایش یافته است. در ۲ سال گذشته، بازار سرب با کمبود مواجه بوده است. اما به دلیل افزایش قیمت این فلز، استخراج از معادن افزایش یافته است و احتمالا در سال ۲۰۰۸ بازار نسبتا متوازن خواهد بود. در ۵ سال آینده ظرفیت معادن آماده برای استخراج افزایش مییابد. اما تعدادی از معادن کنونی هم بسته خواهد شد. بنابراین ممکن است در سال ۲۰۱۰ تولید کاهش یابد. در حال حاضر ۸۰درصد مصرف سرب مربوط به صنعت باتریسازی میباشد.
همچنین با توجه به رشد مصرف بالا در هند انتظار میرود که مصرف سرب در هند از ۳۳۵۰۰۰تن در سال ۲۰۰۷ به ۳۸۵۰۰۰تن در سال ۲۰۰۸ و ۵۰۵ هزارتن در سال ۲۰۱۰ برسد.
نیکل
در هفته گذشته قیمت نیکل با ۳/۵درصد افزایش به ۳۳۲۰۰تن رسید و موجودیهای لندن با یکدرصد کاهش به ۴۷۴۰۰تن رسیدند. اعتصابات در برخی از معادن شرکت BHP در کلمبیا که تولید ۵۵۰۰۰تن فرونیکل را که معادل ۴درصد تولید جهان است در اختیار دارند بر روند قیمت نیکل موثر بود. همچنین یورش صندوقهای سرمایهگذاری به سمت فلزات و این که قیمت نیکل اخیرا ضعیف بوده است نیز به افزایش قیمت نیکل کمک کرد.
منبع: شرکت کارگزاری فلزات مفید