وحدت دو قوه در تصمیمات غیر اقتصادی
حسن خوشپور مدیر ارشد اسبق سازمان برنامه و بودجه
رفتار کمیسیون تلفیق بودجه سال ۱۴۰۱ بهوضوح نشان داد که نهتنها انتظار تحقق کارآیی در حالت یکدست بودن قوای مقننه و مجریه بیهوده است و نوع گرایش و ویژگی سیاسی و فکری نهادهای فعال در فرآیند تنظیم و تصویب بودجه، تاثیری در ایفای نقش آنها بهعنوان گروه ذینفع و ذینفوذ ندارد، بلکه فرآیند بودجهریزی نیز با تهیه فهرستی از هزینهها آغاز و سپس برای تامین مالی آنها درآمد نوشته میشود و سند بودجه صرفا سیاههای از فهرست هزینهها (عمدتا هزینههای جاری) بدون نگرش توسعهای و بلندمدت و در مقابل ارقامی در مورد درآمدها یا منابع، بدون توجه به امکانپذیری تحقق آنهاست.
دولت در بخشنامه بودجه، وعده تهیه بودجه برنامهای را داد که این کار را نکرد و حتی اگر آن را تهیه میکرد، مجلس آن را به بودجه غیرکارآ و سنتی تغییر میداد. با شکلگیری ترکیب دولت سیزدهم و همسویی اولیه آن با ترکیب نمایندگان مجلس، این انتظار به وجود آمد که همسویی کامل مجلس و دولت، دستاوردهای مهمی را حداقل در حوزههای سیاستگذاری، برنامهریزی و تحلیل نهایی اجرایی خواهد داشت. با تقدیم لایحه بودجه سال ۱۴۰۱ که از ابتدا دارای اشکالاتی اساسی بود، این نگرانی وجود داشت که به دلیل همسویی کامل مجلس با دولت، قانون بودجه با کمترین تغییر نسبت به لایحه به تصویب خواهد رسید و اشکالات لایحه رفع نخواهد شد. در حال حاضر، با تغییراتی که کمیسیون تلفیق در لایحه اعمال کرده، نگرانی قبلی تغییر کرده و به طرز تفکر و جهتگیری کلی مجلس در مورد مهمترین سند اقتصادی، مالی و اجرایی دولت بدل شده است.
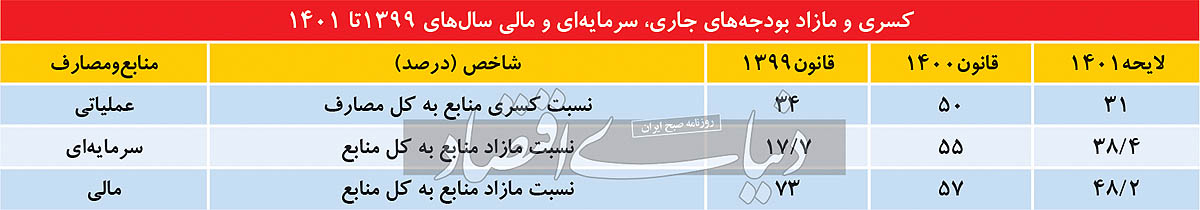
دولت با هدف تحقق ۸درصد رشد اقتصاد کشور، لایحه بودجه ۳۶۳۱هزار میلیارد تومانی سال ۱۴۰۱ را که نسبت به سال قبل ۱۲درصد رشد داشت، تنظیم و تقدیم مجلس شورای اسلامی کرد. بودجه عمومی دولت ۱۵۰۵هزارمیلیارد تومان است که بهاشتباه با بودجه شرکتهای دولتی به مبلغ۲۲۳۱هزارمیلیارد تومان جمع زده میشود و رقم ۳۶۳۱هزارمیلیارد تومان نتیجه این اشتباه است. در لایحه، بودجه عملیاتی دولت که شامل درآمدها و هزینههای جاری است، ۳۰۱هزارمیلیارد تومان (معادل ۳۱درصد هزینههای جاری) کسری دارد. در سالهای ۱۴۰۰ و ۱۳۹۹ میزان کسری بودجه عملیاتی بهترتیب ۴۶۴هزارمیلیارد تومان (۵۰درصد هزینههای جاری) و ۱۴۷هزارمیلیارد تومان (۳۴درصد هزینههای جاری) بوده است که از محل مازاد منابع حاصل از واگذاری داراییهای سرمایهای (نظیر صادرات نفتخام) و داراییهای مالی (نظیر فروش اوراق بهادار و سهام دولتی) تامین مالی میشود.
نظام تنظیم و تصویب بودجه (دولت و مجلس) در سال ۱۳۹۹ با اعتقاد به اینکه در ابتدای سال ۱۴۰۰ توافق هستهای به نتیجه خواهد رسید، در برآورد هزینههای جاری، اتکای بودجه را بر منابع حاصل از صادرات نفت قرار داده بودند، به همین دلیل نیز کسری ۵۰درصدی بودجه جاری را از محل مازاد بودجه سرمایهای و مالی تامین کردند. پس از اینکه توافق صورت نگرفت، دولت با کسری بسیار زیادی مواجه شد؛ اما باور نظام تنظیم بودجه (دولت) در تنظیم بودجه ۱۴۰۱ ادامه وضع موجود و عدماتکای کامل به درآمدهای حاصل از صادرات نفتخام و استفاده از درآمدهای عمدتا مالیاتی بوده است. دولت سهم درآمدهای مالیاتی را در مجموع منابع بودجه عملیاتی از ۳/ ۲۵درصد در سال ۱۴۰۰ به ۴/ ۳۸درصد در سال ۱۴۰۱ افزایش داد و بهطور عمده افزایش ایجادشده را از محل افزایش مالیات بر بنگاههای بخش غیردولتی (بیش از ۱۴۸درصد) محاسبه کرد. مالیات بر عملکرد اشخاص حقوقی در سال ۱۴۰۱ نسبت به برآورد عملکرد آن در سال ۱۴۰۰ بیش از ۸۴درصد افزایش یافته است. با توجه به پیشبینی کاهش ۵درصدی نرخ مالیات بر عملکرد اشخاص حقوقی و رکودی که در بازارهای کسبوکار و بنگاههای اقتصادی در سال ۱۴۰۰ وجود دارد، تحقق درآمدهای مالیاتی مطابق با ارقام لایحه بعید به نظر میرسد، این در حالی است که کمیسیون تلفیق، مبلغ ۲۰هزار میلیارد تومان به درآمدهای مالیاتی افزوده است؛ در این صورت، رقم مصوب کمیسیون نسبت به برآورد عملکرد سال ۱۴۰۰ بیش از ۹۱درصد افزایش یافته است که تحقق آن امکانپذیر نیست.
دولت سیزدهم با شعار گره نزدن اقتصاد کشور به نتایج توافقات هستهای و با فرض تداوم تحریمهای بینالمللی، صادرات نفتخام را روزی یکمیلیون و ۲۰۰هزار بشکه با قیمت ۶۰دلار و با نرخ ۲۳هزارتومان برای تسعیر دلار پیشبینی کرده که تحقق آن با تردید مواجه است و در صورت عدمتحقق این پیشبینی به همراه عدمتحقق درآمدهای مالیاتی، کسری بودجه بسیار شدیدی را پدید خواهد آورد. در بررسیهای کمیسیون تلفیق و با پیگیری گروههای ذینفع و ذینفوذ، درآمدهای حاصل از صادرات نفتخام با افزایش صادرات به میزان یکمیلیون و ۴۰۰هزار بشکه در روز و قیمت هربشکه نفتخام در بازارهای بینالمللی به میزان ۷۰دلار افزایش یافته که از محل آن به مصرف هزینههای جدیدی که مدنظر کمیسیون است، برسد.
برنامه (اشتباه) اعطای تسهیلات تکلیفی که از بیش از سهدهه گذشته و از طریق تصویب قانون در مجلس یا تصویب در هیاتوزیران با تکیه بر باور اشتباهی که کلیه وجوه در اختیار بانکها را متعلق به دولت میدانست، به اجرا درآمد و شکلگیری بحرانهای موجود در نظام بانکی نتیجه آن است که از سوی دولت، بهگونهای در تبصره «۱۶» لایحه مطرح شد و از سوی کمیسیون تلفیق با شدت بیشتری به تصویب اولیه رسید. در تبصره «۱۶» لایحه، بانکهای دولتی و حتی خصوصی (که دارای سهامداران خصوصی هستند) مکلف شدهاند تا از محل سپردههای قرضالحسنه و سپردههای جاری، مطابق با دستورالمل مصوب هیاتوزیران، وامهای قرضالحسنه پرداخت کنند. نهتنها حکمرانی بانکهای خصوصی، تابع نظام حاکمیت شرکتی و مطابق با صرفه و صلاح سهامداران خصوصی آنهاست، حتی کارآیی بانکهای دولتی هم در گرو رعایت اصول فنی بنگاهداری و بانکداری و حاکمیت شرکتی است. کمیسیون تلفیق با افزایش وامهای ودیعه مسکن و ازدواج و اختصاص تسهیلات تکلیفی برای بخش مسکن به میزان ۴۴۰هزارمیلیارد تومان و مکلف کردن بانکها به اعطای تسهیلات به میزان ۲۰۰هزار میلیارد تومان برای اشتغال، اجرای برنامه غیرکارآ و مضر اعطای تسهیلات تکلیفی از سوی بانکها را به گونهای وسیعتر در دستور کار قرار داد.
در دهه ۱۳۷۰ و پس از تصویب قانون نحوه واگذاری سهام دولتی به ایثارگران و کارگران که بهگونهای با هدف متوقفکردن برنامه در حال اجرای خصوصیسازی تصویب شد، به دلیل مشکلات پدیدآمده ناشی از قانون مزبور، واگذاری سهام به صندوقهای تامین اجتماعی و بازنشستگی و برخی بنیادها و نهادهای عمومی غیردولتی با هدف تهاتر بدهیهای دولت به این نهادها از طریق انتقال سهام دولتی و متعلق به دولت در تبصرههای قوانین بودجه سنواتی مطرح شد و به تصویب رسید و در دستور کار قرار گرفت. البته بعد از آن در دیگر قوانین دائمی هم این راهکار تصویب شد که نقطه آغازی برای شکلگیری بخش بیهویت (با توجه به مفاد قانون اساسی) شبهدولتی (و به لفظ عامیانه خصولتی) است. انتقال سهام دولتی به نهادهای مزبور، نهتنها به تحقق اهداف مورد انتظار از اجرای برنامه خصوصیسازی منجر نمیشود، بلکه به تشدید مشکل مدیریتی برای آن نهادها و مهمتر برای شرکتهای انتقالیافته ایجاد میکند. رد دیون دولت با تهاتر سهام دولتی، خصوصیسازی نیست و حل مشکلات گردش وجوه در صندوقهای بازنشستگی نیز که ناشی از چند دهه مدیریت غیرکارآ و تعامل خسارت بار آنها با دولت و مشکلات مزمن ناشی از فضای اقتصاد کلان است، مستلزم انجام اصلاحات اساسی در صندوقهای مزبور، عملکرد دولت در مورد آنها و تغییر فضای محیطی اقتصادی برای آنهاست. کمیسیون تلفیق در مصوبه اخیر خود دولت را ملزم کرده است که مبلغ ۱۳۰هزارمیلیارد تومان سهام دولتی را با هدف حل مشکل مالی صندوقهای بازنشستگی، به آنها انتقال دهد.
در ادامه روند گذشته و روشی که برای تنظیم و تصویب بودجه پیگیری میشود و آن هم تهیه فهرست هزینهها در مرحله اول و سپس درج درآمد و منبع برای تامین مالی آنهاست، اخذ مالیات بر سود سپردههای بانکی اشخاص حقوقی نیز برای تامین مالی هزینههای جاری دولت در دستور کار قرار گرفته است. برخلاف بسیاری از کشورهای پیشرفته که اگر وجهی به بانک سپرده شود و طی مدتی مشخص، سپردهگذار وجه مربوط را به گردش درنیاورد، بانک از وی هزینه نگداری پول اخذ میکند، در نظام بانکی ایران به دلیل تداوم تورم مزمن و کاهش مستمر ارزش پول، به سپردهگذار بابت وجهی که در میانمدت و بلندمدت در بانک سپرده کرده است، سود تعلق میگیرد و بانکها در رقابت برای جذب نقدینگیای که به حل مشکلات گردش وجوه خود اختصاص دهند، در ارائه نرخ سود به سپردهگذار پیشنهادهای مختلف ارائه میدهند. نقدینگی در اختیار بنگاههای اقتصادی یا ناشی از انباشت سود آنهاست که مالیات آن قبلا پرداخت شده یا ناشی از وجوهی است که تحت عناوین پیشدریافت و دیگر عناوین تحت سرفصل داراییهای جاری شرکتها که در مقابل بدهی نیز برای شرکتهاست، در سرفصلهای ترازنامهای آنها قرار میگیرد. نمونه بارز آن، وجوه سپردههای شرکتهای بیمه تجاری است که از محل حق بیمههای دریافتی و طبق اصول حرفهای در شرکتهای فعال در صنعت بیمه ذخیره و برای ایفای تعهدات آتی شرکتها مصرف میشود. البته با رایزنی شرکتهای بیمه، آنها از این حکم مستثنی شدهاند؛ ولی وضع مالیات بر سود سپردهای بانکی اشخاص حقوقی فاقد پشتوانه فنی و منطقی و اشتباهی اساسی است که هم در بازارهای کسبوکار و هم در نظام بانکی پیامد نامطلوبی دارد.
لایحه بودجه ۱۴۰۱ بهطور عمده با باور تداوم تحریمهای بینالمللی حداقل در سال ۱۴۰۱ تنظیم شده است، پیشبینی کاملا خوشبینانه از درآمدهای مالیاتی و رشد حداقل در هزینههای جاری و در نتیجه وابستگی کمتر بودجه جاری به منابع سرمایهای و داراییهای مالی، صورت کلی بودجه را انقباضی شکل داده که با هدف تحقق رشد ۸درصدی اقتصاد کشور مغایر است و در مقابل، کمیسیون تلفیق رفع تحریمها و افزایش درآمدهای ارزی را ملاک پیشبینیهای خود قرار داده و با افزایش مصارف و هزینههای مختلف، منابع جدیدی را خوشبینانه در بودجه افزایش داده است. به دلیل عدماطمینان و ریسکهایی که به دلیل رویدادهای محیطی تحقق ارقام منابع را با تردید مواجه کرده است و در مقابل کششناپذیری هزینههای (خصوصا جاری) پیشبینی شده، به نظر میرسد در سال آینده نیز دولت برای تامین مالی هزینهها بهطور طبیعی اقدامات گذشته را در دستورکار قرار دهد؛ نتیجه این اقدامات بدون تردید، موجب افزایش سطح عمومی قیمتها و کاهش میل به سرمایهگذاری و توسعه میشود.
مجموعه اقدامات صورتگرفته تاکنون در مجلس، اصول جامعیت و وحدت بودجه را خدشهدار کرده است و بیش از پیش، ضرورت اصلاح نظام بودجهریزی احساس میشود. بازنگری در شرح وظایف دولت و ماموریتهای آن، اصلاح و ارتقای روشهای تنظیم و آرایش بودجه و ایجاد تحول در فرآیند بودجهریزی و از همه مهمتر، تبیین مجدد جایگاه و نقش قانونگذار در فرآیند تصویب بودجه از ضرورتهای اساسی است. در اصلاحاتی که انجام میشود، باید مشخص شود حدود اختیارات قانونگذار در تصویب بودجه به چه میزان است. در حال حاضر، مجلس در سطوح جزئیات و کارشناسی، بودجه را تغییر میدهد که بدیهیترین نتیجه آن از بین رفتن انسجام سند بودجه است. باید به گونهای نظام بودجهریزی اصلاح شود که قانونگذار در حد اهداف و راهبردها و ارقام کلی، بودجه را تحتتاثیر قرار دهد و به تصویب برساند و دولت وظیفه تدوین برنامههای عملیاتی و اجرایی را داشته باشد.