سهم استانها از حق بیمه های پرداختی و خسارت های دریافتی شخص ثالث
لیلا اکبرپور- بیمههای اتومبیل تنها پوششهای ارائه شده از سوی شرکتهای بیمه نیستند، اما از آنجا که حجم قابل توجه پرتفوی شرکتهای بیمه به خصوص بیمهگران دولتی در انحصار بیمههای اتومبیل (شخص ثالث- حوادث سرنشین- بدنه) است و از سویی آمار مرگ و میر جادهای بسیار بالا است، در زیر گزارش وزارت امور اقتصادی و دارایی که در خصوص عملکرد شرکتهای بیمه دولتی در استانهای کشور طی ۶ ماه اول امسال است بررسی می شود. <br>
لیلا اکبرپور- بیمههای اتومبیل تنها پوششهای ارائه شده از سوی شرکتهای بیمه نیستند، اما از آنجا که حجم قابل توجه پرتفوی شرکتهای بیمه به خصوص بیمهگران دولتی در انحصار بیمههای اتومبیل (شخص ثالث- حوادث سرنشین- بدنه) است و از سویی آمار مرگ و میر جادهای بسیار بالا است، در زیر گزارش وزارت امور اقتصادی و دارایی که در خصوص عملکرد شرکتهای بیمه دولتی در استانهای کشور طی 6 ماه اول امسال است بررسی می شود.
مرگ روزانه ۷۵ نفر در سال ۸۴
براساس آمار رسمی ارائه شده از سوی مسوولان در سال ۸۴ در مجموع ۲۷هزار نفر در ایران بر اثر حوادث جادهای کشته شدهاند که میانگین ۷۵ نفر در هر روز را به جای میگذارد. این آمار بالاترین رقم تلفات حوادث جادهای در جهان محسوب میشود به طوری که حوادث جادهای در ایران از مجموع تلفات حوادث جادهای ۲۵ کشور اروپایی بیشتر است.
حوادث رانندگی برون شهری بالاترین آمار تصادفات را به خود اختصاص داده و در حقیقت فرسودگی ناوگان حمل و نقل جادهای کشور، نقش اول را در افزایش تصادفات رانندگی ایفا میکند که باید برای رفع آن چارهای اندیشید.
فراهم آوردن زمینه مناسب برای از رده خارج کردن کامیونهای فرسوده و جایگزینی آنها با خودروهای نو، مهمترین پیش نیاز کاهش تصادفات رانندگی جادهای در کشور است.
براساس دادههای اولیه، در ایران سالانه بیش از ۲۰۰هزار تصادف رخ میدهد و نزدیک به ۳۰هزار نفر در اثر تصادفهای جادهای جان خود را از دست میدهند.
تمامی شهرها و حتی مراکز استانها به وسیله بزرگراه و اتوبان به هم راه ندارند و در همه استانها قطار وجود ندارد که از حجم مسافران جادهای بکاهد.
همچنین استاندارد نبودن جادهها و عدم رعایت مقررات رانندگی از سوی رانندگان خودروها مزید بر علت شده و آمارت تلفات جادهای را به مرز ۷۵ کشته طی یک روز رسانده است.
با توجه به اینکه وظیفه اصلی جبران خسارات مذکور بر عهده صنعت بیمه است و با توجه به اینکه طبق قانون بخش عمدهای از حق بیمههای شخص ثالث به وزارت راه، وزارت بهداشت، نیروی انتظامی و صندوق تامین خسارات بدنی تعلق میگیرد نقش سازمانهای مذکور در کاهش تلفات جادهای هم وظیفه است و هم توجیه اقتصادی دارد.
نگاهی به عملکرد استانی بیمهگران دولتی
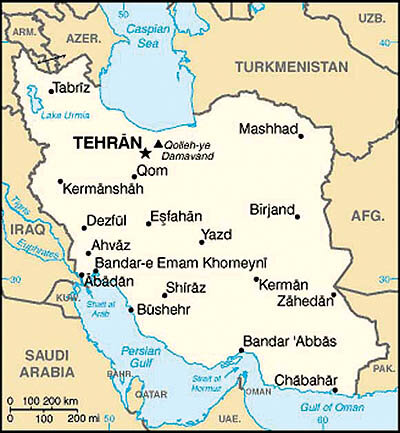
در جدول شماره ۱ نام استانها به ترتیب رتبه در ضریب خسارت آورده شده است:با توجه به جدول مذکور استان لرستان در تولید حق بیمه میان ۲۸ استان کشور در رتبه ۲۳ قرار دارد که نشاندهنده حجم پایین تولید حق بیمه در این استان است اما از نظر ضریب خسارت با ۹۹درصد خسارت پرداختی در رتبه اول قرار دارد، چنانچه خسارات معوق، هزینههای اداری و کارمزد نمایندگان به رقم فوق اضافه شود، ضریب خسارت آن بالای ۱۲۰درصد خواهد بود.
یکی از دلایل عمده این ضریب خسارت میتواند حوادث با شدت بالا باشد، یعنی در تصادفات جادهای خسارات به بار آمده رقم قابلتوجهی بوده که کل حق بیمههای دریافتی استان را تحتشعاع قرار داده و ضریب خسارت را به مرز ۱۰۰درصد رسانده است.
استانهای گیلان، کهکیلویه و بویراحمد، کردستان و مازندران به ترتیب با ضریب خسارت ۹۱، ۸۷ و ۸۴درصد در رتبههای دوم تا پنجم ایستادهاند که به جز گیلان و مازندران که از نظر تولید حق بیمه جایگاه نسبی خوبی دارند استانهای کهکیلویه و بویراحمد و کردستان تقریبا آخرین استانها در تولید حق بیمه هستند.
در میان آمار ارایه شده استان تهران با تمام گستردگی و تولید حق بیمه بالا که آن را از نظر حق بیمههای صادره در رتبه اول قرار داده است از نظر ضریب خسارت در رتبه ۲۷ و تقریبا آخر جدول قرار دارد. ضریب خسارت استان تهران ۴۸درصد است و نشان میدهد هنوز خسارت ناشی از تصادفات رانندگی در مقابل حقبیمه پرداختی تهرانیها پایین است که احداث بزرگراهها و سختگیریهای پلیس در معابر را هم میتوان به عنوان عوامل کمکی در پایین بودن ضریب خسارت در نظر گرفت.
جمعبندی
شرکتهای بیمه دولتی سالانه مبلغ سنگینی را به عنوان خسارت به بیمهگزاران میپردازند به طوری که برای جبران ضریب خسارت ۲/۱۰۱درصدی شخص ثالث در بازار بیمه ناچار هستند از حق بیمه سایر رشتهها برای پوشش این خسارات استفاده کنند. این واقعیت که بیمهگران دولتی آنچه را به عنوان حق بیمه از شخص ثالث دریافت میکنند به بیمهگزاران به عنوان غرامت پرداخت میکنند در حالی که هزینههای اداری دیگری هم دارند وجود دارد.
این در حالی است که بیمههای دولتی ایران، آسیا، البرز و دانا به خاطر قدمت و ساختار دولتی که دارند طی سالهای گذشته به خاطر رفاه حال مشتریان در اقصی نقاط کشور اقدام به تاسیس سرپرستی و شعب و اعطای کد نمایندگی کردهاند که با توجه به آمار ارائه شده از سوی مقامات مسوول، ضریب خسارت اکثر استانها نشان میدهد، فعالیت در آنها توجیه اقتصادی ندارد و بیمهگران دولتی بنا به مسوولیتپذیری خود اقدام به ارائه خدمات میکنند.
نرخ حق بیمه شخص ثالث طی ۲سال متوالی افزایش نیافت اما نرخ دیات در کشور بالا رفت، صدور بیمهنامه اجباری ۸میلیون تومانی متوقف شد و در کنار ۱۰ تا ۱۵درصد حق بیمه پرداختی به وزارت بهداشت و ۵درصد به وزارت راه و ترابری، ۳درصد صندوق تامین خسارات بدنی و ۵درصد به وزارت کشور به منظور سرمایهگذاری در نیروی انتظامی به خاطر کاهش تلفات جادهای بیانگر آن است که بیمهگران تنها از ۷۲درصد از حق بیمههای شخص ثالث بهره میبرند و ۲۸درصد حق بیمهها در اختیار سایر سازمانها برای کاهش تلفات جادهای قرار میگیرد.
از تصویب ماده ۹۱ قانون برنامه چهارم توسعه که مقرر کرد ۱۰درصد از حق بیمههای شخص ثالث در اختیار وزارت بهداشت و درمان گذاشته شود بیش از ۲سال میگذرد و هنوز گزارشی از نحوه هزینه کردن این مبلغ در دست نیست و وزارت بهداشت همچنان در ارائه گزارش کوتاهی میکند.
اوضاع اقتصادی شرکت های بیمه کشور ما آنچنان که باید باشد، نیست و بیمهگران دولتی ما برای پاسخگویی به بیمه گذاران اتومبیل با سیلی صورت خود را سرخ نگه میدارند.
برنامهریزی برای بنگاههای اقتصادی که همواره بار دولت را بر دوش کشیدهاند در این شرایط به صلاح نیست.